Управленческий баланс: где лежат деньги и кому они принадлежат
Как собрать управленческий баланс магазина: деньги, товары, долги и капитал на одну дату. Пример равенства и проверка необъяснённой разницы.
· 5 мин чтения
Содержание
На счетах денег меньше, чем ожидали. Зато на складе новая партия, площадка ещё должна выплату, а поставщик согласился подождать. Чтобы понять состояние магазина, банковского остатка мало. Нужно собрать рядом всё, чем бизнес располагает, и все источники этих средств.
Управленческий баланс показывает активы, обязательства и капитал на одну дату. Проверочное равенство: активы = обязательства + капитал. Отчёт помогает увидеть, где связаны ресурсы и за чей счёт они появились. Прибыль за месяц и денежные поступления описывают другие стороны той же работы.
Одна дата вместо смеси периодов
Сначала задайте контур: какие магазины, счета, склады и долги относятся к бизнесу. Личный автомобиль владельца не становится активом магазина потому, что в нём иногда возят коробки. И остаток площадки не становится банковскими деньгами только из-за статуса «к выплате».
Для каждой строки нужны дата и источник. Если товар взят на конец месяца, а долг поставщику на середину следующего, равенство может не сойтись по понятной причине. Сначала найдите пропущенную дату, документ или операцию.
Базовую структуру объясняет учебник OpenStax о балансе. Ниже соберём простую управленческую модель магазина. Это рабочий пример, для обязательной бухгалтерской формы действуют свои требования.
Что записать слева и справа
Слева находятся активы: деньги, товар по принятой стоимости, подтверждённые суммы к получению, оборудование и другие ресурсы в выбранном контуре. Справа находятся обязательства и капитал.
Капитал не равен сумме на счетах. В нём могут быть первоначальные вложения, накопленный результат и распределения владельцам. Для объяснения движения нужны история и принятая методика, а не только разность двух итогов.
Установите единые правила оценки. Не ставьте товар по цене витрины, долг по закупочному документу, а оборудование по первоначальной цене, если по вашей методике уже нужно учитывать его износ.
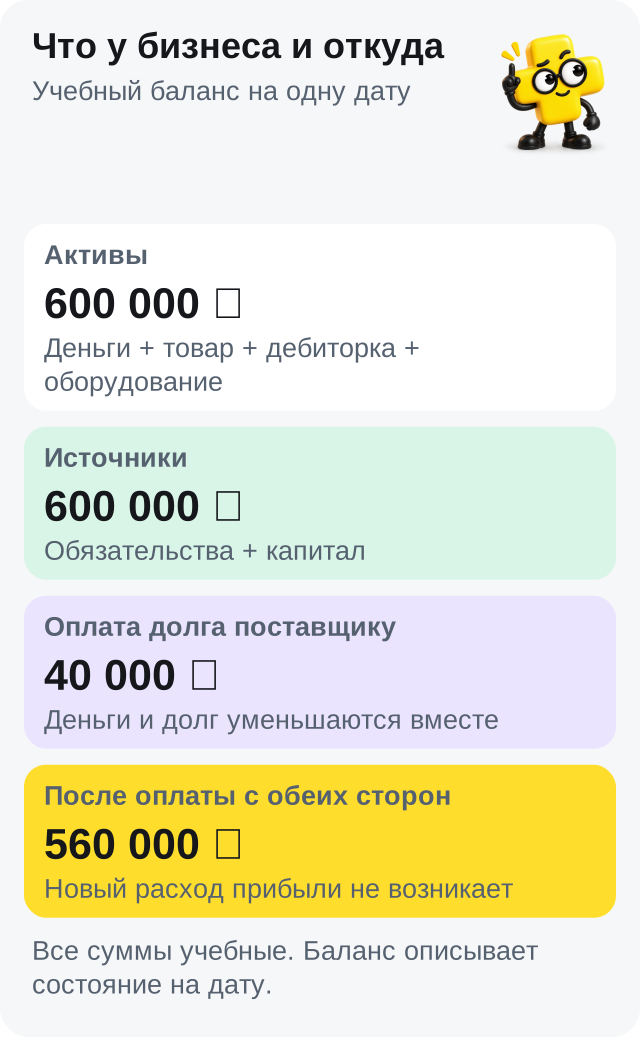
Учебный баланс на шестьсот тысяч
Все суммы условные и подтверждены в рамках примера. Налоговых разниц, спорных остатков и иных статей в модели нет.
| Актив | Сумма, ₽ |
|---|---|
| Деньги на счетах | 100 000 |
| Товар по принятой стоимости | 300 000 |
| Подтверждённая дебиторская задолженность | 80 000 |
| Оборудование по остаточной стоимости | 120 000 |
| Всего активов | 600 000 |
| Источник | Сумма, ₽ |
|---|---|
| Долг поставщику | 150 000 |
| Основной долг по кредиту | 100 000 |
| Подтверждённый капитал | 350 000 |
| Обязательства и капитал | 600 000 |
Проверка: 100 000 + 300 000 + 80 000 + 120 000 = 600 000. С другой стороны 150 000 + 100 000 + 350 000 = 600 000.
Капитал здесь задан известной величиной из учёта, а не придуман для закрытия разницы. Если в своём расчёте вы не знаете его происхождение, равенство ещё не подтверждает качество данных.
Платёж не всегда меняет прибыль
Теперь магазин оплатил поставщику 40 000 ₽ старого долга. Новых товаров и услуг в этом событии нет.
Деньги уменьшаются со 100 000 до 60 000 ₽. Долг поставщику уменьшается со 150 000 до 110 000 ₽. Обе стороны баланса становятся равны 560 000 ₽. Капитал не меняется из-за этого погашения; второй расход прибыли не возникает.
Если такой платёж ещё раз занесли в расходы, PNL может оказаться занижен. В ДДС при этом реальное движение денег обязательно останется.
Это удобный способ проверять записи: какое имущество или обязательство изменилось и почему? Иногда ответ гораздо полезнее общего ярлыка «расход».
Где искать разницу
Неизвестный остаток товара проверьте по количеству и стоимости. Пропущенную закупочную цену не заменяйте нулём. Для подтверждённых сумм площадки восстановите документы и сверку с банком.
По долгам разделите основной долг, начисленные затраты и уже проведённые платежи. Деньги, которые владелец внёс в магазин, тоже требуют основания: займ и вклад не должны молча менять друг друга.
При нескольких магазинах уберите внутренние перемещения из общего результата там, где это предусмотрено методикой. Один товар, переехавший между своими складами, не превращается в две партии только потому, что его видно в двух источниках.
Сравнивайте балансы по последовательным датам. Рост товара одновременно с ростом долга поставщика объясняет изменения иначе, чем покупка того же товара за деньги владельца. Для отдельного разбора текущих ресурсов пригодится оборотный капитал.
Как использовать данные Плюсомера
В сервисе можно проверить доступные деньги, займы, стоимость товара и результат магазина. Для полного управленческого баланса понадобятся также все остальные активы, обязательства и история капитала из своего учёта. Готовый баланс автоматически из отчёта маркетплейса не появляется.
Начните со строк, которые проще подтвердить документами. Затем добавляйте остальные и сохраняйте объяснение каждого изменения. Если дальше считаете ROA или ROE, в знаменатель попадут проверенные величины, а не цена всего товара на витрине.
Хорошая первая задача: объяснить, почему банковские деньги уменьшились, и показать, куда они переместились. Баланс полезен, когда каждая такая перемена имеет свою строку и источник.
Частые вопросы
Баланс показывает прибыль за месяц?
Он показывает состояние на дату. Результат периода отражают отдельно; его накопленная часть может влиять на капитал.
Можно оценить весь товар по розничной цене?
Для баланса нужна принятая оценка стоимости запасов. Будущая наценка ещё не стала заработанными деньгами или капиталом.
Если стороны равны, ошибок точно нет?
Нет. Пропуск можно случайно перекрыть другой ошибкой или неизвестной строкой капитала. Каждой существенной сумме нужен источник.
Плюсомер сам соберёт полный управленческий баланс?
В сервисе проверяют доступные составляющие. Полный баланс требует данных об остальных активах, обязательствах и капитале из учёта бизнеса.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.