Отчёт о движении денежных средств: пример для селлера
Отчёт о движении денежных средств для селлера: пример ДДС, сверка начального и конечного остатка, выплаты площадок и внутренние переводы без дублей.
· 4 мин чтения
Содержание
Отчёт о движении денежных средств, или ДДС, показывает фактически полученные и потраченные деньги. Основная проверка: начальный остаток + поступления − платежи = конечный остаток. ДДС помогает объяснить изменение денег на счетах; прибыль магазина рассчитывают отдельно.
Плюсомер начинает сверку с неприятного, но полезного вопроса: конечный остаток сходится с банком? Если нет, красивый график пока рано отправлять в семейный чат с подписью «бизнес растёт».
Какие движения включать
Соберите операции всех счетов и касс, входящих в выбранный контур магазина. Определите период и валюту. Для нескольких валют нужна единая методика пересчёта, иначе разницу курса легко принять за пропущенный платёж.
Для управленческого отчёта удобно разделить текущую деятельность, приобретение долгосрочных активов и финансирование. Это помогает увидеть, получены деньги от продаж или внесены владельцем. Названия и состав статей закрепите в своей методике.
Роль ДДС среди других отчётов объясняет материал Т‑Банка. Здесь рассматриваем простую управленческую таблицу селлера. Требования к обязательной бухгалтерской форме и её заполнение зависят от организации и проверяются отдельно.
Пример: откуда взялись 150 тысяч на конец месяца
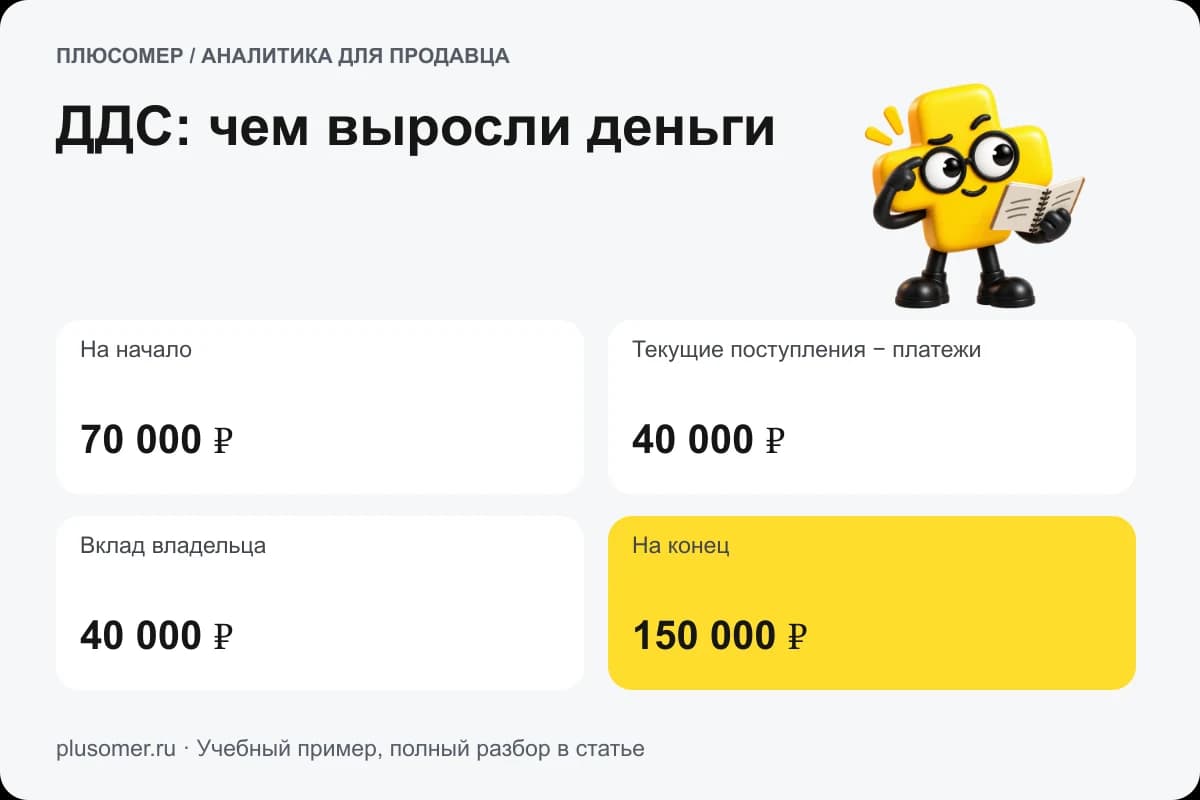
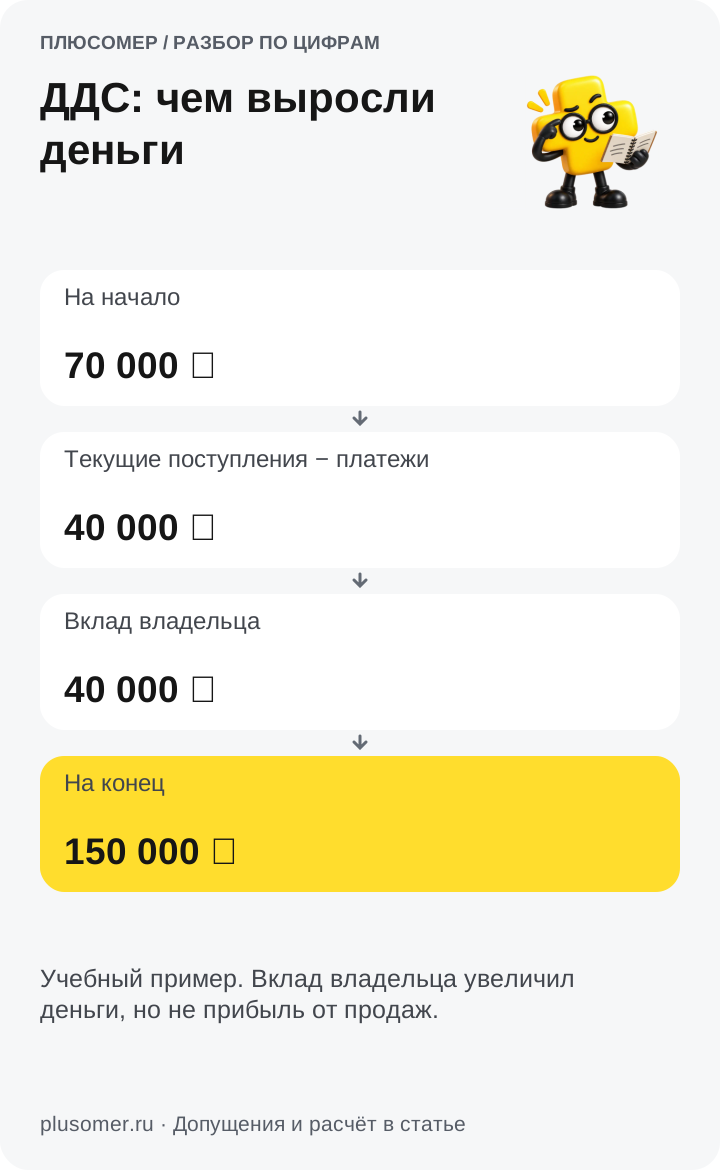
Допустим, на начало месяца в контуре магазина 70 000 ₽. Площадка перечислила 400 000 ₽ после своих удержаний. Поставщикам уплачено 250 000 ₽, команде и за аренду 90 000 ₽, на рекламу 20 000 ₽. Владелец внёс ещё 40 000 ₽.
| Группа | Движение денег |
|---|---|
| Начальный остаток | 70 000 ₽ |
| Поступления от площадки | +400 000 ₽ |
| Поставщики | −250 000 ₽ |
| Команда и аренда | −90 000 ₽ |
| Реклама | −20 000 ₽ |
| Вклад владельца | +40 000 ₽ |
| Конечный остаток | 150 000 ₽ |
Изменение денег равно 80 000 ₽. Из них 40 000 ₽ дал владелец. Текущие поступления за вычетом перечисленных текущих платежей дали ещё 40 000 ₽. Называть все 80 000 ₽ прибылью нельзя.
Допустим, магазин перевёл 60 000 ₽ между двумя своими счетами. Общая сумма останется 150 000 ₽. В выписках видны расход и поступление, но для общего ДДС это внутреннее перемещение, а не новый заработок.
Как отражать маркетплейс после удержаний
Если граница отчёта проходит по банковским счетам, в поступления ставят фактическую выплату. Не добавляйте к ней всю выручку: получится двойной приток денег.
При расширенном учёте расчётов с площадкой можно показывать другую детализацию. Тогда нужно определить, какие остатки считаются деньгами, как отражены удержания и как итог сверяется с банком. Две методики нельзя молча склеить в одной таблице.
Списание комиссии из расчётов с площадкой влияет на экономику продаж. Но если она уже удержана до поступления 400 000 ₽ в нашем примере, повторный банковский платёж этой комиссии выдумывать нельзя. Сверка ДДС с прибылью требует учитывать такие различия.
Что чаще всего ломает итог
Найдите пропущенные счета, незамеченные комиссии банка, возвраты и внутренние переводы. Проверьте границы периода: операция последнего дня могла фактически пройти в следующем месяце. Начальный остаток должен совпадать с концом предыдущего отчёта в том же контуре.
Закупка товара и продажа товара происходят в разные даты. Платёж поставщику попадает в ДДС по оплате. В результате продаж себестоимость учитывается по реализованным единицам и принятой методике. Поэтому ДДС не заменяет формулу чистой прибыли.
Полезно хранить исходную операцию рядом с категорией и регулярно разбирать «прочее». Если половина платежей спрятана в этой строке, отчёт сходится арифметически, но мало помогает управлению.
Как использовать результат
После сверки найдите причину изменения: закупили больше товара, замедлились выплаты, выросли расходы или владелец забрал деньги. Затем обновите платёжный календарь, чтобы фактические остатки стали началом нового плана.
Плюсомер помогает изучать доступные показатели магазинов, расходы, прибыль и запас. ИИ‑помощник разбирает загруженные данные; Алиса на Яндекс Станции позволяет задать короткий вопрос по разрешённым показателям. Для полного ДДС проверьте, что учтены все нужные счета и внешние операции: отсутствие платежа в данных не означает, что его не было.
Посмотрите демо и попробуйте Плюсомер бесплатно. Пробный период составляет 14 дней с первой успешной непустой загрузки, без карты. Удобная первая задача: объяснить разницу между заработанной прибылью и изменением денег за один период.
Если работаете в своём ИИ‑клиенте, подключение через MCP позволяет обращаться к разрешённым данным пространства. Доступные ответы зависят от прав и полноты загруженной информации.
Частые вопросы
Почему ДДС не равен прибыли?
ДДС отражает даты денег. Прибыль зависит от доходов и расходов периода. Закупки запаса, отсрочки выплат, вклады владельца и другие операции создают различия.
Вклад владельца увеличивает прибыль?
Нет. Он увеличивает деньги магазина, но не выручку от продаж. Его показывают отдельно от текущего заработка.
Нужно ли учитывать перевод между своими счетами?
Для отдельного счёта перевод нужен. В общем контуре магазина его исключают из внешних поступлений и платежей, чтобы не завышать обороты.
С чего начинать проверку ДДС?
С границ отчёта и равенства остатков. Начальная сумма плюс поступления минус платежи должна дать фактическую конечную сумму в выбранном контуре.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.