Кассовый метод и начисление: один магазин, две даты результата
Кассовый метод и начисление в управленческом учёте: одна история закупки, аренды, продажи и выплаты. Почему деньги и прибыль относятся к разным датам.
· 5 мин чтения
Содержание
Товар оплатили в августе, продали в сентябре. В августовской выписке большой минус, в сентябрьском отчёте небольшая прибыль. Деньги и результат прошли через разные события. Подгонять одну сумму под другую не нужно.
Кассовый подход привязывает запись к движению денег, а метод начисления относит доходы и расходы к периоду результата. Для управленческой проверки магазина полезно поставить рядом движение денег и PNL одной торговой истории. Здесь разбираем именно такую модель; налоговый метод и обязательные правила своего бизнеса проверяют отдельно.
Два вопроса к одной операции
Первый: когда деньги действительно пришли или ушли? Ответ нужен для банковского остатка и платежей.
Второй: что произошло с результатом периода? Ответ может относиться к другой дате. Купленный товар пока находится в запасе, аренда оплачена заранее, продажа подтверждена до получения выплаты.
Базовые определения кассового учёта и начисления приведены в учебнике OpenStax. В рабочем сравнении ниже «денежная сторона» означает поступления и платежи выбранной истории. Её нельзя без проверки превращать в налоговый регистр или называть любую закупку расходом продаж.
Август: заплатили, но ещё не продали
Все события и суммы учебные. В августе магазин получил и оплатил 100 единиц товара по 400 ₽, всего 40 000 ₽. Ещё 10 000 ₽ перечислил за аренду сентября. Других событий в модели нет, налоги и процентные расходы исключены.
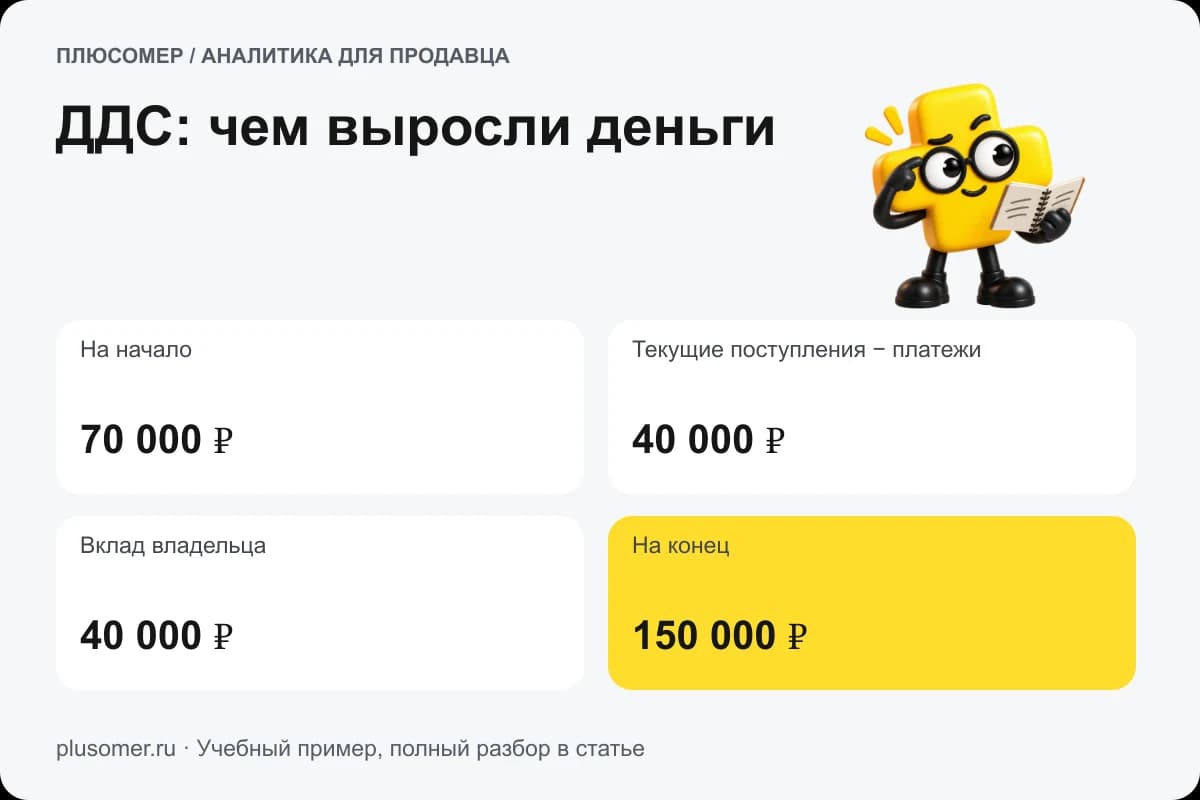
Денежное движение августа составляет −50 000 ₽: −40 000 − 10 000. Это изменение денег от перечисленных операций. Остаток на счёте без начальной суммы мы пока не рассчитываем.
В модели результата августовских продаж нет. Товар остаётся запасом, а услуга аренды относится к следующему месяцу. Поэтому записать весь платёж 50 000 ₽ как убыток от продаж августа было бы неверно для принятой модели начисления.
Сентябрь: продали часть запаса
В сентябре реализованы 30 единиц по 1 000 ₽. Возвратов нет. Услуги площадки по этим продажам составили 6 000 ₽ и удержаны из расчётов. Остаток 24 000 ₽ выплачен в том же сентябре.
Себестоимость проданного: 30 × 400 = 12 000 ₽. Аренда сентября 10 000 ₽ уже оплачена в августе, но в результате относится к сентябрю.
| Результат сентября | Сумма, ₽ |
|---|---|
| Продажи | 30 000 |
| Себестоимость проданного | −12 000 |
| Услуги площадки | −6 000 |
| Аренда периода | −10 000 |
| Результат этих операций | 2 000 |
Проверка: 30 000 − 12 000 − 6 000 − 10 000 = 2 000 ₽. Это итог только заданной учебной модели, не универсальная чистая прибыль магазина.
Поставим две дорожки рядом
Прокрутите таблицу вбок, чтобы увидеть все столбцы →
| Период | Движение денег от перечисленных операций | Результат продаж модели |
|---|---|---|
| Август | −50 000 ₽ | 0 ₽ |
| Сентябрь | +24 000 ₽ | +2 000 ₽ |
| Всего | −26 000 ₽ | +2 000 ₽ |
Почему разница 28 000 ₽? В запасе остались 70 единиц по 400 ₽, то есть 28 000 ₽. Деньги на них уже потратили, а товар ещё не реализован. Разность 2 000 − (−26 000) объясняется именно этим остатком в заданной модели.
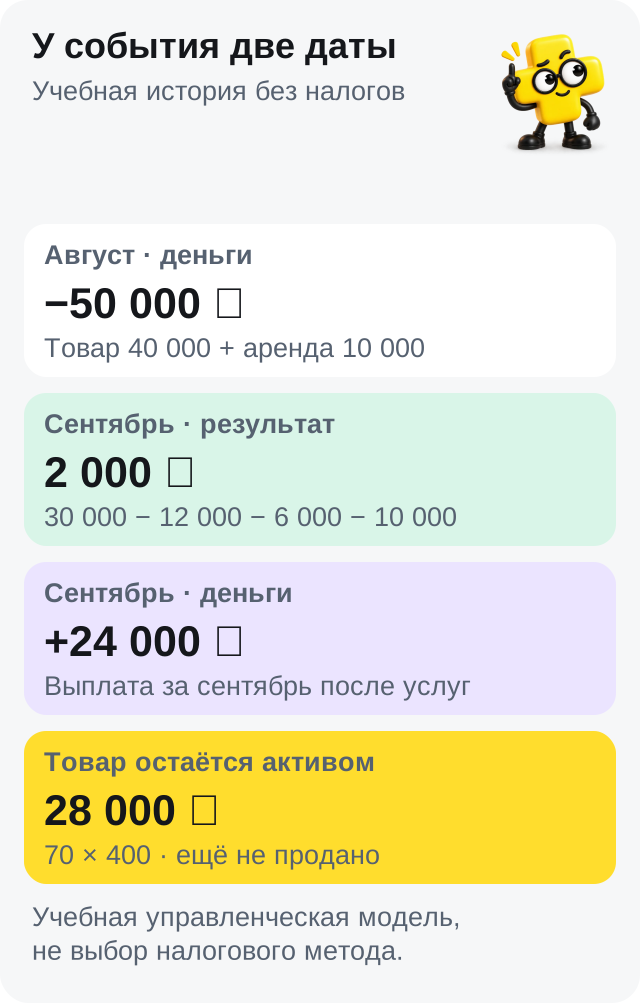
Услуги 6 000 ₽ удержаны до выплаты. Поэтому в банковское движение сентября входит поступление 24 000 ₽, а отдельного платежа этих услуг со счёта в примере нет. Если сначала записать поступлением все 30 000 ₽, а затем ещё добавить фактические 24 000 ₽, деньги появятся дважды.
Когда одна таблица ломает другую
Самая частая подмена: вся закупка превращается в стоимость проданного. Потом остаток товара перестаёт объясняться. Другая ошибка: предоплаченную аренду вычли в августе по оплате и ещё раз в сентябре как новый платёж.
Разделяйте запись события, месяц результата и оплату. Для разных закупочных цен понадобится методика себестоимости, для полного результата PNL, для денег ДДС.
В реальном магазине добавятся возвраты, оплата частями, незакрытые расчёты и другие затраты. Их нужно встроить в обе дорожки, сохранив смысл события. Отдельная корректировка прошлого периода не обязана создавать новое движение по банку сегодня.
Как проверить это в Плюсомере
В журнале есть месяц в отчёте и отдельная отметка оплаты с датой. Сентябрьскую аренду, оплаченную раньше, можно проверить по этим разным полям. Отчёт прибыли и движение денег рассматривают вместе при полном составе собственных операций и счетов.
Начните с одной законченной истории закупки и продажи. Сопоставьте начальный запас, поступление, реализованное, оставшееся и выплаты. Общие границы результата описаны в методике Плюсомера.
Когда эти связи сходятся, вопрос «почему денег меньше прибыли» получает конкретный ответ. В нашем примере деньги лежат в оставшихся товарах, а не исчезли между двумя отчётами.
Частые вопросы
Минус в движении денег всегда означает убыток?
Нет. Деньги могли уйти на ещё не проданный запас или услугу будущего периода. Нужны назначение операции и методика результата.
Себестоимость всех ста купленных единиц относится к сентябрю?
В примере реализовано только тридцать. Их стоимость 12 000 ₽ относится к результату, а 28 000 ₽ остаются в стоимости непроданного запаса.
Удержанную услугу нужно показать ещё и банковским платежом?
Если услуга уже удержана до фактической выплаты и отдельной оплаты со счёта нет, выдумывать её нельзя. Прибыль и банковское движение имеют разные составы.
По примеру можно выбрать кассовый налоговый метод?
Нет. Здесь сопоставлены управленческий результат и деньги. Право на налоговый метод и порядок признания доходов/расходов требуют отдельной проверки.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.