Как вести учёт расходов магазина, чтобы не пропустить половину
Рабочий журнал расходов селлера: документ, категория, месяц результата и оплата. Как загрузить таблицу, проверить повторы и сверить итог.
· 5 мин чтения
Содержание
Реклама есть в кабинете, доставка в отчёте площадки, упаковка в закупочной таблице, зарплата в переписке. Каждая сумма где-то записана. Но собрать из них один результат без пропусков и повторов уже трудно.
Учёт расходов магазина начинается с общего реестра и понятного места каждой операции в расчёте. Сохраняйте основание, категорию, период результата и оплату отдельно. Затем проверяйте, не учтена ли та же сумма в себестоимости, документе площадки или другой ручной записи. Личный бюджет и управленческий учёт бизнеса требуют разных границ.
Сначала отделите свои расходы от данных площадки
Комиссия и логистика могут уже присутствовать в загруженных начислениях маркетплейса. Аренду, оплату работы команды и внешнюю фотосъёмку продавец обычно добавляет по своим документам.
Соберите список источников: отчёты площадки, себестоимость, банковская выписка, собственные документы. Для каждого вида операции выберите основной источник. Второй используйте для проверки, а не для ещё одного вычитания.
В расходах селлера разобраны основные слои затрат. Здесь задача другая: сделать так, чтобы эти расходы регулярно попадали на своё место, даже когда у магазина много мелких платежей.
Поля, которые помогают восстановить историю
| Поле записи | Что оно объясняет |
|---|---|
| Документ и источник | За что возникла сумма и где проверить оригинал |
| Дата операции | Какое событие записано |
| Месяц результата | В каком периоде расход влияет на прибыль |
| Категория и статья | Почему расход оказался в этой части отчёта |
| Магазин и товар | Общий это расход или относится к конкретному объекту |
| Оплата и дата денег | Прошёл ли платёж, с какой выпиской сверять |
| Комментарий | Какое решение приняли в спорном случае |
Не пытайтесь выразить всё одним названием «прочее». Временно оставить непонятную операцию в проверке разумно. Постоянно прятать туда половину затрат неудобно: итог сходится, а причина изменения прибыли теряется.
Три операции, из которых новый расход только один
Рассмотрим учебную проверку. Все основания и суммы заданы для примера, других событий здесь не оцениваем.
| Найденная сумма | Как поступить |
|---|---|
| Аренда 30 000 ₽ за сентябрь, оплаченная в августе | Записать в результат сентября, сохранив фактическую оплату |
| Упаковка 12 000 ₽, уже включённая в принятую себестоимость | Не вычитать второй раз отдельным новым расходом |
| Реклама 8 000 ₽, уже полученная из финансового источника | Сопоставить записи, не создавать второй расход той же услуги |
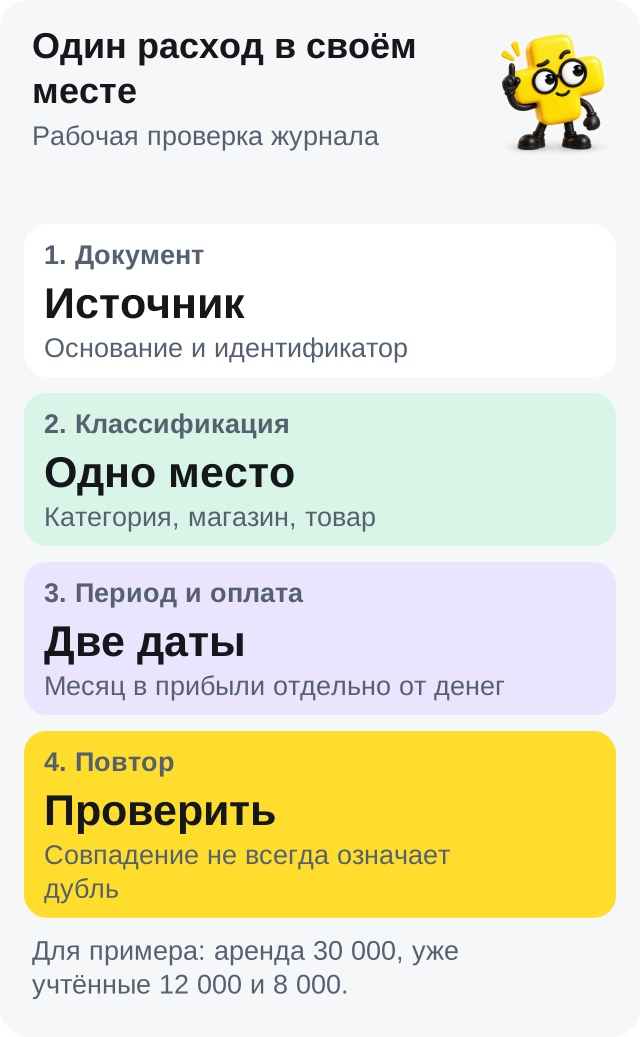
Если механически добавить всё, появятся лишние 20 000 ₽ затрат: 12 000 + 8 000. В этой проверке самостоятельной новой записью остаётся аренда 30 000 ₽, отнесённая к своему месяцу.
Это не общий расход бизнеса и не готовая прибыль. Мы разобрали только три найденные суммы. Для полного результата нужны все остальные операции выбранного контура.
Почему две даты лучше одной
Когда аренду следующего месяца оплатили заранее, банковская дата и месяц услуги отличаются. Если подменить одно другим, один месяц получит лишний расход, другой будет выглядеть слишком прибыльным.
Разницу между предоплатой и расходом по использованию объясняет учебник OpenStax о корректировках периода. Для своей управленческой модели закрепите правило и применяйте его последовательно. Налоговые условия зависят от режима и основания, их нельзя получить только из этой таблицы.
По той же причине факт оплаты не заменяет PNL. А неоплаченный расход не должен исчезнуть из проверки только потому, что в выписке его пока нет.
Как вести журнал в Плюсомере
В журнале есть дата операции, месяц в отчёте, категория, статья, документ, магазин, товар и отметка оплаты. Месяц показывает, когда расход считается в прибыли. Привязка к товару позволяет увидеть его собственные затраты в экономике.
Для загрузки доступны XLSX и CSV с пятью колонками: дата, категория, статья, сумма, комментарий. Сначала посмотрите предпросмотр. Пять колонок импорта не заменяют проверку всех полей записи; если оплата и период результата различаются, проверьте их отдельно.
При повторной загрузке файла или совпадении даты, категории и суммы сервис показывает предупреждение. Совпадение может означать дубль, а может две настоящие одинаковые оплаты. Решение остаётся за человеком, автоматического удаления таких совпадений обещать нельзя.
Недельная проверка, которую реально закончить
Выберите ответственного за новые документы. Раз в неделю сопоставьте реестр с доступными банковскими платежами и другими источниками. Отдельно просмотрите неподтверждённые операции, пустые статьи и возможные повторы.
Не начинайте исправлять сразу всю историю бизнеса. Закройте понятный небольшой период, сохранив правила классификации. Для нескольких магазинов заранее решите, где общие расходы, а где затраты конкретного канала.
Сверять количество строк недостаточно. Проверьте суммы, месяц и основание. Одна неверная категория может испортить результат сильнее, чем несколько пропущенных комментариев. Порядок уровней результата описан в методике Плюсомера.
После такой работы у владельца появляется полезный ответ на вопрос «куда ушли деньги»: документ, запись, место в отчёте и связь с оплатой. Этим ответом удобно пользоваться и через месяц, когда детали уже забылись.
Частые вопросы
Можно вести расходы только по банковской выписке?
Выписка нужна для денег, но не объясняет весь период результата, неоплаченные услуги и расходы, уже удержанные площадкой. Нужны основания и другие источники.
Совпали дата, сумма и категория. Нужно удалить строку?
Сначала проверьте документы. Это признак возможного повтора, но одинаковые реальные операции тоже случаются.
Почему упаковку нельзя вычесть ещё раз отдельно?
Если та же сумма уже вошла в себестоимость проданного, повторное вычитание занизит результат. Выберите одно место учёта по своей методике.
Импорт пяти колонок сразу подтверждает правильность расходов?
Нет. Предпросмотр помогает проверить строки, но основания, период результата, оплату и возможные повторы нужно сверить отдельно.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.