Себестоимость проданных товаров: закупка и расход не совпали
Как рассчитать себестоимость проданных товаров при двух закупочных ценах. Средняя оценка, остаток, возвраты и ограничения расчёта в сервисе.
· 5 мин чтения
Содержание
Новая партия пришла дороже старой. Владелец меняет себестоимость во всей таблице на последнюю цену и видит, что прошлые продажи внезапно стали менее прибыльными. Товар тот же, но стоимость его движения посчитали по другому правилу.
Себестоимость проданных товаров относится к реализованным единицам по принятой методике оценки. Вся оплата закупки не становится расходом продаж сразу. Непроданная часть остаётся в запасах; при нескольких закупочных ценах нужны согласованные правила оценки списания и остатка.
Состав стоимости и стоимость проданного решают разные задачи
Сначала определите себестоимость единицы: какие закупочные и подготовительные затраты в неё входят. Потом установите, сколько таких единиц реализовано и по какой оценке они покинули запас.
В официальном обзоре IAS 2 различаются состав стоимости запасов, способы её отнесения и признание стоимости при соответствующей продаже. Для взаимозаменяемых запасов описаны FIFO и средняя оценка. Это методологическая основа примера, а не выбор российского налогового порядка за продавца.
Методику нельзя менять ради приятной прибыли месяца. Если часть товаров считаете по средней стоимости, а часть молча по последней закупке, общий результат уже трудно объяснить.
Две закупочные цены в одной учебной партии
На начало периода есть 20 единиц по 300 ₽, всего 6 000 ₽. Затем получено ещё 30 единиц по 400 ₽, всего 12 000 ₽. Иных затрат в примере нет; заданная методика использует среднюю оценку всей доступной группы.
Прокрутите таблицу вбок, чтобы увидеть все столбцы →
| Шаг | Количество | Стоимость |
|---|---|---|
| Запас на начало | 20 | 6 000 ₽ |
| Поступление | 30 | 12 000 ₽ |
| Всего доступно | 50 | 18 000 ₽ |
| Средняя стоимость | На единицу | 360 ₽ |
Проверка: (6 000 + 12 000) / (20 + 30) = 360 ₽. Это условная средняя оценка выбранной группы, а не универсальное правило для любой даты и любого поступления.
За период нетто-продано 30 единиц. Тогда стоимость проданного 30 × 360 = 10 800 ₽. Осталось 20 единиц стоимостью 20 × 360 = 7 200 ₽.
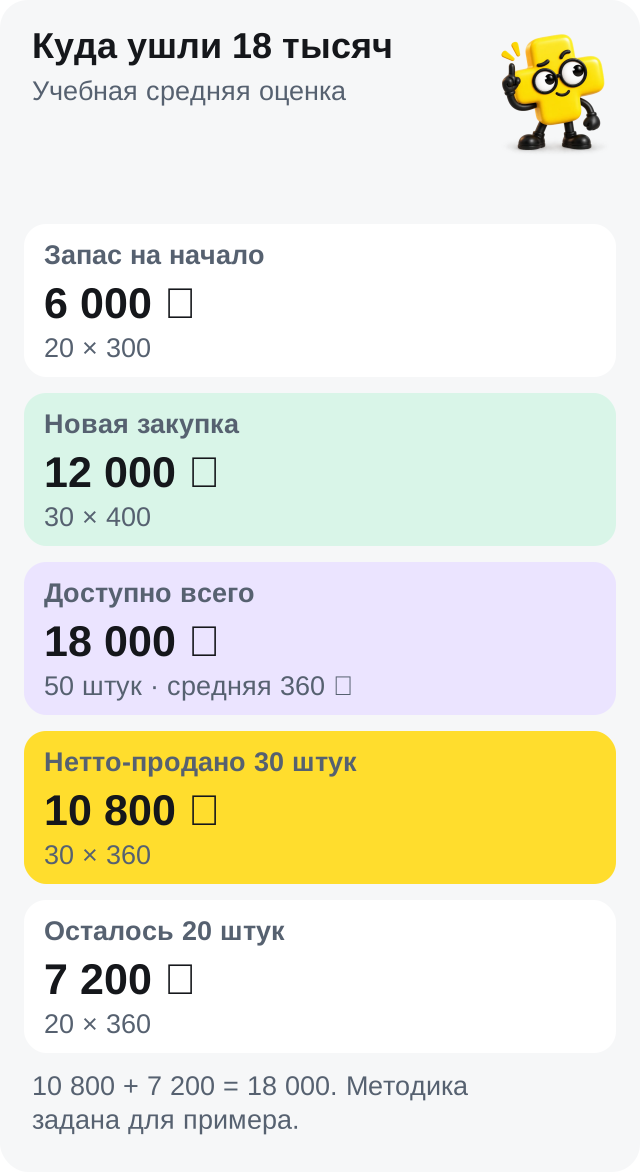
Контроль стоимости: 10 800 + 7 200 = 18 000 ₽. Контроль количества: 30 + 20 = 50. Обе проверки нужны. Можно правильно сложить рубли и при этом потерять единицы товара.
Почему последняя цена дала другой результат
Если умножить проданные 30 единиц на последнюю закупочную цену 400 ₽, получится 12 000 ₽. Для заданной средней методики это на 1 200 ₽ больше: 12 000 − 10 800.
Дело не в том, что последняя цена плохая сама по себе. Она отвечает на вопрос о последней закупке. Оценка проданного требует своего правила и остатков. Переключение между ними без объяснения меняет результат.
Особенно осторожно работайте с продажами до поступления новой партии. Нельзя автоматически распространять её цену на весь прошлый период. Сохраните даты и историю стоимости, чтобы позже восстановить расчёт.
Возврат должен вернуться в свою историю
В учебной таблице выше использовано уже проверенное нетто-количество продаж. Для реальной работы сохраните отдельно продажу, возврат, состояние вернувшейся единицы и дату признания события.
Если пригодный товар восстановился в запасе, применяйте принятую методику к исходной стоимости и движению. Не заменяйте её сегодняшней ценой только потому, что она находится ближе в таблице. Повреждённый или утраченный товар требует отдельной проверки оценки и документов.
События разных месяцев тоже не нужно механически сворачивать одной разностью. Вчерашняя продажа и возврат старой партии могут иметь разные стоимости. Подробный порядок зависит от вашего учёта, поэтому рядом с итогом должен оставаться путь к исходным операциям.
В PNL результат зависит от стоимости реализованного. В ДДС отражается фактическая оплата поставщику. Несовпадение этих сумм ожидаемо и требует объяснения, а не подгонки.
Как стоимость применяется в Плюсомере
В Плюсомере хранится введённая себестоимость с датой начала действия. Для строки продаж применяется подходящее значение на её дату. Изменения видны в истории, а стоимость одинакового товара можно связать между площадками.
Это не обещание автоматического партионного FIFO или расчёта средней из всех складских поступлений. Подготовьте значение по своей методике и внесите его на подходящую дату. При сложном движении партий нужна исходная складская и учётная информация.
Для разных каналов сначала проверьте, действительно ли это одна и та же единица. Комплект, отдельный предмет и товар с другой подготовкой могут требовать отличий. Как сохранять общую базу и учитывать особенности, разобрано в себестоимости нескольких площадок.
Начните с товара, который недавно закупили по новой цене. Восстановите начальное количество, поступления, реализованные единицы и остаток. Если сходятся штуки и стоимость, расчёт результата уже можно проверять предметно.
Частые вопросы
Вся сумма закупки сразу уменьшает прибыль продаж?
В управленческой модели запас и стоимость реализованного разделяются. Непроданная часть остаётся в запасах по принятой оценке. Налоговое признание проверяют отдельно.
Можно всегда брать цену последней закупки?
Только если это соответствует вашей определённой методике и задаче. Она не заменяет автоматически среднюю оценку или стоимость конкретной реализованной партии.
Почему нужно сверять и рубли, и количество?
Рубли могут сойтись даже при ошибке в количестве. Для контроля нужны обе связи: доступное количество и стоимость разделились на реализованное и остаток.
Плюсомер автоматически рассчитывает FIFO по всем поступлениям?
Плюсомер применяет введённую себестоимость с датой действия. Метод оценки партий подготовьте по своему учёту.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.