Оборотный капитал: товар продается, а закупать не на что
Что входит в оборотный капитал магазина, чем он отличается от чистого оборотного капитала и как оценить потребность в деньгах до закупки партии.
· 3 мин чтения
Содержание
В отчёте хорошая прибыль, поставщик предлагает скидку за большую партию, а денег на оплату всё равно не хватает. Возможно, они уже работают: лежат в коробках, едут на склад или ждут очередной выплаты площадки.
Оборотный капитал показывает ресурсы, которые участвуют в текущем цикле бизнеса. Для управления магазином полезно отдельно считать оборотные активы и чистый оборотный капитал: оборотные активы минус краткосрочные обязательства. Это разные величины. Ни одна из них не означает, что всю полученную сумму можно сегодня потратить.
Плюсомер проводит перекличку денег
Учебный магазин на выбранную дату располагает такими ресурсами:
| Оборотный актив | Сумма |
|---|---|
| Деньги на счетах магазина | 180 000 ₽ |
| Товар по себестоимости | 420 000 ₽ |
| Подтвержденные суммы к получению | 160 000 ₽ |
| Всего | 760 000 ₽ |
В товар включили пригодные запасы в пределах принятого контура учета. Товар в пути учли один раз. Будущую выручку от непроданных коробок сюда не прибавляли.
Краткосрочные обязательства составляют 310 000 ₽: поставщики, ближайшие платежи по займам и прочие обязательства в выбранной методике. Чистый оборотный капитал равен 760 000 − 310 000 = 450 000 ₽.
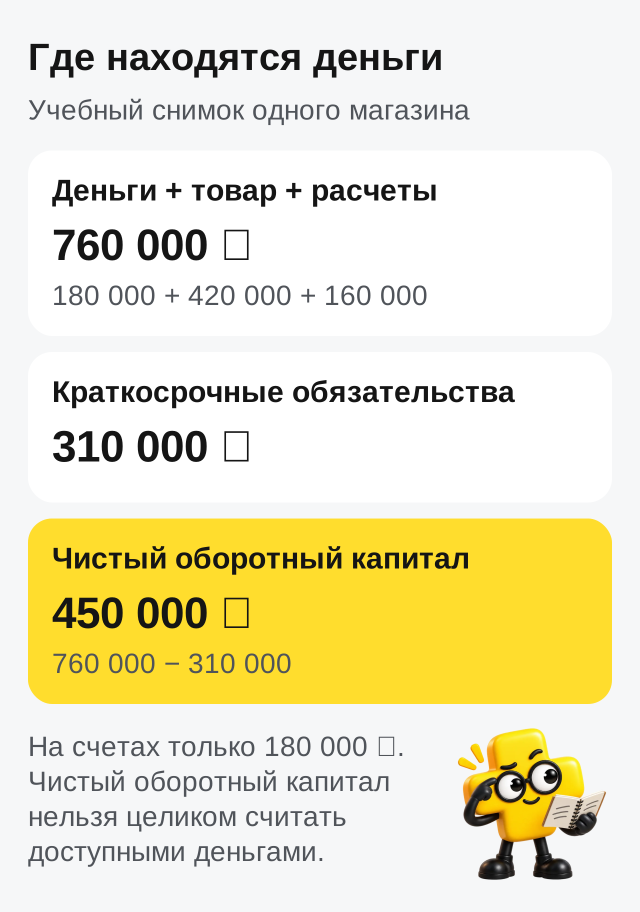
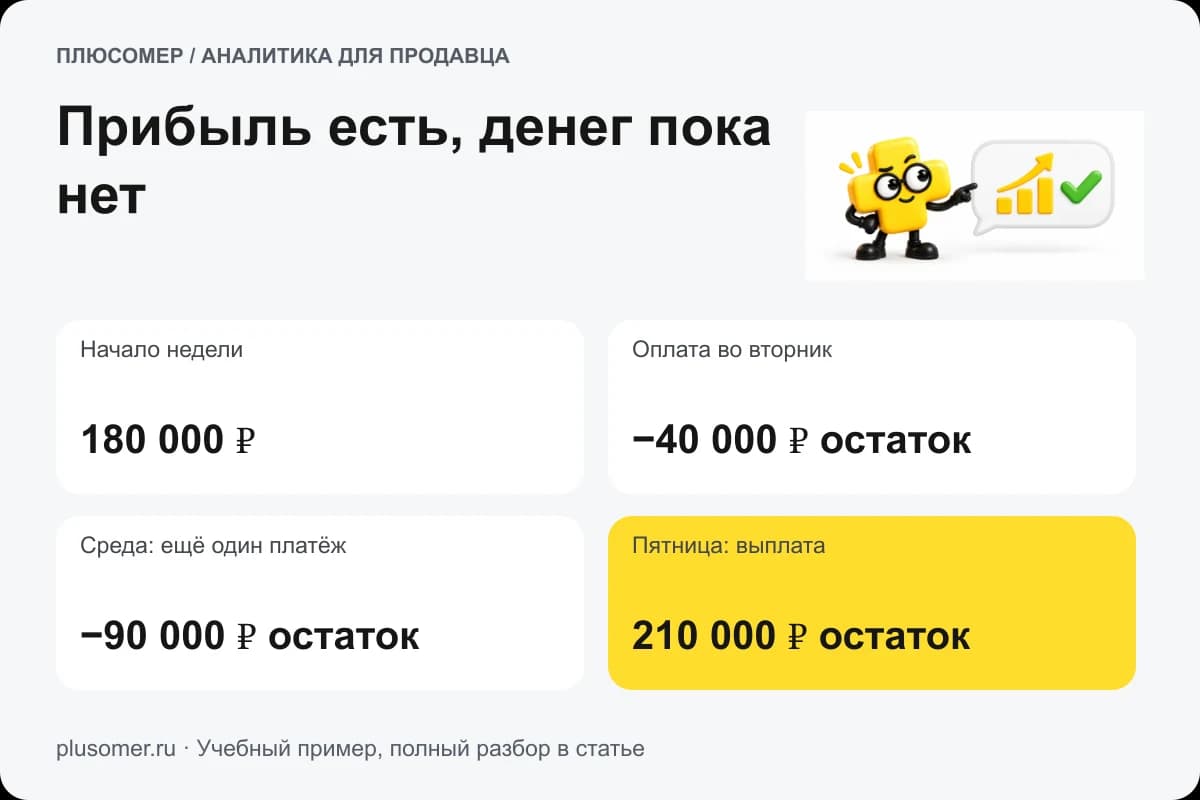
450 тысяч так и хочется пустить в следующую закупку. Плюсомер придерживает заявку: сначала нужно проверить свободные деньги. Наличными доступны только 180 тысяч. Остальное сначала надо продать или получить.
Почему положительный результат ещё не спасает от кассового разрыва
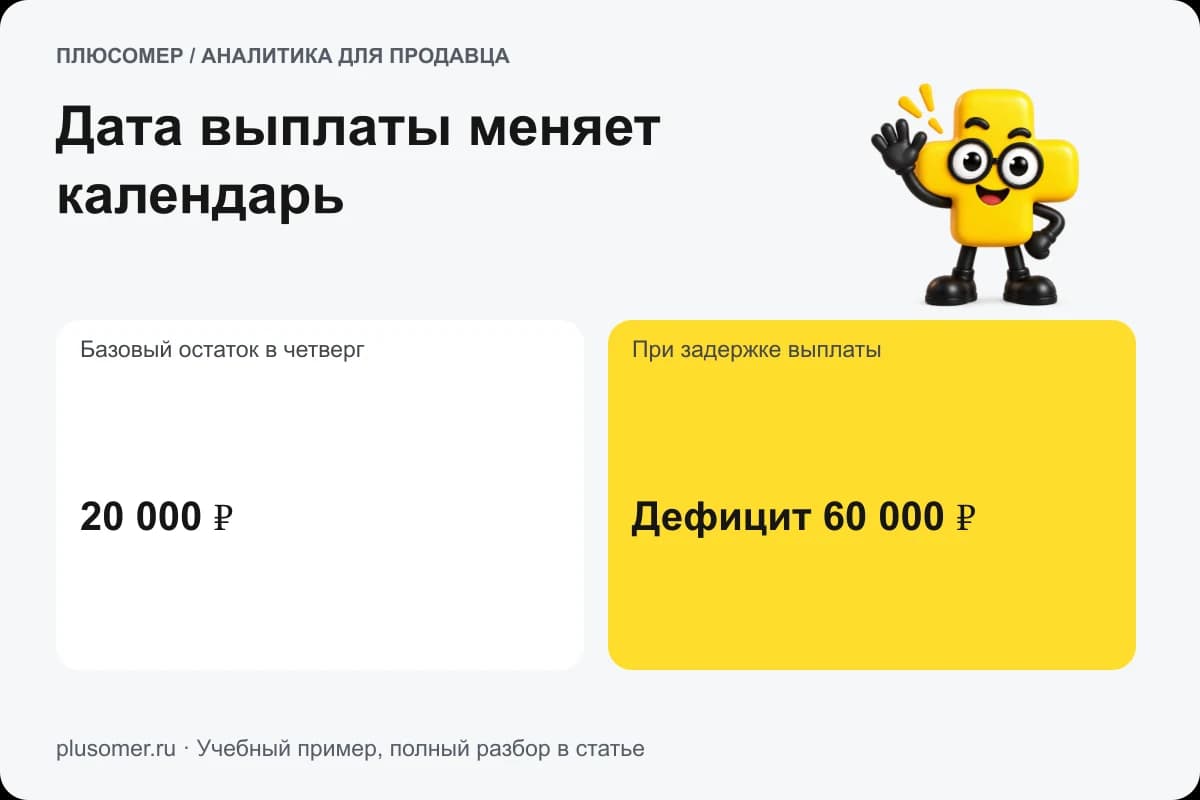
Из денег на счете завтра нужно заплатить 140 000 ₽, а выплата маркетплейса ожидается через неделю. До нее останется 40 000 ₽. Если перевозчик попросит ещё 60 000 ₽ сегодня, возникнет разрыв, хотя чистый оборотный капитал положительный.
Поэтому к расчету всегда добавляют платежный календарь. Он отвечает на вопрос о датах. Оборотный капитал отвечает на вопрос о составе ресурсов и финансирования.
Обратная ситуация тоже возможна: часть запасов финансирует отсрочка поставщика, и чистый показатель небольшой или отрицательный. Чтобы оценить устойчивость, нужны сроки продаж, погашения обязательств и надежность поступлений. Один знак перед суммой не выносит приговор бизнесу.
Где обычно застревают лишние деньги
Посмотрите на запасы по товарам. Большой остаток популярной позиции перед сезоном и такой же остаток товара без продаж требуют разных решений. Оцените дни покрытия, сроки пополнения и возможность возврата поставщику.
Затем разберите суммы к получению: какие уже подтверждены, какие оспариваются, какие относятся к другому периоду. Не превращайте ожидаемую компенсацию в доступные деньги до ее подтверждения.
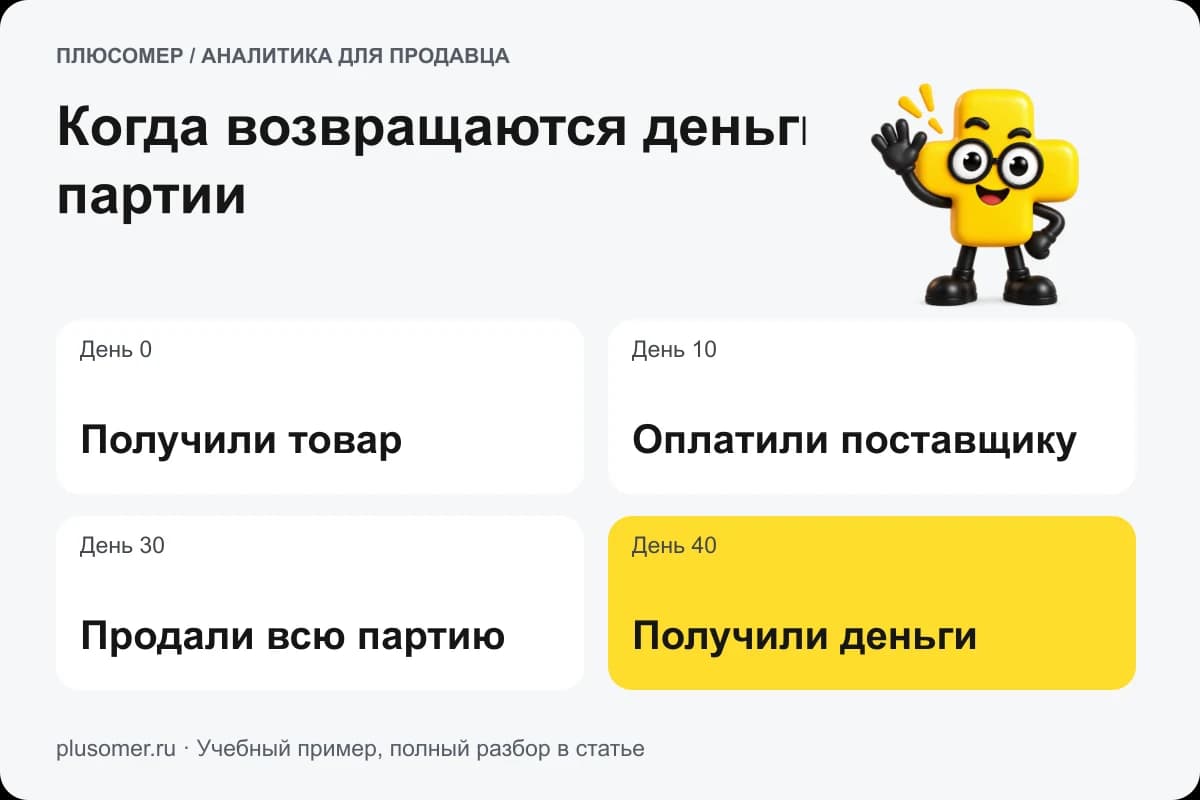
Наконец, сравните сроки оплаты поставщикам со сроками возвращения денег от партии. Рост продаж способен увеличить потребность в финансировании: следующую поставку придется оплатить до завершения предыдущей. Подробнее этот путь разобран в статье о финансовом цикле.
Что проверить перед увеличением закупки
Возьмите один товар и запишите четыре вещи: сколько денег уже вложено, когда запас будет продан, когда придет выплата, когда понадобится следующая оплата. Повторите расчет с задержкой продаж и поставки. Если план держится только при идеальном расписании, партия слишком велика для доступного резерва.
В Плюсомере удобно начать с остатков, себестоимости и прибыли по загруженным магазинам. Внешние обязательства и все нужные счета добавьте в общий финансовый контур. Цель первой проверки простая: найти коробки, которые требуют больше денег, чем магазин успевает вернуть.
Частые вопросы
Товар оценивать по цене продажи?
В этом расчете запасы берутся по себестоимости с учетом принятой оценки. Будущая торговая наценка еще не стала активом в виде денег.
Оборотный капитал равен обороту магазина?
Нет. Оборот обычно описывает продажи за период. Оборотный капитал оценивают на определенную дату.
Можно вывести владельцу весь чистый оборотный капитал?
Нет. Его часть находится в запасах и расчетах. Доступную сумму определяют по деньгам, обязательствам и будущим платежам.
Как снизить потребность в оборотке?
Проверить лишние запасы, сроки получения выплат и условия оплаты поставщикам. Решение должно сохранять наличие ходовых товаров.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.