PNL‑отчёт: где магазин заработал, а где потерял деньги
Как читать PNL‑отчет продавца на маркетплейсе: выручка, себестоимость, услуги и результат. Пример за месяц, проверка двойного учета и отличие от выплат.
· 3 мин чтения
Содержание
PNL‑отчет, или отчет о прибылях и убытках, показывает доходы, расходы и результат бизнеса за период. В управленческом учете селлера он отвечает на вопрос «сколько заработали». Выплаты на расчетный счет отвечают на другой вопрос: сколько денег пришло.
Магазин может показать прибыль и одновременно испытывать нехватку денег. Например, если закупил большую партию, которая еще не продана.
Прочитайте отчет сверху вниз
Ниже учебный PNL за месяц. Выручка уже уменьшена на возвраты и показана без НДС, если он применим. Компенсаций и прочих доходов в примере нет. Все суммы условные.
| Строка | Сумма |
|---|---|
| Выручка после возвратов | 1 000 000 ₽ |
| Себестоимость проданного | −400 000 ₽ |
| Услуги площадки | −250 000 ₽ |
| Реклама | −80 000 ₽ |
| Вклад после этих расходов | 270 000 ₽ |
| Общие операционные расходы | −120 000 ₽ |
| Результат до налога | 150 000 ₽ |
| Условная оценка налога | −40 000 ₽ |
| Результат после налога | 110 000 ₽ |
Оценка налога взята отдельной суммой для примера. Она не рассчитывается автоматически по ставке от управленческой прибыли: налоговая база зависит от режима и правил признания операций.
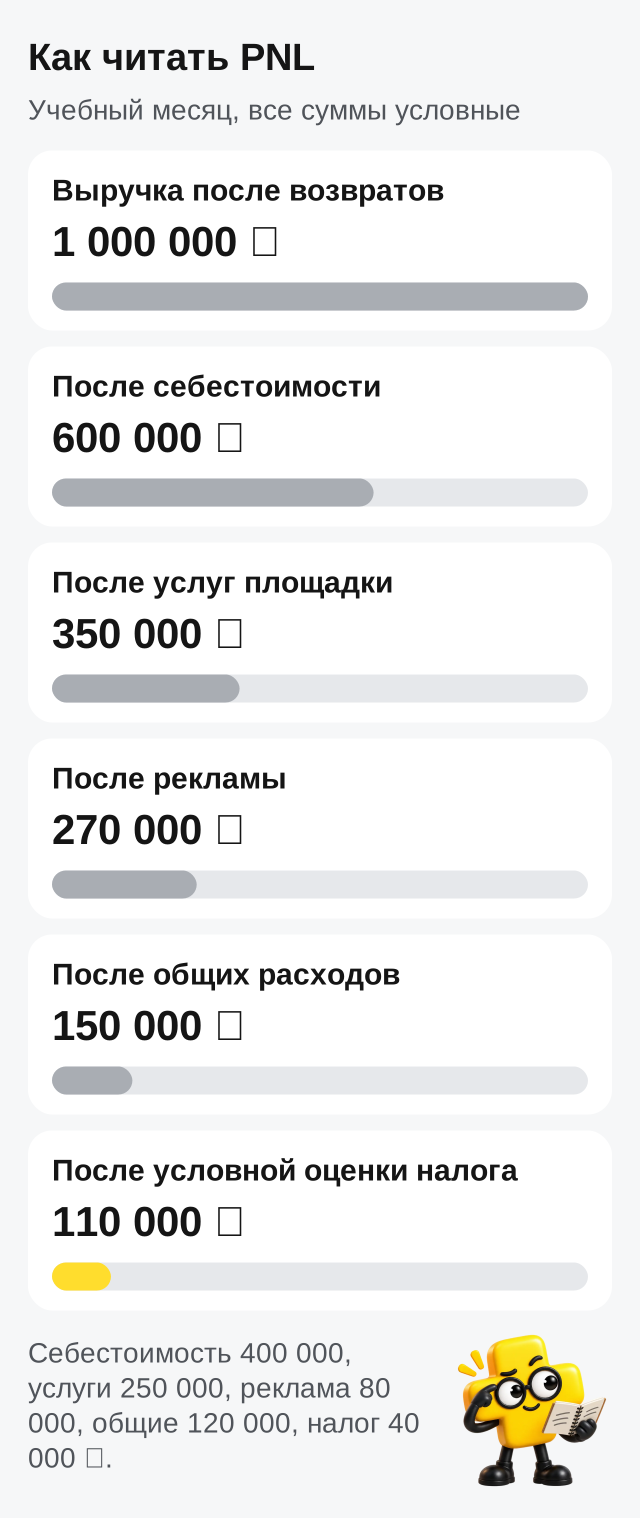
Первый промежуточный итог показывает, что осталось после перечисленных затрат на продажи. Второй учитывает работу самого бизнеса: команду, аренду и сервисы. Если общих расходов нет в отчете, называть остаток чистой прибылью рано.
Самая частая ошибка: вычесть удержания дважды
Выплата маркетплейса уже может быть уменьшена на комиссию, логистику и другие удержания. Если взять ее за выручку и повторно вычесть те же услуги, прибыль окажется заниженной.
Для PNL восстановите выручку и отдельные расходы по операциям. Для проверки расчетов с площадкой используйте акт сверки Ozon. Банковская выписка нужна для движения денег, но не заменяет детализацию начислений.
Ozon объясняет состав собственных тарифов в обучении по комиссиям и услугам. В своем отчете сохраняйте связь расхода с исходной операцией, чтобы можно было проверить сумму.
Закупка партии не равна расходу на проданный товар
Допустим, купили 100 единиц по 400 ₽, всего на 40 000 ₽. За месяц продали 30. В упрощенном управленческом примере себестоимость проданного составляет 12 000 ₽, еще 28 000 ₽ остаются в запасах. Для разных партий и возвратов потребуется ваша принятая методика учета стоимости.
Платеж поставщику ушел целиком. Поэтому отчет о движении денег и PNL за один месяц покажут разные результаты. Это нормально, пока различие можно объяснить запасами, расчетами и другими операциями.
Четыре проверки перед выводом о прибыли
Проверьте полноту себестоимости: ноль из-за отсутствующего значения не означает бесплатный товар. Затем убедитесь, что реклама не попала одновременно в услуги площадки и отдельную строку.
Сверьте период расходов с выбранной методикой и проверьте поздние возвраты и корректировки. Незакрытый месяц помечайте предварительным. Последним шагом добавьте общие расходы и расчет налога либо явно укажите, что они еще не учтены.
В Плюсомере начните с демо, затем проверьте один месяц собственного магазина. Начните с проверки себестоимости и общих расходов. Без них точность до копейки только мешает заметить неполный расчет.
Частые вопросы
PNL и ОПиУ означают одно и то же?
Да, в этом контексте это названия отчета о прибылях и убытках. Состав строк и управленческую методику нужно смотреть в конкретном сервисе.
Почему прибыль есть, а денег на счете нет?
Деньги могут находиться в запасах и расчетах с площадкой. Закупки, займы и выплаты владельцу тоже влияют на счет иначе, чем на результат продаж.
Можно ли построить PNL по банковской выписке?
Одной выписки недостаточно для корректного отчета по начислениям. Нужны выручка, возвраты, услуги, себестоимость проданных товаров и расходы бизнеса.
Когда отчет можно считать окончательным?
После закрытия периода, загрузки операций и сверки расходов и корректировок по принятой методике. До этого результат стоит подписывать как предварительный.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.