Косвенный метод ДДС: как из прибыли получить движение денег
Косвенный метод отчёта о движении денежных средств: прибыль, амортизация, запасы и долги. Учебный пример корректировок с проверкой знаков.
· 5 мин чтения
Содержание
Прибыль за месяц посчитали, движение денег тоже. Итоги разные. Партнёру уже недостаточно ответа «деньги в товаре»: хочется увидеть, сколько именно связано в запасе, сколько ждёт оплаты и какая часть расходов вообще не была платежом.
Косвенный метод ДДС объясняет переход от результата периода к операционному денежному потоку через корректировки. Изменения запасов, дебиторки, операционных обязательств и неденежные статьи нужно посчитать в согласованном контуре. Ниже учебный управленческий мост, а не инструкция заполнения обязательной российской формы отчётности.
Почему движение денег начинается с прибыли
Прибыль учитывает доходы и расходы по принятой методике. В неё может войти проданный, но ещё не оплаченный товар. В расходах бывает амортизация без платежа этого месяца. А закупка оставшегося запаса могла забрать деньги, не попав целиком в стоимость проданного.
Косвенный метод собирает эти различия в проверяемые строки. В официальном обзоре IAS 7 он описан как корректировка результата на неденежные события, временные различия и статьи других видов деятельности.
Исходный показатель и остальные корректировки зависят от выбранной полной методики. Нельзя взять чистую прибыль из одной системы, изменения активов из другой и считать любую разницу банковской ошибкой.
Учебный мост на восемьдесят тысяч
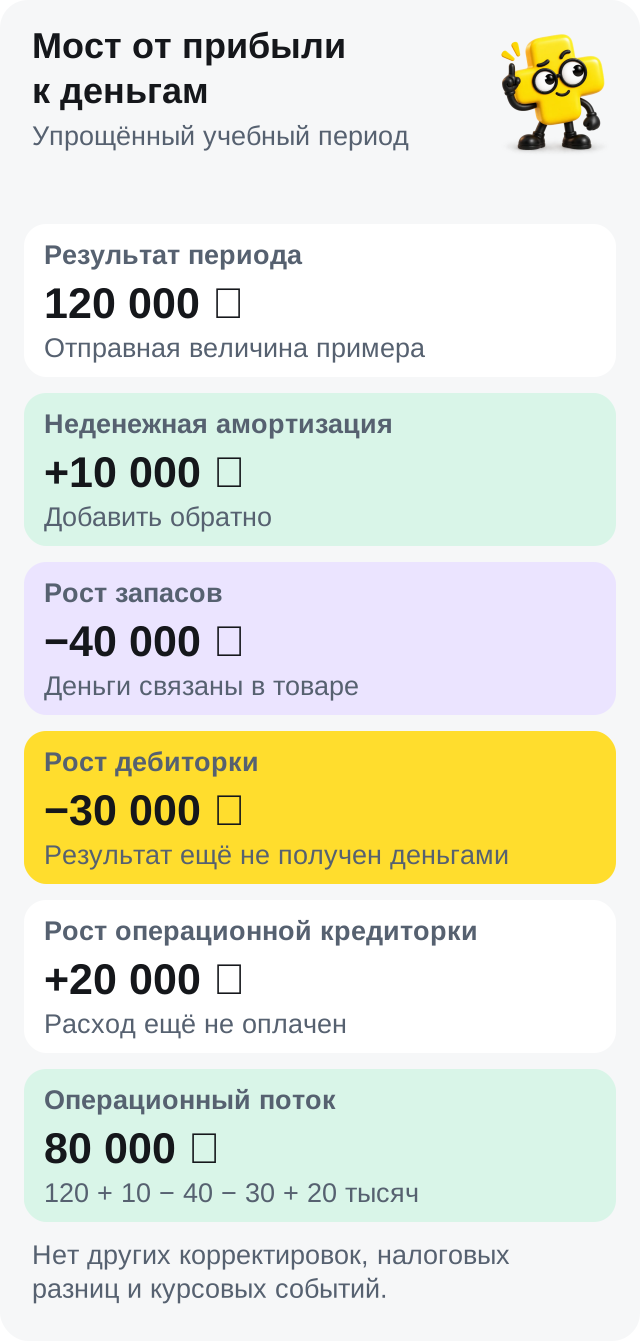
Предположим, за период результат равен 120 000 ₽. В него уже включена неденежная амортизация 10 000 ₽. Запасы выросли на 40 000 ₽, дебиторка от продаж на 30 000 ₽, операционный долг поставщикам на 20 000 ₽.
Все суммы условные и относятся к одному периоду. Налогов, процентов, курсовых событий, авансов и других корректировок в модели нет. Начисленный результат здесь связан только с показанной операционной работой.
Прокрутите таблицу вбок, чтобы увидеть все столбцы →
| Корректировка | Сумма, ₽ | Почему такой знак |
|---|---|---|
| Результат периода | 120 000 | Начальная величина |
| Неденежная амортизация | +10 000 | Уменьшила результат, но не была платежом периода |
| Рост запасов | −40 000 | Деньги связались в ещё не проданном товаре |
| Рост дебиторки | −30 000 | Часть продаж пока не получена деньгами |
| Рост операционного долга | +20 000 | Часть затрат ещё не оплачена |
| Операционный поток | 80 000 | Итог заданных изменений |
Проверка: 120 000 + 10 000 − 40 000 − 30 000 + 20 000 = 80 000 ₽.
Плюс перед ростом долга не означает, что просрочка полезна. Он объясняет только разницу между расходом и оплатой. Договорные даты и последствия нарушения проверяются отдельно.
Проверим тот же результат прямым способом
Зададим совместимые исходные операции этой учебной модели. Выручка 500 000 ₽, себестоимость проданного 250 000 ₽, остальные денежные операционные расходы периода 120 000 ₽, амортизация 10 000 ₽.
Результат: 500 000 − 250 000 − 120 000 − 10 000 = 120 000 ₽.
Из-за роста дебиторки на 30 000 ₽ от покупателей получено 470 000 ₽. Себестоимость проданного 250 000 ₽ и увеличение запаса 40 000 ₽ дают закупки 290 000 ₽. Рост долга поставщикам 20 000 ₽ означает, что из этих закупок оплачено 270 000 ₽.
По прямой стороне поток равен 470 000 − 270 000 − 120 000 = 80 000 ₽. Он совпал с мостом. Прочие денежные расходы в примере полностью оплачены в том же периоде; иных причин разницы нет.
Такое совпадение полезнее заученного правила знаков. Если не сошлось, нужно искать недостающую операцию, неверную классификацию или несовместимый состав исходных сумм.
Какие остатки сравнивать
Изменение означает разницу между концом и началом сопоставимого периода. Запас оценивают по принятой стоимости, не по будущему розничному обороту. Для дебиторки нужны подтверждённые операции и согласованный состав продаж.
Операционные обязательства отделяют от основного долга по кредиту и вложений владельца. Полученный займ может увеличить банковские деньги, но это не выручка и не положительный операционный поток.
Возвраты, списания, предоплаты и неденежные операции усложняют реальную модель. Их нельзя молча спрятать в «изменении запаса». Связь стоимости проданного и денег разбирается в себестоимости товара, а состав текущих ресурсов в оборотном капитале.
Как использовать результат в магазине
Сопоставьте PNL и ДДС, затем подготовьте изменения остатков и неденежные статьи. Для полного моста могут понадобиться данные за пределами маркетплейса.
В Плюсомере проверяйте доступные доходы, расходы и денежные операции. Границы объясняются в методике. Для полного косвенного отчёта нужны дополнительные данные и отдельная сверка.
Закончите разбор конкретной причиной: деньги связаны в новом запасе, ожидают оплаты или сохранились за счёт ещё не наступившего платежа. Тогда расхождение перестаёт быть загадкой и помогает выбрать следующее действие.
Частые вопросы
Амортизацию всегда добавляют к любому показателю?
Добавление нужно, если она уже уменьшила выбранный результат и не была денежным платежом периода. Сначала проверьте состав исходной величины и методику.
Почему рост операционной кредиторки добавляют?
В заданной модели часть расхода или закупки ещё не оплачена. Корректировка объясняет сохранённые деньги, а не советует нарушать срок оплаты.
Полученный кредит увеличивает операционный поток?
Это финансирование, а не обычная выручка бизнеса. В косвенном мосте операционные обязательства и основной долг по кредиту нельзя смешивать.
Достаточно только отчёта маркетплейса?
Для полного моста обычно нужны ещё остатки запасов, расчётов и неденежные статьи всего выбранного бизнеса. Полноту данных проверяют отдельно.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.