Удержания Ozon: продажи есть, а на счёт пришло меньше
Как проверить удержания Ozon по статьям и документам: комиссия, услуги, продвижение, корректировки и разница с банковской выплатой.
· 4 мин чтения
Содержание
По продажам получилось сто тысяч, а банк прислал уведомление только о шестидесяти. Возникает желание вычесть все расходы ещё раз и проверить, куда исчезли деньги. Именно здесь легко получить двойной убыток в своей таблице.
Удержания Ozon проверяют по составу начислений и услуг, а выплату отдельно сверяют с банком. Чтобы объяснить разницу, нужны одинаковые магазин, договор, период и определение исходной суммы. Выручка до услуг, сумма после удержаний и фактическое поступление на счёт отвечают на разные вопросы.
С какой суммы вы начинаете
Есть два удобных пути расчёта:
- Взять выручку после возвратов до услуг площадки и вычесть услуги один раз.
- Взять уже рассчитанную сумму после услуг и проверить её расшифровку, не вычитая те же услуги заново.
Смешение этих путей портит расчёт. Например, комиссия уже уменьшила сумму к выплате, а вы снова вычли её из банковского поступления.
В материале Ozon о комиссиях и тарифах перечислены разные виды расходов продавца. Одного процента комиссии недостаточно, чтобы объяснить всю разницу с продажами.
Соберём одну выплату на учебных числах
В модели начальный остаток расчётов равен нулю, все перечисленные начисления относятся к одному проверяемому периоду. Это условный состав операций, не действующие тарифы.
| Движение | Сумма, ₽ |
|---|---|
| Выручка после возвратов до услуг | 100 000 |
| Вознаграждение за продажу | −18 000 |
| Доставка и обработка | −9 000 |
| Хранение | −2 000 |
| Продвижение | −6 000 |
| Прочие подтверждённые услуги | −1 000 |
| Компенсация в пользу продавца | +1 500 |
| Осталось в расчётах после этих операций | 65 500 |
Если из этой суммы на счёт перечислено 60 000 ₽, в упрощённой модели осталось 5 500 ₽. Это остаток расчётов, который ещё нужно сопоставить с балансом и графиком перечислений. Называть его потерянными деньгами рано.
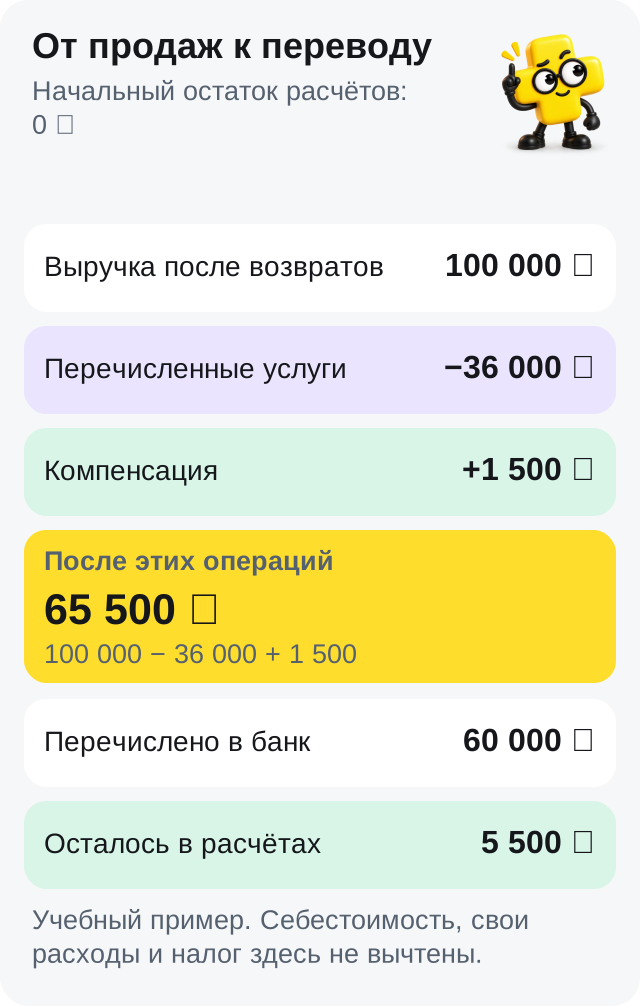
Арифметика: 100 000 − 18 000 − 9 000 − 2 000 − 6 000 − 1 000 + 1 500 = 65 500 ₽. Сумма после перечисленных операций ещё не учитывает закупочную стоимость, собственные расходы и налог бизнеса. Компенсацию также нужно связать с её основанием: она может возмещать утрату, исправлять ошибку или относиться к другому событию.
Разложите услуги по документам
Для каждой спорной суммы сохраните тип операции, дату, идентификатор отправления или услуги, документ и период. Если начисление относится к магазину в целом, не требуйте от него обязательной привязки к заказу.
Полезно разделить проверку на три части.
Продажи и возвраты. Сопоставьте реализацию с выбранной исходной выручкой. Заказы, ещё не завершившиеся покупкой, не подменяют факт реализации.
Услуги. Проверьте, какие суммы уже вошли в расчёт и где лежит их детализация. Реклама из финансов и рекламного кабинета может описывать один расход. Второй источник нужен для контроля, а не для нового вычитания.
Перечисления. Сравните выплаты с банковской выпиской по датам и суммам. Начисление в конце одного месяца может превратиться в поступление в другом.
Что обычно объясняет расхождение
В первую очередь проверьте возврат, корректировку старого начисления, несовпадение периодов и платежи в пути. Затем посмотрите, не объединены ли разные магазины или договоры.
Отдельно разберите дополнительные финансовые услуги, если они подключены. Удержанный платёж по финансированию нельзя целиком объявить новой комиссией за продажу. Нужно понять, где основной долг, а где плата за услугу, и как они уже отражены в учёте.
Не создавайте расход «прочее» только ради совпадения итогов. Он закроет разницу сегодня, а через месяц помешает понять настоящую причину.
За основу можно взять отчёт о реализации Ozon, затем проверить акт сверки. Назначение и сроки конкретного документа уточняйте в кабинете и действующих условиях площадки.
Как использовать результат проверки
В Плюсомере начните с доступных начислений и сверки выбранного периода. Добавьте себестоимость и собственные расходы, чтобы перейти от расчётов с площадкой к результату бизнеса. Состав показателей описан в методике расчёта.
После сверки у вас должны остаться три объяснимые суммы: что продано, сколько получилось после операций площадки и сколько действительно поступило в банк. Для следующей выплаты повторите тот же порядок. Так расхождения находят по событию, пока документы ещё под рукой.
Частые вопросы
Удержания Ozon равны комиссии за продажу?
Нет. Комиссия составляет только часть расходов. В расчётах могут быть доставка, хранение, продвижение, другие услуги и корректировки.
Можно считать прибыль от поступления на банковский счёт?
Банковская выплата показывает движение денег. Для прибыли нужны реализация, расходы соответствующего периода, себестоимость и собственные затраты.
Почему после удержаний осталось 65 500 ₽, а пришло 60 000 ₽?
В учебной модели 5 500 ₽ остаются в расчётах до следующего движения. В реальном случае проверьте начальный баланс, даты и дополнительные операции.
Что делать, если сумма услуги встречается в двух отчётах?
Проверьте идентификатор, период и документ. Если это одно событие, учитывайте расход один раз, а второй отчёт используйте для сверки.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.