Оборачиваемость оборотных средств: где застряли деньги магазина
Как рассчитать оборачиваемость оборотных средств магазина: формула, пример двух периодов и проверка денег в запасах и расчетах с маркетплейсом.
· 4 мин чтения
Содержание
Магазин снова продал на 1,2 миллиона. Только раньше для этого хватало восьмисот тысяч в оборотных активах, а теперь нужен миллион. Заказов больше не стало, зато деньги приходится искать чаще.
Оборачиваемость оборотных средств показывает отношение выручки к среднему размеру оборотных активов за тот же период. Коэффициент рассчитывают так: выручка / средние оборотные активы. Условную продолжительность оборота получают делением числа дней периода на коэффициент.
Это показатель использования средств в бизнесе. Он не обещает, что конкретная выплата маркетплейса поступит через полученное число дней.
Что положить в знаменатель
В этой статье считаем оборачиваемость всех оборотных активов: запасов, дебиторской задолженности, денежных средств и других соответствующих краткосрочных активов. Состав нужно зафиксировать до сравнения.
Чистый оборотный капитал, где из оборотных активов вычитают краткосрочные обязательства, даёт другую базу расчёта. Подставлять его вместо всех оборотных активов незаметно для читателя нельзя. Особенно когда результат близок к нулю или отрицательный.
Для небольшого магазина полезно сначала разнести средства по понятным местам:
- товар на своём складе и складах площадок;
- товар в пути, если он уже принадлежит бизнесу;
- подтверждённые расчёты с площадкой, ещё не поступившие в банк;
- деньги на счетах;
- остальные оборотные активы, которые входят в вашу методику.
Проверьте, не учтён ли товар в пути одновременно в общей сумме запасов и ещё раз отдельной строкой. Из красивой цифры коэффициента такой повтор не виден.
Два периода, одинаковые продажи
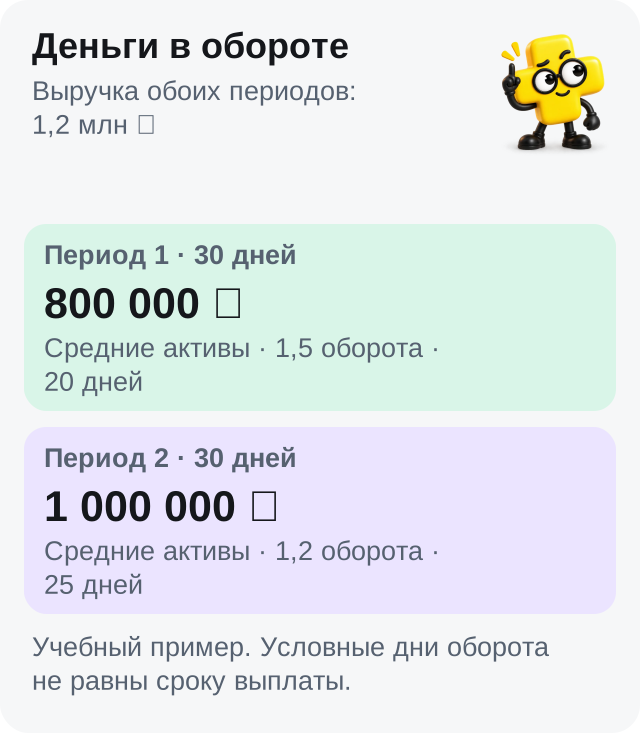
Ниже учебный пример двух периодов по 30 дней. Выручка в обоих случаях равна 1 200 000 ₽. Это выручка от реализации по выбранной методике учёта, а не сумма оформленных заказов или банковских выплат.
Прокрутите таблицу вбок, чтобы увидеть все столбцы →
| Показатель | Период 1 | Период 2 |
|---|---|---|
| Оборотные активы на начало, ₽ | 600 000 | 1 000 000 |
| Оборотные активы на конец, ₽ | 1 000 000 | 1 000 000 |
| Средние активы по двум точкам, ₽ | 800 000 | 1 000 000 |
| Выручка, ₽ | 1 200 000 | 1 200 000 |
| Коэффициент | 1,5 | 1,2 |
| Условный оборот, дней | 20 | 25 |
Первый расчёт: (600 000 + 1 000 000) / 2 = 800 000 ₽. Затем 1 200 000 / 800 000 = 1,5. Для периода в 30 дней: 30 / 1,5 = 20 дней.
Во втором периоде 1 200 000 / 1 000 000 = 1,2, а 30 / 1,2 = 25 дней. Для прежней выручки бизнес держал больше средств в оборотных активах.
Формула с выручкой и средними оборотными активами приведена, например, в «Вестнике Банка России», № 69 за 2015 год. Здесь используется только аналитический метод расчёта.
Где искать причину замедления
Начните с того, какая часть активов выросла.
Запас на складах. Возможно, закупили сезонную партию заранее или пополнили медленный ассортимент. Проверьте оборачиваемость товара по артикулам. Сумма запасов ещё не объясняет, где именно лишние коробки.
Расчёты с площадкой. Сопоставьте начисления, перечисления и поступления в банк. Разные даты могут создавать ожидаемый остаток. Не называйте всю дебиторскую задолженность просроченной без проверки условий.
Товар в пути. Посмотрите, на каком этапе он находится и когда станет доступен. Повторная закупка до сверки первой партии способна увеличить вложения без роста продаж.
Деньги. Резерв на налоги и крупную поставку тоже входит в активы, если так определён показатель. Снижение коэффициента из-за разумного резерва не доказывает плохое управление.
Оценивать нужно причину вместе с изменением показателя.
Почему среднее на начало и конец иногда обманывает
В начале периода запас небольшой, в середине пришла крупная поставка, к концу её распродали. Две крайние точки могут не показать, сколько средств бизнесу понадобилось внутри периода.
При таких колебаниях считайте среднее по более частым сопоставимым остаткам. Например, по дням или неделям. Не сравнивайте показатель, рассчитанный по двум датам, с показателем по ежедневным остаткам, не предупредив об изменении методики.
Отдельно проверяйте прибыль. Распродажа в убыток может ускорить движение товара, но не сделать бизнес здоровее.
Как превратить коэффициент в действие
Выберите одну обнаруженную причину и один следующий шаг: уменьшить повторную закупку слабого SKU, разобраться с партией в пути или сверить конкретное перечисление.
В Плюсомере можно начать с товаров, запасов, отчётов о деньгах и сверки доступных данных. Сам коэффициент посчитайте по выручке и полному набору оборотных активов, собранному в вашем учёте.
Если главный вопрос звучит «через сколько после закупки вернутся деньги», дополните анализ финансовым циклом и платёжным календарём. Эти инструменты отвечают на другой вопрос и хорошо работают рядом.
Частые вопросы
Чем оборачиваемость оборотных средств отличается от оборачиваемости товара?
У первой база шире: оборотные активы бизнеса. Для товарного запаса отдельно выбирают соответствующие остатки и показатель оборота. Смешивать базы нельзя.
Двадцать дней в формуле означают срок выплаты маркетплейса?
Нет. Это условная продолжительность оборота, полученная из агрегированных показателей. Реальные сроки поступлений проверяют по договорам и движениям денег.
Какой коэффициент считается нормальным?
Универсального значения для всех магазинов нет. Влияют ассортимент, сезон, условия закупок, структура активов и выбранный период.
Что делать, если средняя база равна нулю?
Не делить. Проверьте состав и полноту данных. Если использовался чистый оборотный капитал, близкий к нулю, такой коэффициент особенно трудно интерпретировать.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.