Выплаты собственнику: прибыль магазина и личные деньги в разных строках
Как вести учет выплат собственнику магазина: получатель, дата, банковская связь, распределение денег и пример без двойного расхода.
· 4 мин чтения
Содержание
Владелец забрал из магазина 150 тысяч и записал «дивиденды» в расходы. Прибыль в отчёте сразу просела. Товар не стал дороже, логистика не изменилась, но по таблице бизнес внезапно работает хуже.
Выплаты собственнику учитывают отдельно от расходов на работу магазина, если это распределение средств владельцу. Для понятного управленческого учёта нужны получатель, фактическая дата, сумма и основание. Банковскую операцию и запись выплаты связывают так, чтобы одни деньги не попали в итог дважды.
Здесь разбираем управленческий учёт распределения денег. Зарплата за работу, возврат займа и другие основания требуют своей классификации. Правила оформления зависят от формы бизнеса.
Сначала прибыль, потом решение о выплате
Прибыль показывает результат периода. Возможность забрать деньги зависит ещё и от остатка на счетах, обязательств и ближайших платежей.
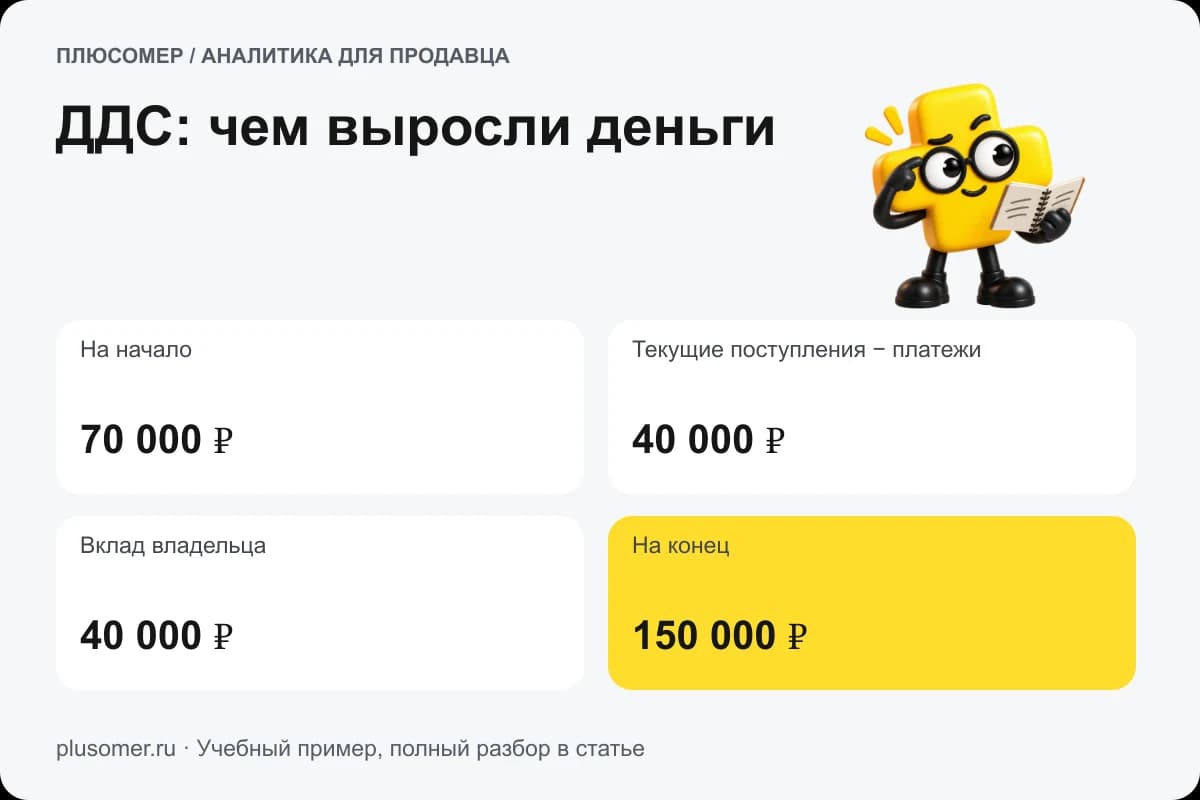
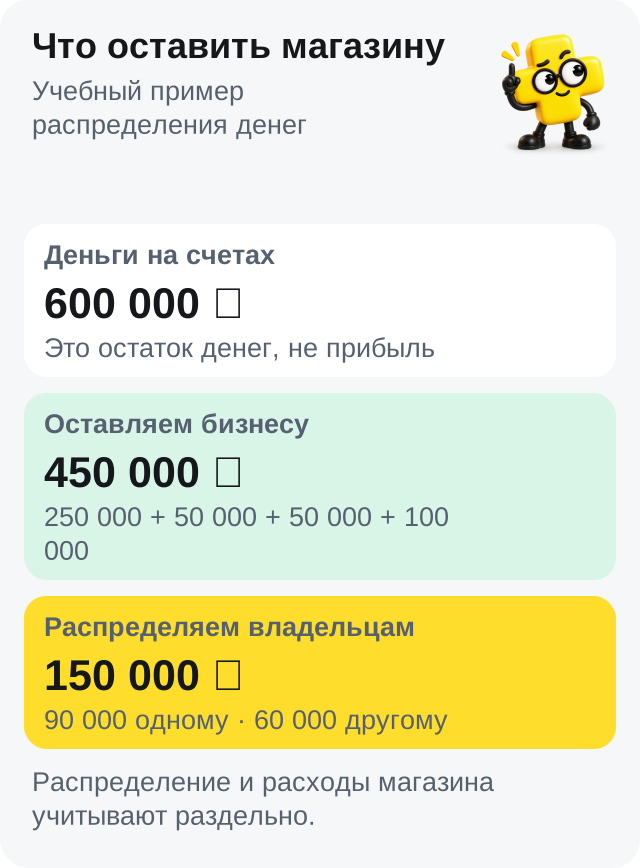
Представим учебный магазин с прибылью за месяц 240 000 ₽. На счетах находится 600 000 ₽. Владелец видит обе суммы и решает, что 150 000 ₽ можно перевести себе.
Перед переводом составляем короткий план:
| Назначение денег | Сумма, ₽ |
|---|---|
| Следующая закупка | 250 000 |
| Налоговые платежи по плану | 50 000 |
| Оплата продвижения | 50 000 |
| Рабочий резерв | 100 000 |
| Всего оставляем бизнесу | 450 000 |
| Разница с остатком 600 000 ₽ | 150 000 |
Все суммы условные. Запланированные налоги в примере не обозначают налоговую ставку. Если есть ещё обязательства или ограничения, их тоже нужно включить в решение.
В этом сценарии прибыль 240 000 ₽ и доступные для выбранного распределения 150 000 ₽ не совпадают. Так бывает без ошибки.
Что меняется в отчёте после перевода
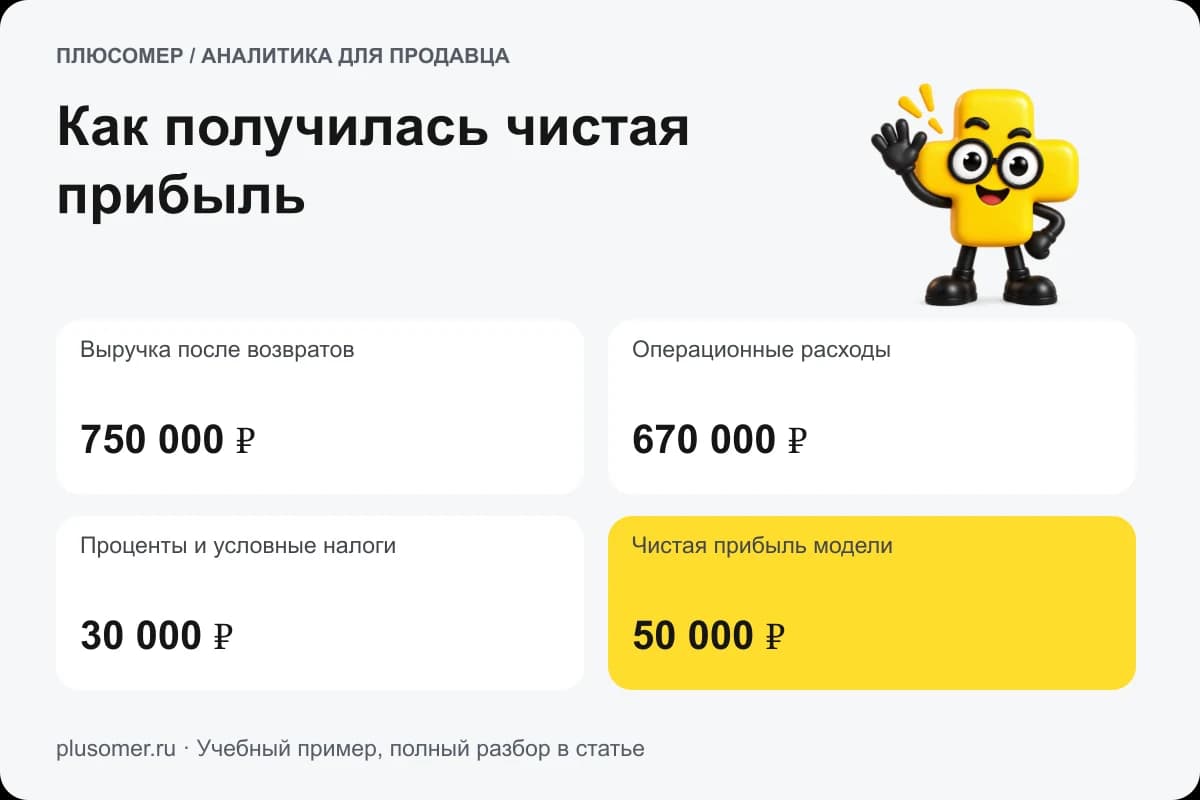
Если все 150 000 ₽ относятся именно к распределению владельцам, управленческая прибыль за период остаётся 240 000 ₽. После распределения из результата этого периода остаётся 90 000 ₽: 240 000 − 150 000.
Эти 90 000 ₽ показывают оставшуюся после распределения часть результата периода. Остаток денег на счетах рассчитывают отдельно. На банковский остаток влияют закупки, расчёты прошлых периодов, займы и другие движения. Отдельная строка «после распределения» нужна, чтобы видеть судьбу результата, а не подменять ДДС.
Если выплата попала в расходы, а затем ещё и в распределение, итог будет занижен дважды. Исправлять нужно классификацию исходной операции, сохранив её историю.
Когда владельцев несколько
В нашем учебном примере согласовано перевести одному получателю 90 000 ₽, другому 60 000 ₽. Это условное решение владельцев, не рекомендация по долям и не правило оформления дивидендов.
Для учёта обе выплаты должны иметь конкретных получателей. Человек, который нажал кнопку в сервисе, не обязательно получил деньги.
Запишите:
- Кому предназначена выплата.
- Когда деньги фактически перечислены.
- Сколько перечислено и на каком основании.
- Какой банковской операции соответствует запись.
При частичном переводе отражайте выплаченную часть. Намерение «забрать сто тысяч» ещё не означает, что деньги действительно ушли.
Как вести выплаты в Плюсомере
В разделе «Деньги → Выплаты собственнику» есть отдельный справочник получателей. Приглашать каждого владельца в команду для создания записи не требуется.
Добавьте выплату с датой, суммой и получателем. Если в выписке уже есть соответствующая операция нужного вида, свяжите её с выплатой. В Плюсомере проверяются совпадение даты и суммы; связанная операция учитывается один раз.
Если старые выплаты были занесены в расходы журнала, предусмотрен перенос. Перед ним нужно проверить, кому и когда действительно перечислили деньги. Не переносите весь результат поиска «дивиденды» без просмотра оснований: похожая подпись не доказывает одинаковую природу платежей.
Можно открыть раздел выплат в демо, посмотреть устройство справочника и истории, а в своём пространстве завести получателей и сверить операции.
Где чаще всего остаётся ошибка
Деньги перепутали с расходом. Выплата владельцу ради распределения результата уменьшила прибыль, хотя к работе магазина не добавилось нового расхода.
Неизвестного получателя угадали по автору. Запись сделал менеджер, деньги получил партнёр. Итоги по владельцам стали неверными.
Одно перечисление сохранили дважды. Оно уже было в банке, затем появилось ручной выплатой без связи.
Сумму из отчёта приняли за разрешение на выплату. Управленческий сервис не заменяет основание, обязательные проверки и оформление конкретной формы бизнеса. Для личных средств ИП есть отдельный разбор; его нельзя механически применять к выплатам участников ООО.
Начните с прошлого месяца. Сверьте одного получателя и одну банковскую выплату, затем переходите к остальным. Это небольшой участок учёта, на котором хорошо видно, куда на самом деле уходит заработанное.
Частые вопросы
Выплата собственнику уменьшает прибыль магазина?
Распределение средств владельцу в управленческом учёте показывают отдельно от операционных расходов. Зарплату, плату за услуги и возврат займа классифицируют по их основаниям.
Можно выплатить ровно всю прибыль за месяц?
Одна сумма прибыли этого не подтверждает. Сначала проверяют реальные деньги, обязательства, резерв и условия конкретного бизнеса.
Нужно ли приглашать получателя в команду Плюсомера?
Для справочника собственников отдельное приглашение не требуется. Доступ к просмотру и изменению финансов при этом определяется правами пользователя.
Зачем связывать выплату с банковской операцией?
Чтобы подтвердить фактическое движение и не учесть один перевод дважды. Запись выплаты сама по себе не создаёт поступление или списание в банковской выписке.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.