Удержания Wildberries: за что списали и почему минус иногда означает выплату
Как проверить удержания ВБ: документы, знаки в отчете, перенос старого долга и защита от двойного расхода. Разбор на учебных суммах.
· 4 мин чтения
Содержание
В отчёте Wildberries появилась сумма 5 500 ₽. Рядом встречаются слова «удержание», «выплата» и минус перед числом. Самый быстрый способ запутаться: занести весь итог в расходы и больше к нему не возвращаться.
Удержания ВБ нужно проверять по основанию, документу и влиянию на расчёты. В официальном смысле это отдельные расчёты между площадкой и продавцом, обычно без привязки к конкретному заказу. Они могут уменьшать баланс продавца или отражать выплату в его пользу. Знак в исходном отчёте читается по правилам этого отчёта.
Сначала разделим два значения слова
В разговоре «удержаниями» часто называют вообще всё, что площадка вычла из продаж: комиссию, доставку, хранение, продвижение. Но в детализации есть конкретные поля и основания. Колонка «Удержания» не обязана содержать все расходы магазина.
В инструкции Wildberries объясняются расчёты в пользу площадки и продавца. По её текущему описанию удержание показывается без знака, а выплата продавцу со знаком «−». Поэтому отрицательное число в этом поле нельзя автоматически считать ещё одним расходом.
Другая ловушка находится рядом: дата выставления суммы может отличаться от периода самой услуги. Закрывать октябрь по дате появления строки без проверки основания неудобно. Реклама могла относиться к другому отрезку.
Найдите объяснение для каждой суммы
Сохраните исходный отчёт. Затем откройте детализацию суммы в «Прочих удержаниях/выплатах», если сумма кликабельна. Зафиксируйте дату, номер документа, комментарий и знак.
Дальше полезно завести короткую таблицу проверки:
| Что сохранить | Зачем это нужно |
|---|---|
| Номер отчёта и период | Чтобы сравнивать одни даты |
| Номер документа | Чтобы найти подтверждение основания |
| Комментарий | Чтобы понять услугу или корректировку |
| Исходную сумму и знак | Чтобы не перевернуть выплату |
| Период услуги | Чтобы не переписать результат чужого месяца |
| Строку в своём учёте | Чтобы проверить повтор |
Если сумма не связана с конкретным товаром, не назначайте её первому попавшемуся артикулу. Иначе один SKU внезапно окажется убыточным, хотя расход относится ко всему магазину. Сначала определите уровень учёта, потом способ распределения.
О том, какие операции находятся в строках и столбцах, есть отдельная справка по детализации отчёта.
Почему 5 500 ₽ не всегда означают новый расход 5 500 ₽
Возьмём учебную ситуацию. Все основания подтверждены документами, корректировка относится к той же услуге текущего периода.
Прокрутите таблицу вбок, чтобы увидеть все столбцы →
| Строка исходной проверки | Сумма в условном поле, ₽ | Что произошло |
|---|---|---|
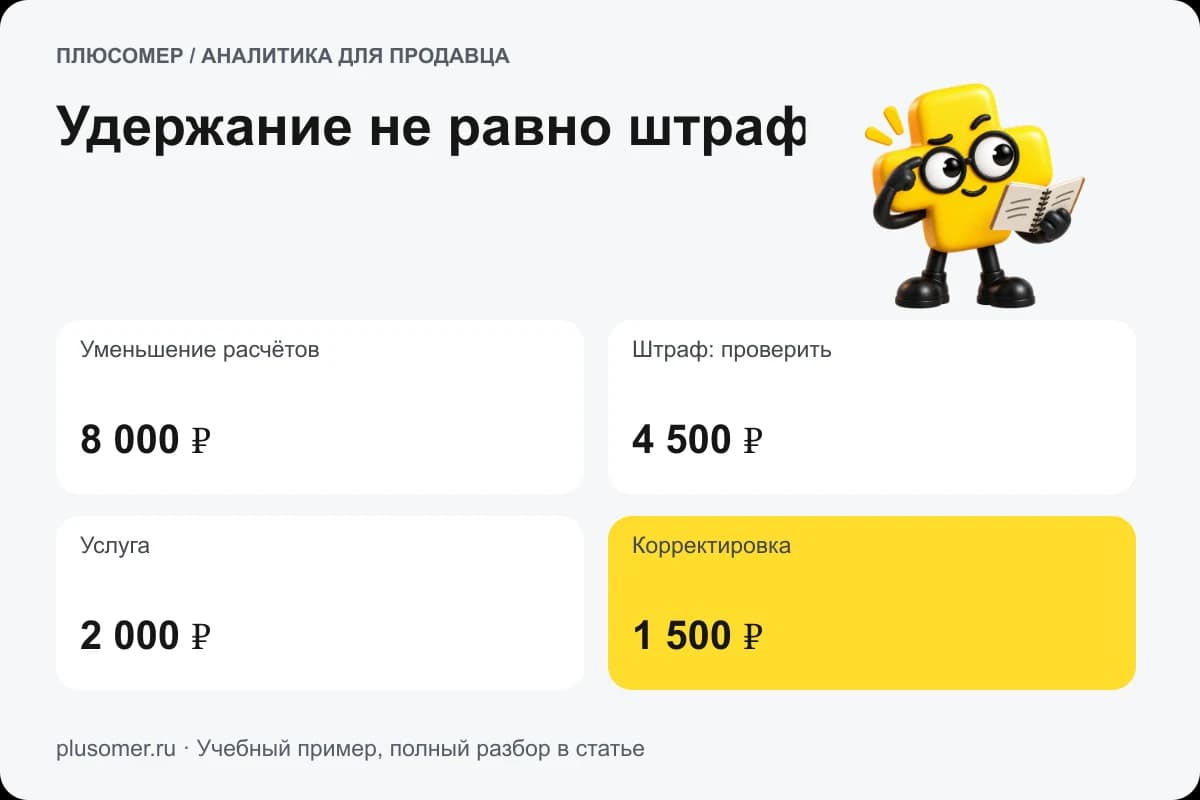
| Услуга текущего периода | 4 000 | Новый расход |
| Погашение ранее учтённого долга | 2 000 | Повторного расхода нет |
| Исправление суммы этой услуги в пользу продавца | −500 | Уменьшение расхода |
Общее уменьшение расчётного баланса составляет 4 000 + 2 000 − 500 = 5 500 ₽. Но расход текущего периода в этом примере равен 4 000 − 500 = 3 500 ₽.
Две тысячи уже уменьшили результат раньше. Если вычесть их второй раз, отчёт о прибыли станет хуже без нового события в бизнесе.
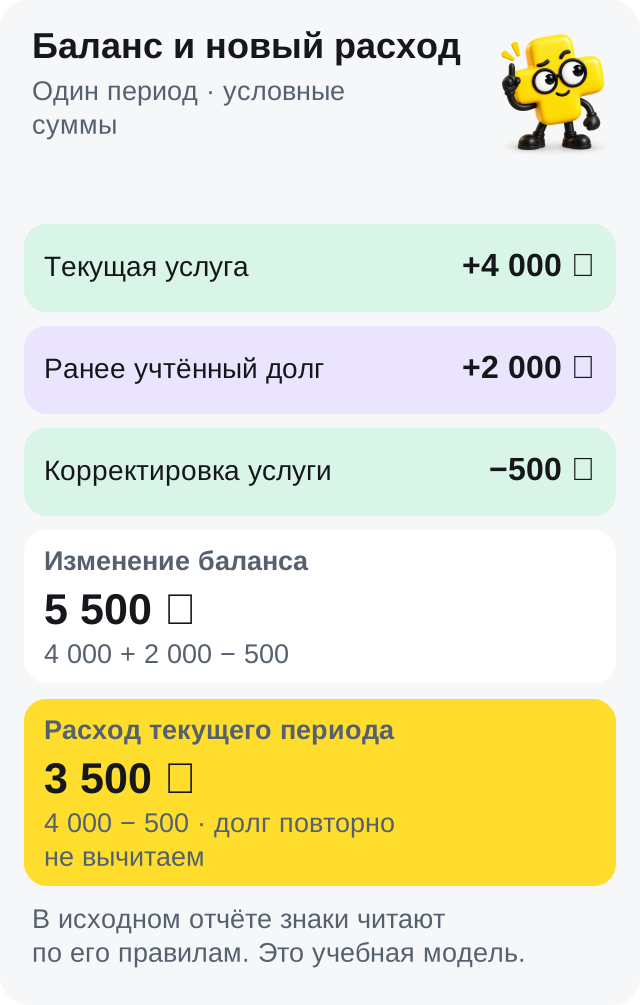
Суммы условные и не описывают тарифы WB. В вашем отчёте нужно отдельно подтвердить, что долг действительно был учтён, а корректировка относится именно к выбранной услуге.
Когда нужна проверка штрафа, а когда услуги
Если основание связано с нарушением, переходите к разбору штрафов ВБ: что произошло, на каком основании начислили, какие документы приложить. Если это обработка, хранение или продвижение, начните с периода и объёма услуги.
Спорить с формулировкой «площадка много списала» трудно. Сильнее работает конкретная проверка: документ, строка, ваша сумма, сумма площадки и объяснение разницы.
Не прибавляйте расход из рекламного кабинета к той же услуге, уже полученной из финансового отчёта. Два источника могут показывать одну операцию. Для каждой суммы выберите источник учёта, а второй используйте для проверки.
Как закончить сверку
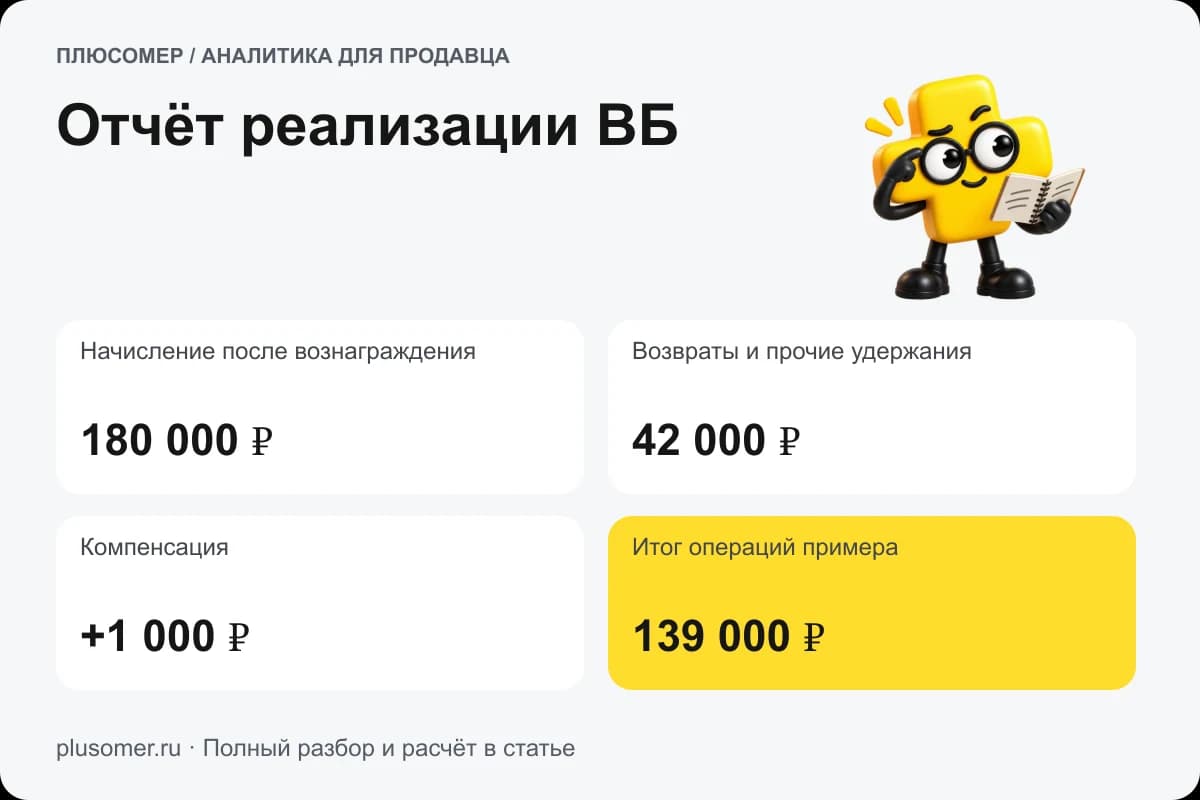
Сначала объясните удержания и корректировки, затем сопоставьте итог с отчётом о реализации и выплатами. Даже понятная сумма «к перечислению» ещё не равна чистой прибыли: остаются закупочная стоимость, собственные затраты и налоги.
В Плюсомере откройте сверки и проверьте одинаковый магазин, источник и период. Если основание требует ручного решения, сохраните документ и задачу на проверку. Сервис помогает собрать расчёт; решение о спорной сумме должно опираться на исходные документы.
Начните с одного непонятного удержания, а не со всей истории магазина. Когда у каждой строки появится понятная причина, общий итог перестанет выглядеть загадкой.
Частые вопросы
Все списания Wildberries находятся в колонке «Удержания»?
Нет. Комиссия, доставка и другие расходы могут отражаться в отдельных полях. Проверяйте методику конкретного отчёта.
Минус перед удержанием всегда означает убыток?
Нет. В текущем описании WB выплата в пользу продавца в этом поле отражается со знаком «−». Нужны основание и правила чтения поля.
Погашение отрицательного баланса нужно ещё раз включать в расходы?
Если исходные расходы уже учтены, повторное отражение долга новым расходом занизит прибыль. Сначала найдите операции, из которых он возник.
Почему дата удержания отличается от даты услуги?
Площадка может выставить сумму позднее события. Период услуги и дату расчёта проверяют отдельно по документам.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.