Комиссии ВБ для продавцов: сколько стоит одна продажа
Комиссии ВБ для продавцов: где проверить ставку, чем вознаграждение отличается от всех удержаний и как посчитать фактическую нагрузку на товар.
· 5 мин чтения
Содержание
Комиссии ВБ для продавцов нужно проверять по категории, модели продаж и условиям конкретного товара. Вознаграждение площадки составляет лишь часть расходов: дополнительно могут возникать логистика, хранение, приёмка, продвижение и другие услуги. Для решения о цене посчитайте всю нагрузку на завершённую продажу, а не один процент из таблицы.
Вопрос «сколько берёт WB?» похож на вопрос «сколько стоит поездка?». Билет известен, но ещё есть багаж и дорога до вокзала. Плюсомер предлагает проверить весь маршрут, прежде чем обещать товару хорошую маржу.
Где посмотреть актуальную комиссию
Начните с раздела «Тарифы» на портале продавца. Найдите категорию товара и нужную модель работы. У WB есть инструкция по этому разделу. Для конкретной состоявшейся продажи проверяйте детализацию финансового отчёта и применённые условия.
Таблицу из старой статьи или скриншот из чата используйте только как повод свериться с кабинетом. Ставки, дополнительные опции и условия фиксации меняются. Одна цифра «для всех товаров в 2026 году» не поможет точно рассчитать ваш артикул.
Проверьте категорию именно в карточке. Если при создании выбрали близкую, но другую категорию, расчёт может отличаться от ожидаемого. Исправлять категорию стоит по содержанию товара, а не ради понравившейся ставки.
КВВ и все удержания: почему числа разные
Коэффициент вознаграждения Wildberries участвует в расчёте вознаграждения. На него могут влиять категория, платформенные скидки и выбранные дополнительные условия. Официальная формула и её составляющие приведены в правилах расчёта вознаграждения.
Когда продавец делит все удержания на выручку и получает большой процент, он считает другой показатель: общую нагрузку площадки. Это полезное число, но называть его чистой комиссией неточно.
| Показатель | Что показывает | Для чего нужен |
|---|---|---|
| Ставка вознаграждения | Условие начисления конкретной услуги | Предварительный расчёт |
| Фактическое вознаграждение | Начисленную сумму по операциям | Проверка отчёта |
| Все расходы площадки / выручка | Совокупную нагрузку услуг | Анализ экономики товара |
| Все расходы с закупкой и рекламой | Полную нагрузку бизнеса | Оценка прибыли |
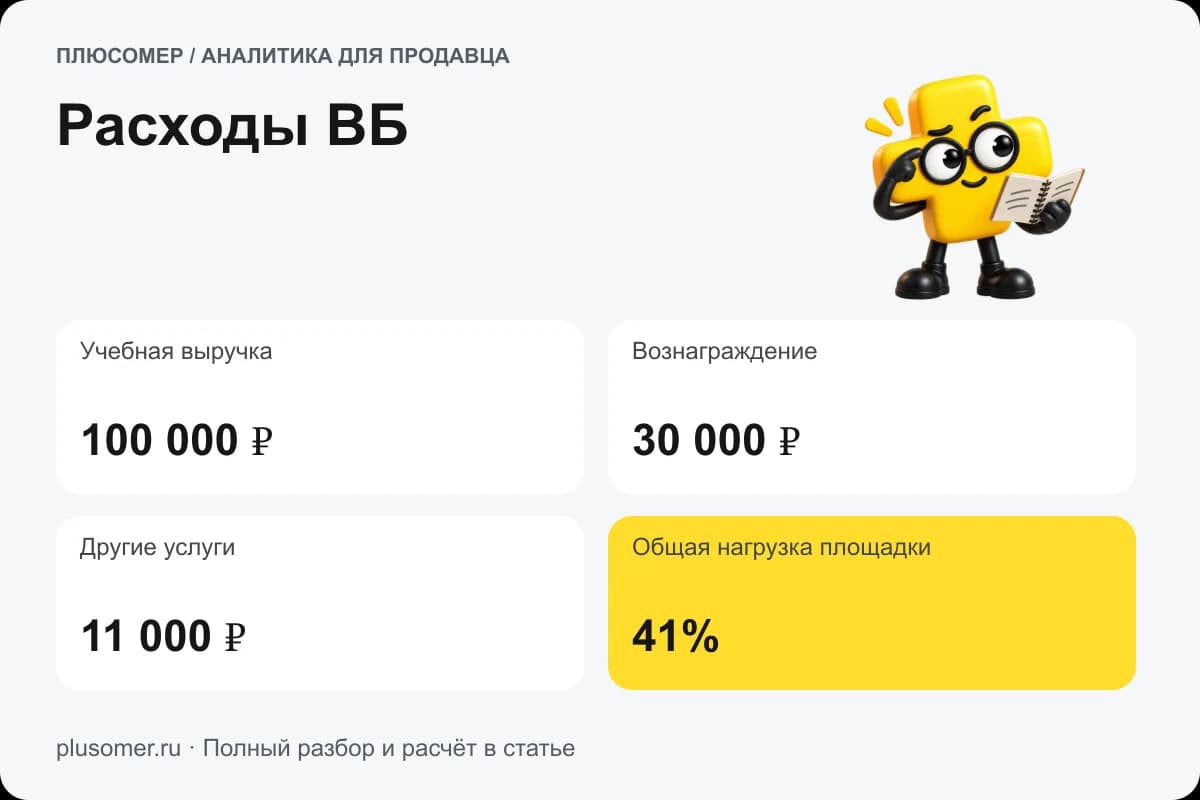
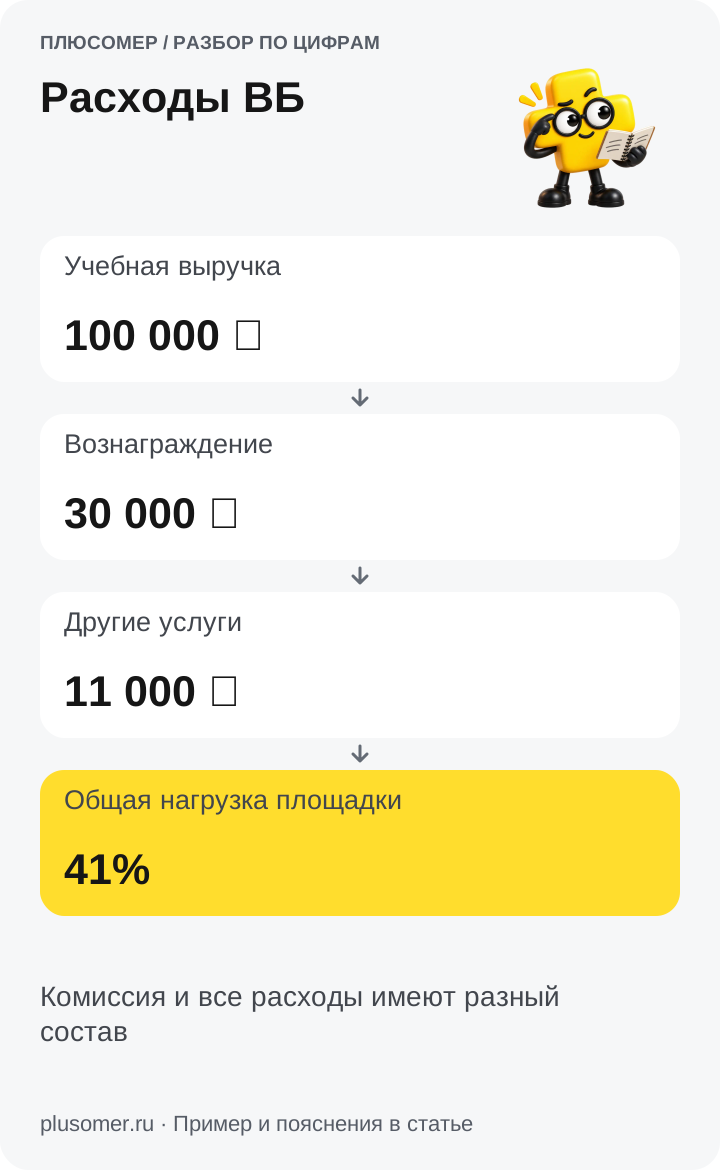
Пример: комиссия 30%, расходы площадки 41%
В учебном примере выручка продавца после возвратов составляет 100 000 ₽. Вознаграждение условно равно 30 000 ₽, доставка 8 000 ₽, хранение 2 000 ₽, прочие подтверждённые услуги 1 000 ₽. Это пример, а не тарифная рекомендация.
Совокупные расходы площадки: 30 000 + 8 000 + 2 000 + 1 000 = 41 000 ₽. Их доля равна 41%. Разница с 30% объясняется другими услугами, а не обязательно ошибкой WB.
Если себестоимость проданного товара равна 35 000 ₽, а отдельный расход на рекламу 10 000 ₽, останется 14 000 ₽ до общих расходов и налогов: 100 000 − 41 000 − 35 000 − 10 000. При включённой в услуги рекламе повторного вычитания быть не должно.
Не сравнивайте процент удержаний с витринной суммой покупательских цен, если финансовая база продавца другая. Отдельно учтите возвраты и операции прошлых периодов. Иначе знаменатель и числитель будут описывать разные продажи.
Как проверить неожиданный рост расходов
Сначала сравните одинаковый ассортимент. Если в этом месяце стало больше крупногабаритных товаров, средняя нагрузка магазина изменится даже без роста ставки для прежних артикулов.
Затем разложите расходы по услугам и товарам. Для каждого крупного отклонения запишите сумму, период, количество единиц и основание. Расход на одну завершённую продажу часто объясняет проблему лучше общего процента.
Проверьте дополнительные опции и разовые начисления. Если выросло хранение, изменение цены товара может вообще не решать причину: возможно, медленный запас слишком велик. Если подорожали возвраты, посмотрите выкуп по размерам и вариантам.
Что проверить перед скидкой
Возьмите цену после вашей скидки, примените актуальные правила вознаграждения и пересчитайте остальные расходы. Некоторые из них останутся почти такими же в рублях. Поэтому скидка на 10% может уменьшить прибыль гораздо сильнее, чем на 10%.
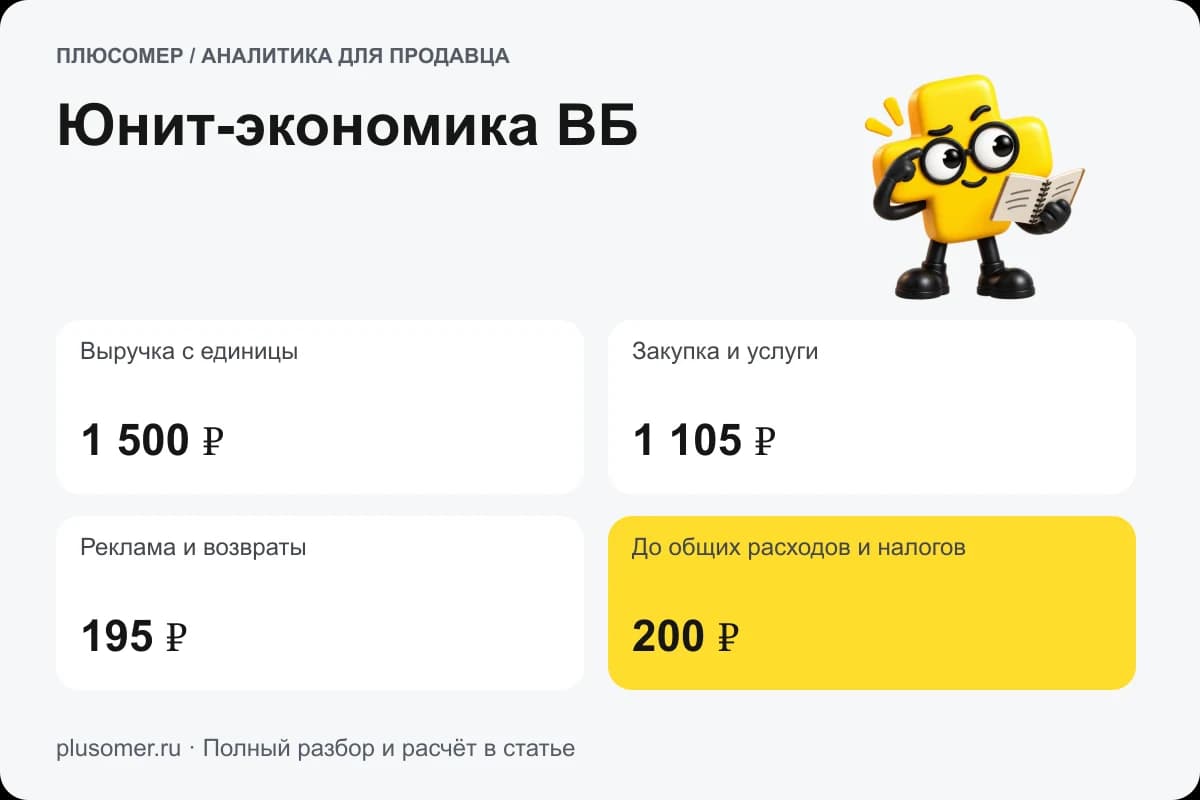
Например, товар оставлял 200 ₽ при выручке 1 500 ₽. Если снижение цены уменьшает выручку на 150 ₽, а связанные процентные расходы сокращаются на 45 ₽, остаток падает до 95 ₽: 200 − 150 + 45. Скидка 10% сократила этот остаток на 52,5%. Все числа условные.
Сравните обычный и неблагоприятный сценарий в юнит-экономике ВБ. Не забывайте, что дополнительный объём продаж потребует запаса и оборотных денег.
Как помогает Плюсомер
Плюсомер собирает фактические удержания подключённого WB по статьям и показывает их рядом с выручкой и прибылью товара. Введите себестоимость и проверьте полноту загрузки. Так вы оцениваете фактическую экономику, а не бесконечно обновляете одну плановую ставку в Excel.
Встроенному ИИ можно задать вопрос: «Какие услуги WB сильнее всего выросли за прошлый месяц?» Для короткой сводки по прибыли есть Алиса на Яндекс Станции с учётом прав доступа. Подробности начислений проверяйте в отчёте, а действующие условия в кабинете площадки.
Попробуйте бесплатно: 14 дней с первой успешной непустой загрузки, без карты. Хорошая первая задача: взять один завершённый период и проверить, из каких услуг сложился ваш фактический процент расходов.
Частые вопросы
Где посмотреть комиссию ВБ для своего товара?
Проверьте категорию и модель в разделе «Тарифы» портала продавца. Для состоявшейся операции используйте детализацию финансового отчёта и действовавшие условия.
Почему удержания больше процента комиссии?
Кроме вознаграждения могут начисляться доставка, хранение и другие услуги. Сравнивайте состав расходов и одинаковую финансовую базу.
Можно ли указать одну ставку для всего ассортимента?
Для точного расчёта нет: категории и условия различаются. Средняя доля расходов полезна для обзора магазина, но не заменяет экономику конкретного товара.
Можно ли заранее точно посчитать будущие удержания?
Можно сделать план по действующим условиям и сценариям. Фактический результат зависит также от возвратов, движений товара и реально оказанных услуг.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.