ДРР ВБ: когда реклама окупается, а когда съедает прибыль
ДРР ВБ с формулой и примерами: чем рекламная ДРР отличается от общей, почему низкий процент не гарантирует прибыль и как найти предел бюджета.
· 5 мин чтения
Содержание
ДРР ВБ, доля рекламных расходов, считается так: расходы на рекламу ÷ выбранная выручка × 100%. Если потратили 10 000 ₽, а соответствующая выручка составила 100 000 ₽, ДРР равна 10%. Чтобы понять, выгодна ли реклама, сравните эту долю с остатком после себестоимости и остальных расходов товара.
Сам по себе маленький процент ничего не обещает. У одного товара до рекламы остаётся 35% выручки, у другого 8%. Одинаковая ДРР 10% для них заканчивается по-разному.
Сначала подпишите знаменатель
У рекламной ДРР в знаменателе выручка или сумма заказов, которую рекламная система связала с продвижением. У общей ДРР товара или магазина в знаменателе все соответствующие продажи. Это разные показатели, их полезно держать рядом.
Рекламные кабинеты описывают результат в рамках своих правил атрибуции. Заказ после рекламы ещё может не завершиться. Поэтому не приравнивайте сумму рекламных заказов к финансовой выручке после возвратов.
| Показатель | Учебные данные | Результат |
|---|---|---|
| ДРР по рекламным заказам | 15 000 ₽ / 100 000 ₽ | 15% |
| ДРР по всем заказам товара | 15 000 ₽ / 180 000 ₽ | 8,3% |
| ДРР по завершённым продажам товара | 15 000 ₽ / 150 000 ₽ | 10% |
Все три числа могут быть рассчитаны правильно. Ошибка возникает, когда сравнивают разные определения и принимают изменение методики за улучшение бизнеса. Название отчёта, период и базу расчёта указывайте рядом с числом.
Какой ДРР считается нормальным на ВБ
Предельная ДРР зависит от экономики вашего товара. Возьмите выручку и вычтите себестоимость, услуги площадки и остальные расходы, кроме рекламы. Получившаяся доля показывает, сколько теоретически можно потратить на продвижение до обнуления этого остатка.
Но работать на таком пределе неудобно: нужны деньги на общие расходы, налоги, вашу прибыль и непредвиденные отклонения. Поэтому целевая ДРР должна оставлять запас, а не просто укладываться в техническую безубыточность.
Плюсомер смотрит на табличку «ДРР 7%» и первым делом спрашивает: «Сколько было до рекламы?» Награждать процент медалью пока рано.
Пример рекламного бюджета
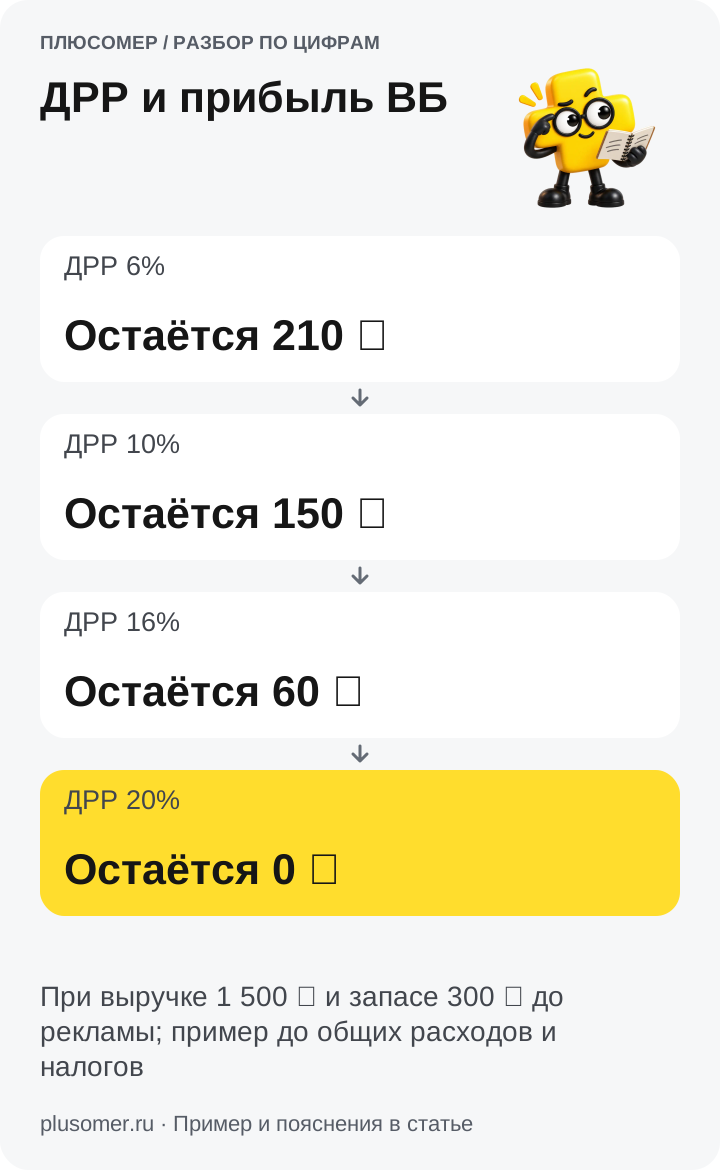
В учебном примере после себестоимости и услуг WB остаётся 300 ₽ с продажи за 1 500 ₽, то есть 20%. Это ещё до общих расходов и налогов.
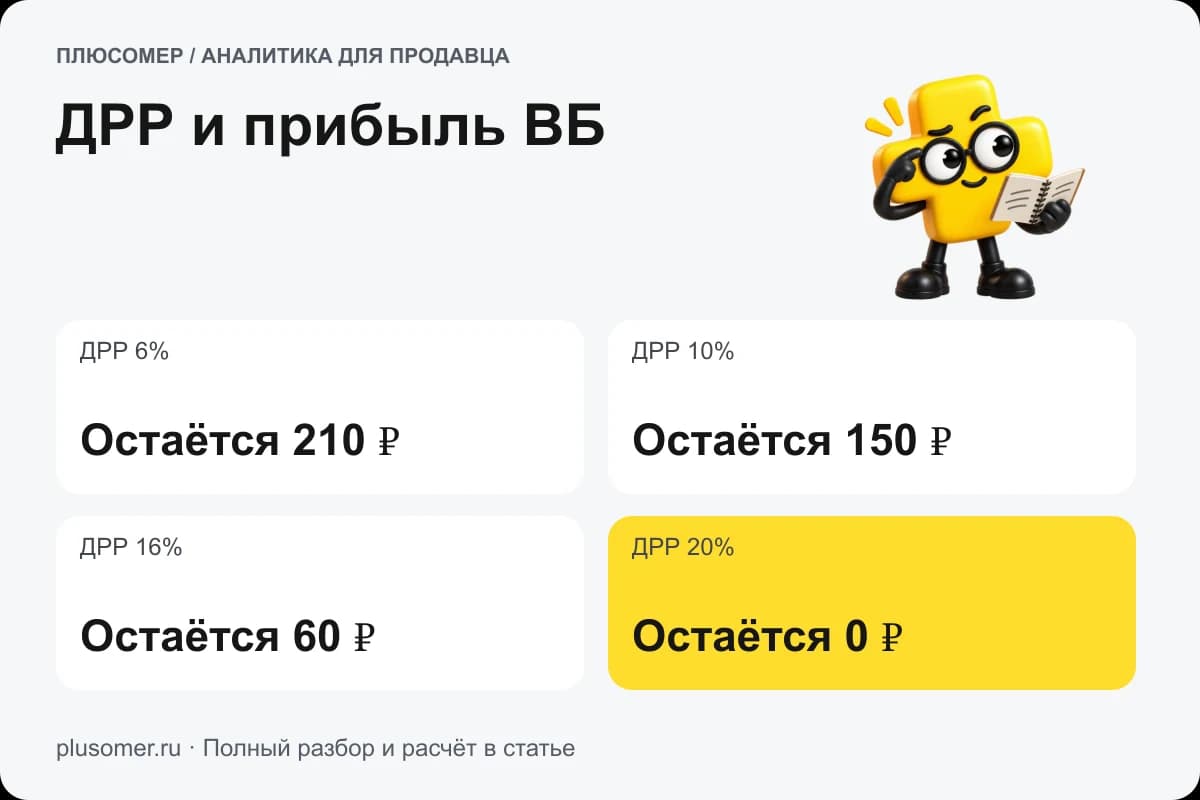
| Реклама на одну завершённую продажу | ДРР | Остаток после рекламы |
|---|---|---|
| 90 ₽ | 6% | 210 ₽ |
| 150 ₽ | 10% | 150 ₽ |
| 240 ₽ | 16% | 60 ₽ |
| 300 ₽ | 20% | 0 ₽ |
При ДРР 16% рекламная система может радовать заказами, но на общие расходы остаётся всего 60 ₽. При 20% прямой остаток исчезает. Значения условные: для вашего артикула нужно подставить фактическую юнит-экономику.
Что проверять, если ДРР выросла
Не начинайте с массового снижения ставок. Сначала выясните, вырос расход или снизился результат в знаменателе. Удорожание клика, падение конверсии и рост невыкупа требуют разных действий.
Проверьте наличие товара, цену и соответствие карточки аудитории. Если покупатели переходят, но не заказывают, дополнительный трафик может лишь увеличить потери. WB описывает последовательность «показы, клики, корзины, заказы» в инструкции по статистике продвижения. Способ расчёта конкретной метрики проверяйте в выбранном отчёте.
Затем сравните одинаковые дни недели и учтите созревание заказов. После отключения кампании могут оставаться результаты прежних переходов. На одном дне невозможно надёжно отделить эффект ставки от обычного колебания спроса.
Как проверить, принесла ли реклама дополнительные деньги
Важна общая прибыль товара, а не только продажи с рекламной меткой. Часть покупателей могла бы купить органически. Рост рекламных заказов при прежних общих продажах сам по себе не доказывает пользу увеличенного бюджета.
Сформулируйте проверку заранее: какой товар, какое изменение, какие периоды и допустимый убыток на эксперимент. Сохраните цену, наличие и основные условия максимально сопоставимыми. Изменение общей прибыли полезнее оценивать после того, как заказы завершились и появились расходы.
Например, бюджет вырос на 5 000 ₽, а дополнительный остаток до рекламы составил 4 000 ₽. Даже при росте продаж финансовый эффект такого изменения равен −1 000 ₽. Это учебный расчёт эффекта, а не прогноз для любого рекламного кабинета.
Как Плюсомер сокращает ручную проверку
В Плюсомере расходы на продвижение можно смотреть рядом с выручкой и прибылью подключённой площадки. Проверяйте, из каких источников получен расход: пополнение баланса и списание за услугу не должны уменьшать прибыль дважды. Данные отдельной кампании могут обновляться иначе, чем финансовый отчёт.
Встроенный ИИ помогает найти товары, у которых расходы растут быстрее результата. Попросите указать период и базу ДРР. Алисе на Яндекс Станции удобнее задать короткий вопрос о прибыли WB, а разбор кампаний оставить экрану. Через MCP можно обсуждать цифры с совместимым ИИ‑ассистентом.
Попробуйте Плюсомер бесплатно: 14 дней с первой успешной непустой загрузки, карта не нужна. Выберите один рекламируемый артикул и проверьте, сколько денег он оставляет после всех расходов. Это полезнее попытки угадать «хороший процент» для всего ассортимента.
Частые вопросы
ДРР 10% на ВБ считается хорошей?
Зависит от остатка до рекламы и общих расходов. Для товара с запасом 8% такая ДРР уже слишком высока, а при запасе 30% может быть приемлемой.
Почему ДРР в сервисе и рекламном кабинете отличается?
Могут различаться источник расходов, база выручки, атрибуция, период и учёт возвратов. Сначала сравните определения, затем числа.
Можно ли считать ДРР по заказам?
Да, для оперативного контроля, если явно указать эту базу. Финальную окупаемость проверяйте по завершённым продажам и фактическим расходам.
Низкая ДРР гарантирует прибыль?
Нет. После себестоимости, услуг площадки, общих расходов и налогов товар может оказаться убыточным даже при низкой доле рекламы.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.