Как посчитать прибыль на ВБ и не перепутать её с выплатой
Как посчитать прибыль на ВБ по отчётам: выручка, возвраты, себестоимость, реклама и общие расходы. Пример за месяц и проверка суммы к перечислению.
· 5 мин чтения
Содержание
Чтобы посчитать прибыль на ВБ, возьмите выручку с учётом возвратов за выбранный период и вычтите себестоимость проданных товаров, услуги площадки, продвижение, общие расходы и налоги. Выплата Wildberries для этого не подходит: она уже содержит часть удержаний и относится к движению денег. Если начать с неё и ещё раз вычесть все комиссии, результат окажется занижен.
Есть и обратная ошибка: считать прибылью всё, что пришло на счёт. Тогда закупка будто была бесплатной, сотрудники работают из любви к органайзерам, а налоговая существует в другой вселенной. Плюсомер предлагает оставить такую бухгалтерию для фантастических романов.
Выберите период и основу расчёта
Для первого разбора возьмите завершённый месяц. Сохраните отчёты, укажите дату выгрузки и работайте в одной методике. Если позже придут корректировки, вы сможете объяснить изменение результата.
Отдельно подпишите, что включает выручка. Для управленческого расчёта она должна соответствовать признанным продажам с учётом возвратов. Сумма новых заказов и деньги на банковском счёте показывают другие события.
Источником операций служит детализация отчёта реализации WB. Порядок чтения колонок разобран в статье про отчёт о реализации ВБ.
Две формулы, которые не стоит смешивать
Первая формула начинается с выручки: из неё последовательно вычитаются расходы. Вторая начинается с начисления после удержаний: из него вычитаются только те расходы, которые ещё не учтены. Оба пути могут дать один результат, если состав строк понятен.
Для самостоятельной таблицы безопаснее первый путь. В нём видна каждая группа расходов, легче сравнить месяцы и заметить, какая статья выросла. Если используете уже готовое «к перечислению», составьте список включённых удержаний прежде, чем что-либо вычитать.
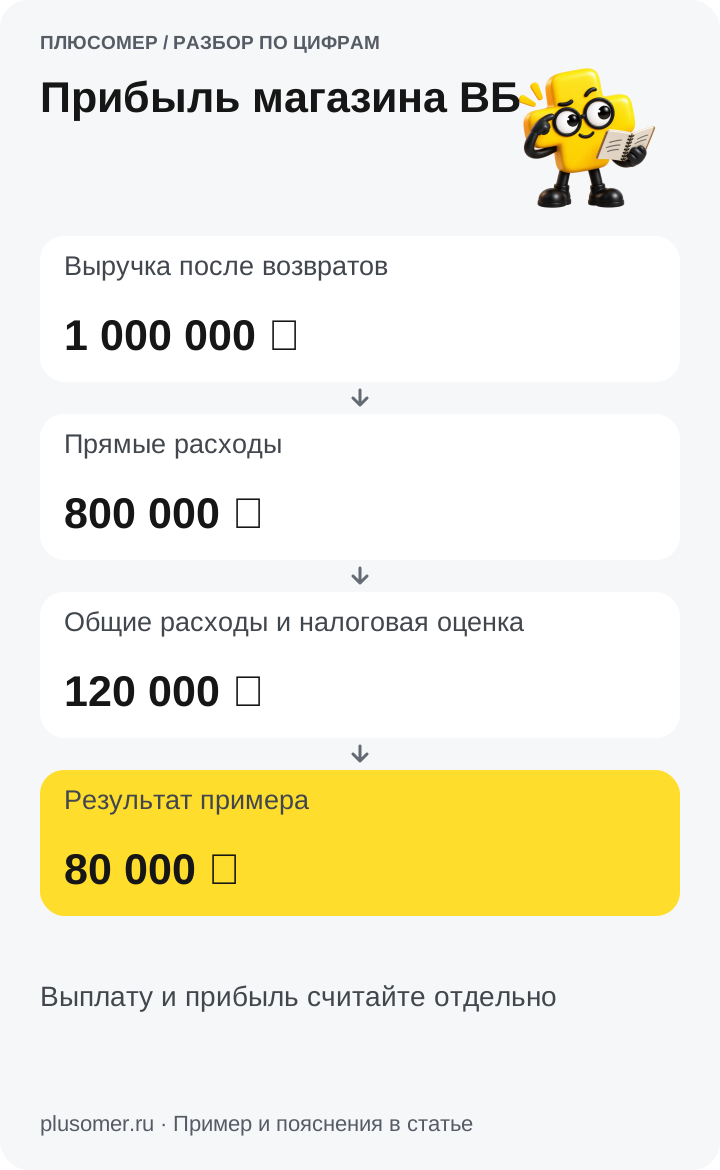
Пример прибыли магазина за месяц
Все числа ниже учебные. Налоговая оценка задана отдельной суммой, она не представляет рекомендацию по режиму или ставке.
| Статья | Сумма |
|---|---|
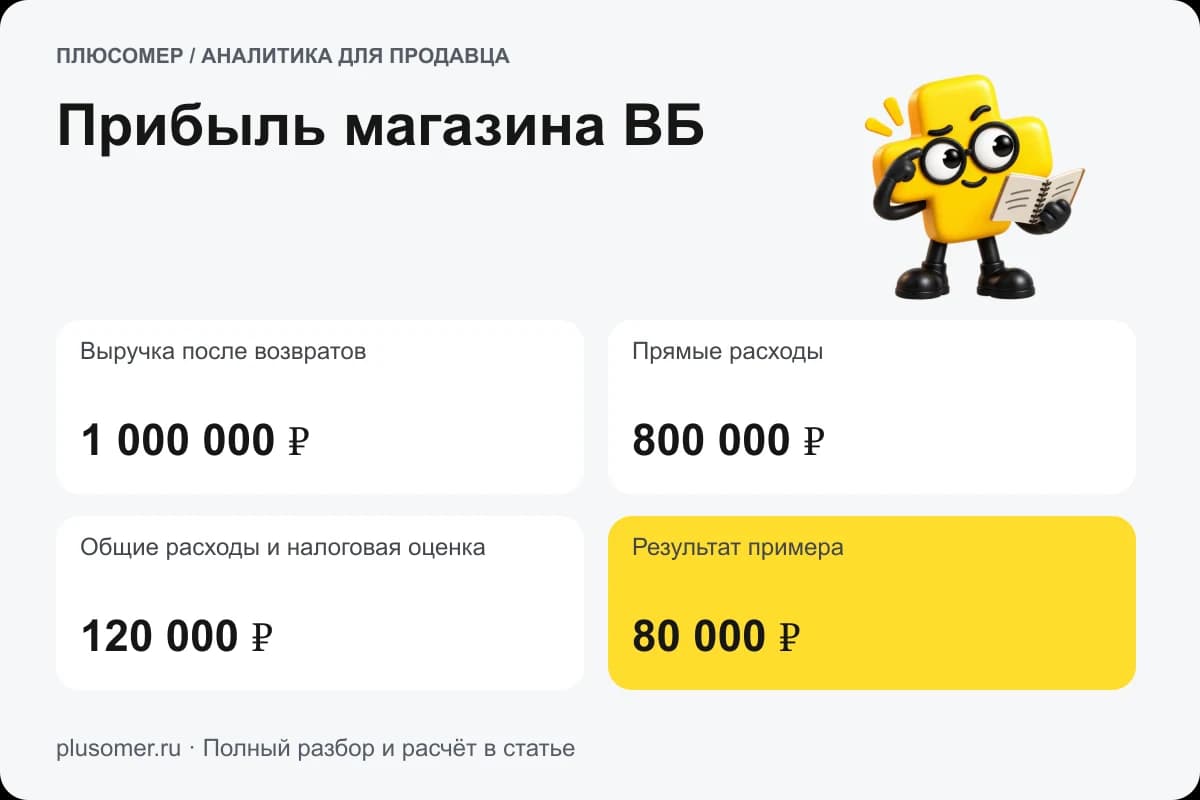
| Выручка после возвратов | 1 000 000 ₽ |
| Себестоимость проданных товаров | −350 000 ₽ |
| Вознаграждение, логистика и прочие услуги WB | −360 000 ₽ |
| Продвижение, ещё не включённое в услуги выше | −90 000 ₽ |
| Остаток после прямых расходов | 200 000 ₽ |
| Общие расходы бизнеса | −70 000 ₽ |
| Условная налоговая оценка | −50 000 ₽ |
| Результат после перечисленных расходов | 80 000 ₽ |
Рентабельность по выручке составляет 8%: 80 000 ÷ 1 000 000 × 100. Это результат именно данного набора операций. Если забыта аренда, проценты по кредиту или часть рекламы, число ещё нельзя считать полным.
Теперь представьте, что за месяц закупили следующую партию за 300 000 ₽. В расчёте прибыли нельзя автоматически вычесть её целиком поверх себестоимости проданного товара. Непроданная часть остаётся запасом. Зато в движении денег вся оплата поставщику видна сразу. Прибыль 80 000 ₽ вполне может соседствовать с уменьшением денег на счёте.
Как проверить себестоимость и возвраты
Себестоимость должна соответствовать проданным единицам и принятому способу оценки запасов. Если закупочные цены менялись, одна сегодняшняя цена для всей истории может исказить результат. Проверьте хотя бы основные товары и даты изменения закупки.
Возвращённый пригодный товар снова становится запасом. Его закупочную стоимость нельзя одновременно оставить в расходах продажи и прибавить к запасу. При этом доставка возврата, повреждение и подготовка к повторной продаже могут создать реальные расходы.
Неизвестная себестоимость тоже не равна нулевой. Если сервис показывает неполноту расчёта, сначала заполните данные. «Прибыль высокая, потому что закупку не внесли» для магазина малоутешительный комплимент.
Почему прибыль снизилась при тех же продажах
Сравните два периода по статьям, начиная с самых крупных изменений. Сначала фактическая цена и себестоимость, затем вознаграждение, доставка и продвижение. После этого проверьте возвраты, хранение и общие расходы.
Например, при прежней выручке реклама выросла на 25 000 ₽, а логистика на 15 000 ₽. Если остальные условия прежние, это объясняет снижение результата на 40 000 ₽. Дальше нужен разбор по товарам: повышать цену всему ассортименту из-за одного проблемного артикула обычно слишком грубо.
В Плюсомере можно увидеть прибыль по товарам и площадкам, а встроенный ИИ помогает начать такой разбор вопросом: «Почему прибыль WB за прошлый месяц ниже предыдущего? Покажи вклад крупных статей». Проверяйте период, свежесть загрузки и полноту себестоимости в ответе.
Сколько удобство может стоить вашему магазину
Оцените сервис через собственную экономику. Если разбор вручную занимает два часа в неделю, это около восьми часов за четыре недели. При вашей внутренней стоимости часа 700 ₽ получается 5 600 ₽ времени. Это учебная оценка, а не обещание экономии каждому продавцу.
Плюсомер сводит WB, Ozon и Маркет в одном кабинете. Короткую выручку и доступную вам прибыль можно спросить у Алисы на Яндекс Станции; сложные вопросы удобнее задавать ИИ в кабинете или через MCP. Помощники используют уже загруженные данные и не меняют ставки или цены.
Попробуйте Плюсомер бесплатно: 14 дней с первой успешной непустой загрузки, без карты. Выберите закрытый период, заполните себестоимость и сверяйте результат с вашей таблицей. Действующие пакеты и лимиты указаны на странице тарифов.
Частые вопросы
Можно ли вычесть закупку всей партии из месячной прибыли?
В управленческом расчёте прибыли обычно учитывают себестоимость проданного товара; непроданное остаётся запасом. Оплату всей партии показывают в движении денег. Налоговый учёт может отличаться, его проверяют с бухгалтером.
Почему выплата больше чистой прибыли?
Площадка не знает всех ваших внешних расходов и закупочной стоимости. Кроме того, выплата и продажи могут относиться к разным периодам.
Нужно ли отдельно вычитать рекламу?
Да, если она ещё не учтена в других строках расходов. Одно списание рекламы должно уменьшать прибыль один раз, независимо от способа оплаты.
Можно ли считать прибыль без себестоимости?
Можно увидеть начисления и расходы площадки, но полноценную прибыль товара без закупочной стоимости определить нельзя. Недостающие данные нужно заполнить.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.