Расходы селлера: куда уходит разница между продажами и прибылью
Какие расходы селлера учитывать: закупка, услуги площадки, реклама и затраты магазина. Как привязать период и не вычесть одну и ту же сумму дважды.
· 3 мин чтения
Содержание
Расходы селлера включают закупку товара, услуги маркетплейса, рекламу и работу самого бизнеса. Если смотреть только на комиссию, значительная часть затрат останется за кадром.
Самое полезное действие: составить карту расходов и для каждой строки указать источник. Тогда у вопроса «куда делись деньги» появятся проверяемые ответы.
Три слоя расходов
Прокрутите таблицу вбок, чтобы увидеть все столбцы →
| Слой | Примеры | Где проверять |
|---|---|---|
| Товар и подготовка | Закупка, доставка партии, упаковка | Документы поставщика, учет себестоимости |
| Продажа на площадке | Вознаграждение, логистика, возвраты, хранение, реклама | Отчеты и операции маркетплейса |
| Работа бизнеса | Команда, аренда, бухгалтерия, сервисы | Договоры, акты, собственный учет |
Конкретный состав услуг зависит от схемы и условий площадки. Для Ozon первичный ориентир: обучение по тарифам и комиссиям. Единого процента «на все расходы» здесь нет.
Налоги выделите отдельно и считайте по своему режиму. Перевод денег владельцу и погашение тела кредита не нужно автоматически записывать в расходы, уменьшающие прибыль. Они важны для денег, но требуют другой классификации.
Пример: с продажи осталось 220 ₽, а после общих расходов 120 ₽
Учебная продажа за 1 000 ₽. Себестоимость проданного товара 350 ₽, услуги площадки 250 ₽, реклама 100 ₽, прочие переменные затраты 80 ₽. Вклад до общих расходов и налога: 1 000 − 350 − 250 − 100 − 80 = 220 ₽.
За месяц таких продаж 500. Общие расходы магазина составили 50 000 ₽. При условном равномерном распределении это еще 100 ₽ на продажу. Результат до налога: 120 ₽ на продажу, или 60 000 ₽ за месяц.
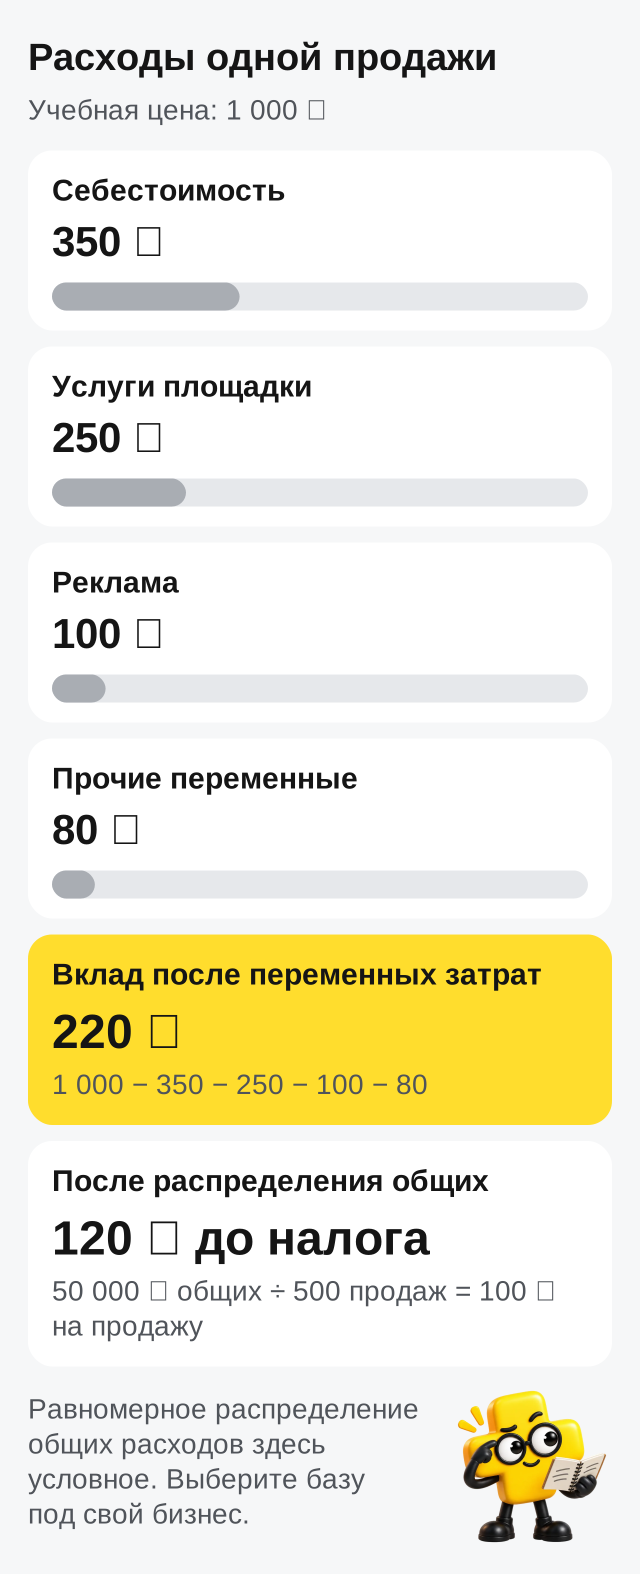
При другом объеме продаж доля общих расходов изменится. И равномерное распределение подходит не всем товарам: крупногабаритный товар может занимать больше склада, а сложный SKU требовать больше работы. Выбирайте осмысленную базу и подписывайте ее.
Где возникает двойной счет
Упаковку включили в закупочную себестоимость и еще раз вычли отдельной строкой. Рекламу взяли из рекламного кабинета и повторно из финансовых операций. Выплату после удержаний назвали выручкой, а комиссию вычли снова.
Здесь помогает скучное правило: одна операция, один источник, одно место в расчете. Сохраняйте идентификатор и категорию расхода. Если сумма распределяется между товарами, общий итог распределения должен совпадать с исходной суммой.
Отдельно проверьте возвраты. Возврат выручки, восстановление себестоимости пригодного товара и затраты на обратную логистику отражают разные события. Одна строка «минус возвраты» легко смешивает их.
Какие расходы сокращать первыми
Сначала ищите ошибки и затраты без полезного результата: дубли, неверные начисления, рекламу без приемлемого вклада, хранение товара без понятного плана выхода. Дешевая упаковка, после которой растут повреждения, может увеличить общий расход.
Сравнивайте итог по товару после изменения. Снижение ставки или счета само по себе еще не означает экономию бизнеса.
Для финансового разбора используйте PNL‑отчет, для состава закупочной стоимости себестоимость товара. В Плюсомере проверьте полноту себестоимости и собственных расходов, затем найдите товары с большим оборотом и слабым вкладом. Начните с одного такого товара и восстановите путь от выручки до результата.
Частые вопросы
Комиссия маркетплейса включает все расходы?
Нет. Логистика, хранение, возвраты, реклама и другие услуги могут учитываться отдельно. Проверяйте условия своей схемы и операции отчета.
Нужно ли относить все общие расходы на каждый товар?
Для итоговой оценки бизнеса их учитывать нужно. Для распределения по SKU выберите понятную базу и отдельно показывайте вклад до такого распределения.
Закупленная партия сразу уменьшает управленческую прибыль?
В учете по начислениям себестоимость относят к проданным товарам по принятой методике. Оплата всей партии отражает движение денег и остаток запасов.
Как проверить, что расходы не задвоились?
Сопоставьте источники и идентификаторы операций. Особенно проверьте рекламу, удержания площадки, упаковку и доставку, уже включенную в себестоимость.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.