Штрафы ВБ для продавцов: как разобраться в сумме и основании
Штрафы ВБ для продавцов: где искать основание, как отделить штраф от услуги и корректировки, сверить документы и подготовить обращение. Пример проверки.
· 6 мин чтения
Содержание
Штрафы ВБ для продавцов проверяют по основанию, дате события, применимым условиям и подтверждающим документам. Сумма в разделе удержаний сама по себе ещё не объясняет, за что начислены деньги. Начните с расшифровки операции, затем сопоставьте её с заказом или поставкой и только после этого оценивайте правильность расчёта.
Увидеть минус утром неприятно. Ещё неприятнее написать поддержке длинное эмоциональное сообщение и получить просьбу указать номер операции. Плюсомер предлагает сэкономить нервы: сначала собрать маленькую папку фактов, а уже потом решать, соглашаться с суммой или задавать предметный вопрос.
Штраф и удержание: почему названия важны
В инструкции WB об удержаниях объясняется, что удержания охватывают разные расчёты между площадкой и продавцом. Поэтому слово в общей колонке нельзя автоматически считать подтверждением нарушения.
Отдельно существует перечень штрафов и других взысканий WB. Для конкретного события нужно проверить именно его применимое основание. Услуга, штраф, компенсация и корректировка имеют разный экономический смысл, хотя все способны изменить итог к перечислению.
| Что вы увидели | Первый вопрос |
|---|---|
| Плата за услугу | Какая услуга оказана и по какому тарифу? |
| Штраф | Какое событие и условие указаны в основании? |
| Корректировка | Какую прежнюю сумму она меняет? |
| Компенсация | К какому товару или событию относится выплата? |
| Общий минус | Какие строки образуют итог? |
Не объединяйте всё в статью «штрафы», если ведёте управленческий учёт. Иначе рост реальных операционных расходов может выглядеть как проблема дисциплины, а повторяющееся нарушение потеряется среди обычных услуг.
Где искать исходные данные
Откройте расшифровку начисления и доступные документы в кабинете WB. Сохраните идентификатор, дату, название основания, сумму, артикул и связь с заказом или поставкой. Если связь не указана явно, зафиксируйте это как вопрос, а не придумывайте подходящий заказ по совпавшей сумме.
Проверьте, по какой дате вы смотрите запись: событие могло произойти раньше отражения в расчётах. При проверке условий используйте редакцию, которая относится к событию. Сегодняшняя страница правил не всегда отвечает на вопрос о прошлой операции.
Для поставки пригодятся заявка, фактический состав, маркировка и документы передачи. Для заказа FBS нужны сведения о сборочном задании и фактической отгрузке. Храните исходные файлы без переименования, которое уничтожает номер документа; свои пояснения лучше добавлять отдельно.
Если в работе участвуют сотрудники или перевозчик, соберите их подтверждения. Фраза «мы точно всё передали» уступает документу с датой и составом. Но отсутствие одного файла тоже не доказывает автоматически правильность начисления: это пробел, который нужно восполнить.
Учебный пример: из общего минуса не весь расход был штрафом
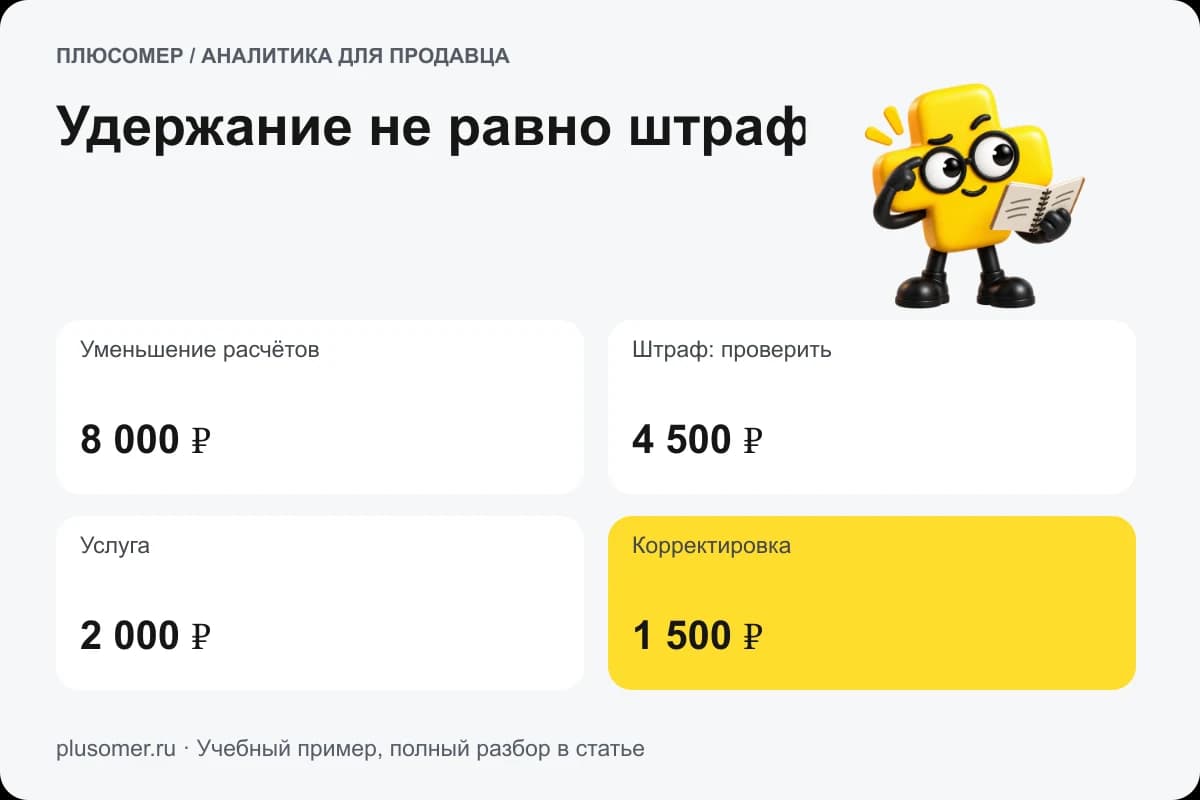
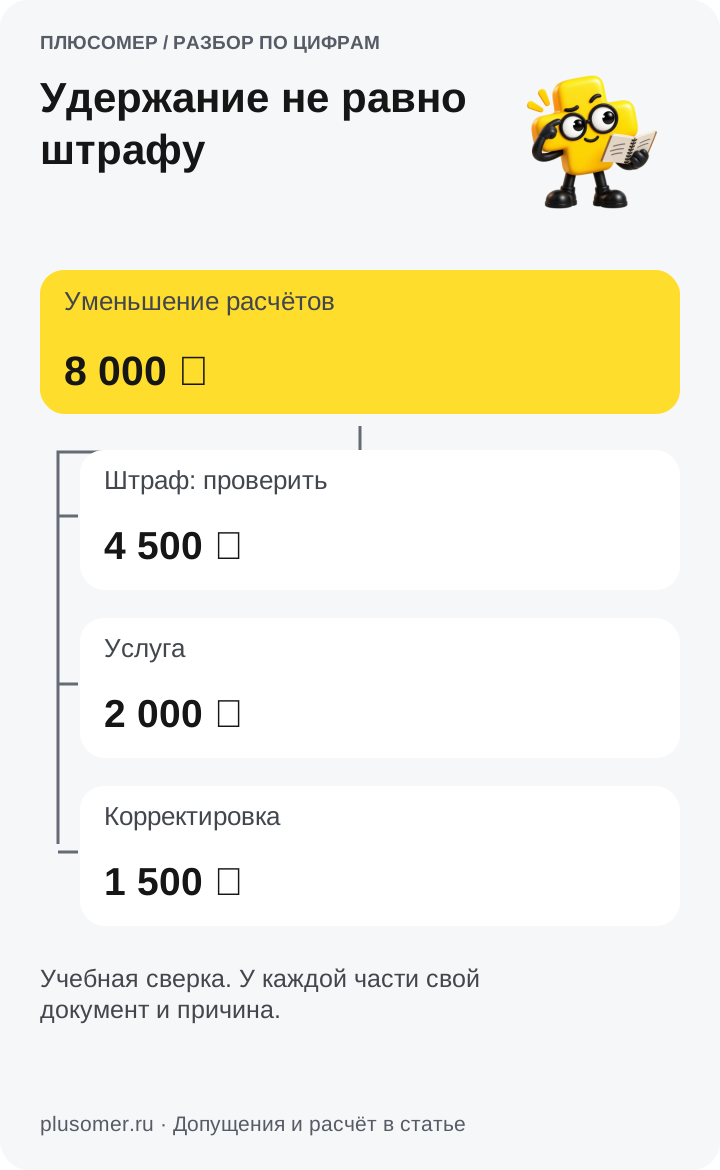
Представим, что продавец увидел в расчётах уменьшение на 8 000 ₽ и записал всю сумму в штрафы. После расшифровки оказалось: 4 500 ₽ относятся к проверяемому взысканию, 2 000 ₽ к отдельной услуге, ещё 1 500 ₽ к корректировке прежнего начисления.
| Строка учебного примера | Сумма | Что проверять |
|---|---|---|
| Проверяемое взыскание | 4 500 ₽ | Событие, основание и расчёт |
| Отдельная услуга | 2 000 ₽ | Факт услуги и тариф |
| Корректировка | 1 500 ₽ | Исходную запись и направление изменения |
| Общая сумма уменьшения | 8 000 ₽ | Полноту состава без двойного учёта |
Это вымышленный пример структуры расчёта, не действующие размеры штрафов WB. Его смысл в том, что управленческая причина расхода изменилась после расшифровки. Исправить процесс отгрузки и пересмотреть покупаемую услугу теперь можно как две разные задачи.
Предположим далее, что по взысканию продавец нашёл документ передачи и попросил проверить начисление. До подтверждённого решения нельзя считать 4 500 ₽ возвращёнными деньгами. В финансовом плане это пока спорная сумма, а не гарантированное поступление.
Как подготовить обращение, на которое можно ответить по делу
Одно обращение лучше посвящать одному понятному событию или группе однородных строк. Начните с идентификатора и периода. Затем коротко опишите, что именно вызывает вопрос: факт события, применённое условие, количество или арифметика.
Приложите доказательства и объясните их связь с начислением. Например: «В записи указан такой заказ; в приложенном документе передачи зафиксированы такие дата и состав. Просим проверить соответствие основания этим данным». Не подменяйте подтверждённые факты предположением о намерениях площадки.
Полезная структура сообщения:
- Номер операции и дата отражения.
- Заказ, поставка или товар, к которым она относится.
- Основание из кабинета и сумма.
- Конкретное расхождение с вашим расчётом или документами.
- Перечень приложений и просьба проверить указанное расхождение.
Сроки, каналы и порядок обращения уточняйте в актуальных условиях кабинета для своего случая. Не ориентируйтесь на чужую историю без даты: процедура могла измениться, а ситуация могла относиться к другой модели работы.
Как учитывать спорную сумму в прибыли и деньгах
Разделяйте фактически отражённую операцию, вашу оценку её обоснованности и ожидаемый исход обращения. Если расход уже вошёл в финансовые данные, ручное удаление из отчёта ради красивой прибыли исказит картину.
Можно отдельно отметить спорную сумму и показать два сценария: текущий результат по отражённым данным и результат при подтверждённой отмене. Второй сценарий должен оставаться условным. В денежном плане используйте подтверждённые поступления и доступные деньги, а не всю сумму открытых обращений.
После корректировки проверьте, не осталась ли первоначальная запись повторно учтённой в ручной таблице. Частая ошибка возникает, когда продавец добавляет ожидаемое возмещение вручную, а затем загружается реальная корректировка. В итоге в прибыли появляется доход, которого бизнес не получил дважды.
Для проверки состава операций пригодится статья про отчёт о реализации ВБ. Итог по периоду собирайте вместе с себестоимостью и общими расходами, как в разборе прибыли на ВБ.
Как сократить повторяющиеся ошибки
После разбора присвойте событию причину. Это может быть неверная упаковка, расхождение состава, нарушение процесса или неясность, которую ещё проверяют. Не назначайте сотрудника виновным по одной финансовой строке без подтверждения.
Для подтверждённой повторяющейся ошибки измените конкретный шаг работы: проверку баркода, контроль количества, передачу документов или ответственность за срок. Поставьте дату проверки результата. Если после нового чек-листа начисления уменьшились, дополнительно убедитесь, что объём заказов не сократился сам по себе.
Плюсомер помогает смотреть расходы подключённого магазина вместе с прибылью и превращать найденную проблему в задачу. ИИ‑помощнику можно поручить поиск повторяющихся названий операций и крупных отклонений. Основание взыскания и документы проверяйте самостоятельно: загруженная сумма не заменяет полный разбор ситуации.
Попробуйте Плюсомер бесплатно: 14 дней с первой успешной непустой загрузки, без карты. Начните с проверки нескольких крупных строк завершённого периода. Это полезнее, чем заранее пытаться исправить сразу весь кабинет.
Частые вопросы
Любое удержание ВБ считается штрафом?
Нет. Удержания могут относиться к разным расчётам. Проверяйте название операции, документ и основание, прежде чем относить сумму к штрафам в своём учёте.
Где посмотреть действующие размеры штрафов?
В официальных условиях и перечне WB, применимых к вашему событию. Учитывайте дату, модель работы и конкретное основание; универсальная сумма для всех случаев отсутствует.
Можно ли убрать спорную сумму из прибыли до решения?
Для текущего результата сохраняйте фактически отражённые операции. Возможную отмену показывайте отдельным условным сценарием, а после решения проверьте реальную корректировку и отсутствие двойного учёта.
Гарантирует ли обращение возврат денег?
Нет. Результат зависит от обстоятельств и подтверждающих документов. До подтверждения корректировки не планируйте спорную сумму как доступные деньги.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.