Оборачиваемость дебиторской задолженности: когда продажи станут деньгами
Формула оборачиваемости дебиторской задолженности и дни ожидания денег. Как согласовать продажи с долгом и не спутать показатель с просрочкой.
· 5 мин чтения
Содержание
Магазин продаёт больше, но сумма к получению тоже растёт. По выручке месяц выглядит удачным, по банковскому счёту закупка опять откладывается. Чтобы разобраться, нужно проверить, как быстро подтверждённые продажи превращаются в деньги.
Оборачиваемость дебиторской задолженности показывает отношение согласованного объёма продаж к средней соответствующей дебиторке за период. В днях этот показатель помогает оценить скорость получения средств. Он не устанавливает договорный срок выплаты и сам по себе не доказывает просрочку. В расчётах с маркетплейсом сначала проверьте границы: валовую выручку нельзя без проверки делить на нетто-сальдо после удержаний.
Какая задолженность попадает в расчёт
Сначала составьте список сумм, которые бизнес должен получить. У каждой нужны основание, контрагент, дата возникновения и ожидаемый срок. Предоплата поставщику, ожидаемая выручка от ещё не проданного товара и подтверждённая сумма к получению не становятся одной и той же дебиторкой ради удобной таблицы.
Для расчёта по продажам возьмите именно ту задолженность, которую эти продажи породили. Если считаете только один канал, не добавляйте долги другого. Если выручка включает налог, а остаток долга нет, сначала согласуйте методику.
В учебнике OpenStax о коэффициентах эффективности числитель определён как продажи с отсрочкой, а знаменатель как средняя соответствующая дебиторка. Денежные продажи не создают такую задолженность. Это полезная проверка ещё до калькулятора.
Формула в оборотах и днях
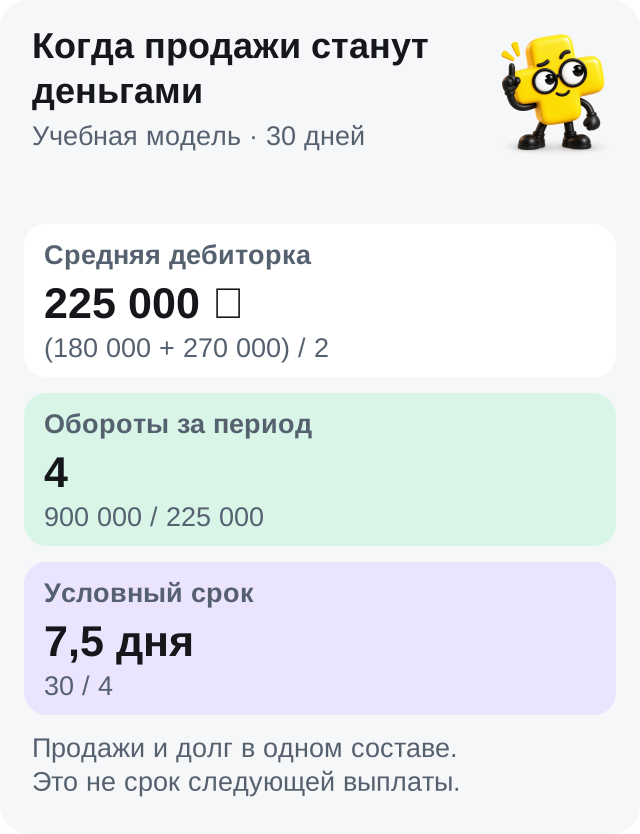
Средняя дебиторская задолженность = (остаток на начало + остаток на конец) / 2.
Оборачиваемость = согласованные продажи за период / средняя дебиторка.
Условный срок в днях = число дней периода / оборачиваемость.
Начало и конец дают простую оценку среднего. Если внутри месяца был резкий скачок, два остатка могут его скрыть. При наличии данных используйте более частые сопоставимые снимки и подпишите способ усреднения.
При нулевом среднем знаменателе делить нельзя. Отрицательные и необычные остатки сначала разберите по основаниям, а не превращайте в эффектный отрицательный срок получения денег.
Учебный месяц: четыре оборота за тридцать дней
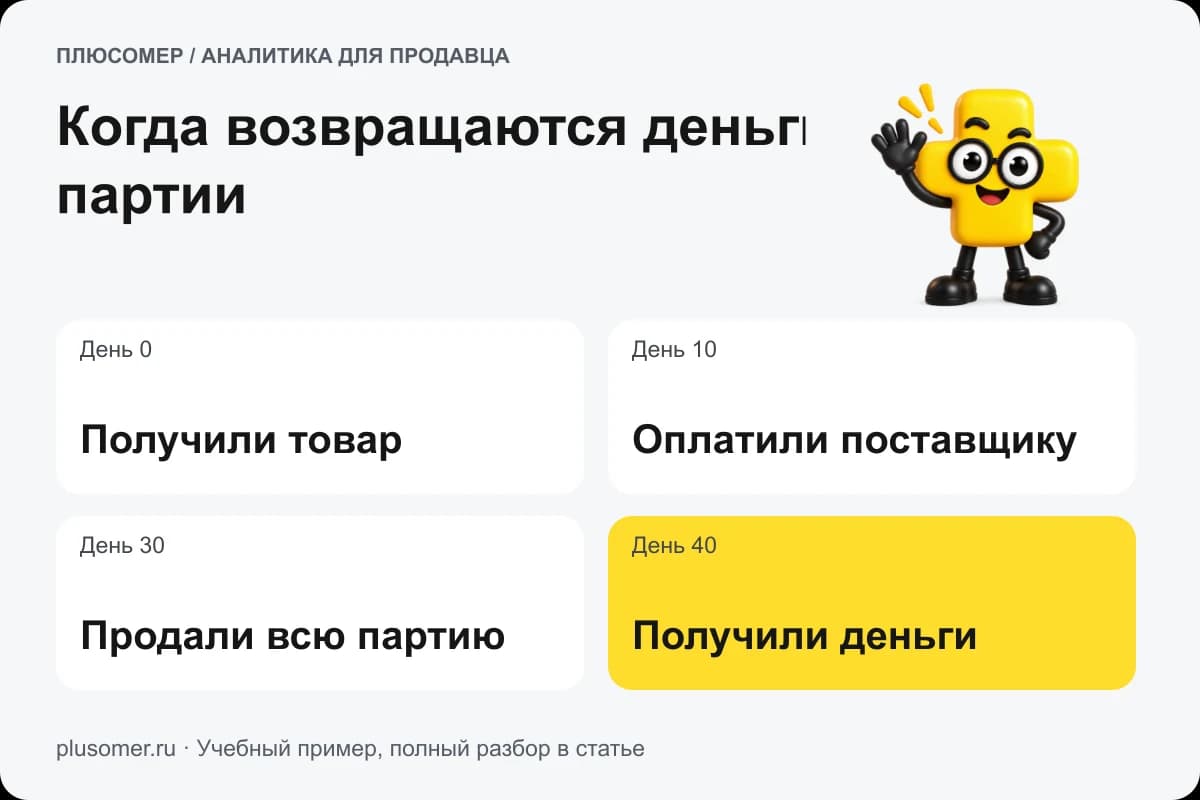
В условной модели за 30 дней продажи с отсрочкой составили 900 000 ₽. Относящаяся к ним дебиторка на начало 180 000 ₽, на конец 270 000 ₽. Все величины рассчитаны в одном составе, без налоговых различий, комиссий, возвратов и прочих корректировок.
Прокрутите таблицу вбок, чтобы увидеть все столбцы →
| Шаг | Расчёт | Итог |
|---|---|---|
| Средний остаток | (180 000 + 270 000) / 2 | 225 000 ₽ |
| Обороты | 900 000 / 225 000 | 4 |
| Условные дни | 30 / 4 | 7,5 дня |
Четыре оборота относятся к этим 30 дням. Это не годовой коэффициент и не четыре фактических перевода. Один перевод может закрывать несколько документов, а документ оплачиваться частями.
Почему сальдо маркетплейса требует отдельной осторожности
В расчётах с площадкой могут одновременно находиться продажи, комиссия, логистика, реклама, возвраты, компенсации и уже сделанные выплаты. Итог после этих операций не обязательно равен валовой задолженности покупателей за выбранные продажи.
Если взять всю выручку и разделить на оставшуюся после услуг сумму, получится число. Но его название «оборачиваемость дебиторки» ещё ничего не исправляет: у числителя и знаменателя разные границы.
Сначала восстановите сверку банка и маркетплейса. Для конкретных площадочных удержаний пригодятся разборы Ozon и WB. Затем либо подготовьте сопоставимую дебиторку для общей формулы, либо используйте отдельно подписанный показатель расчётов с площадкой.
Не называйте остаток расчётов свободными деньгами. Пока нет фактического поступления и проверки ограничений, платить поставщику им не получится.
Скорость и просрочка отвечают на разные вопросы
Даже хороший средний срок может соседствовать с одним старым неоплаченным документом. Поэтому рядом с коэффициентом нужен реестр сроков.
Разделите суммы на те, чей срок ещё не наступил, и те, где он уже прошёл. Для каждой просрочки сохраните документ и следующий шаг проверки. Уточните, признана ли сумма, нет ли спорной корректировки или ошибки даты.
Не назначайте общий норматив по чужому магазину. Схема выплат, сезонность, состав каналов и условия покупателей различаются. Полезнее сравнивать свой показатель по одинаковой методике и объяснять изменение.
В финансовом цикле ожидание денег соединяется со сроком запаса и оплатой поставщиков. Если выплаты задерживаются, решение может касаться размера следующей закупки, а не только очередного письма о долге.
С чего начать в Плюсомере
Проверьте доступные выплаты и расчёты за один период, сопоставьте их с первичными документами. Для полного коэффициента добавьте задолженность из своего учёта с теми же границами. Для коэффициента DSO отдельно подготовьте сопоставимые продажи и задолженность.
Первая полезная цель: объяснить, из чего состоит сумма к получению и когда ожидается каждая её часть. После такой проверки коэффициент помогает управлять деньгами, а не украшает таблицу.
Частые вопросы
Можно делить всю выручку на остаток к выплате маркетплейса?
Только после проверки совместимости величин. Если остаток уменьшен услугами и другими операциями, а выручка взята до них, стандартная интерпретация может быть неверной.
Полученные 7,5 дня означают срок следующей выплаты?
Нет. Это условный показатель конкретного примера. Договорные сроки и плановые даты каждого поступления проверяют отдельно.
Почему двух остатков для средней иногда недостаточно?
Начало и конец могут не показать скачок внутри периода. Более частые снимки лучше отражают такую динамику, если рассчитаны одинаково.
Высокая оборачиваемость доказывает отсутствие просрочки?
Нет. Отдельный старый долг может потеряться за быстрыми новыми оплатами. Нужен реестр сроков по документам.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.