Бюджет движения денег: переживёт ли магазин следующую закупку
Бюджет движения денежных средств на три месяца: поступления, закупки и резерв. Сравнение базового сценария с задержкой выплаты площадки.
· 5 мин чтения
Содержание
Продажи следующего квартала выглядят убедительно. По плану магазин вырастет, закупка окупится, денег хватит. В плане не учли срок поступления денег: платить поставщику нужно раньше, чем площадка перечислит выручку. Прибыльный квартал ещё не обещает спокойных дат внутри него.
Бюджет движения денежных средств связывает ожидаемые поступления, платежи и остатки на выбранном горизонте. Для магазина полезно отдельно задать, когда продажи превратятся в деньги, когда оплачивается товар и какой резерв нужен. Сценарный бюджет показывает последствия задержек; платёжный календарь затем проверяет конкретные даты.
План продаж ещё не бюджет денег
Начните с фактического остатка на счетах, входящих в контур бизнеса. Затем составьте график ожидаемых поступлений. Продажи и выплата за них могут относиться к разным месяцам, а выручка до удержаний не равна переводу после услуг.
С платежами такая же история. Закупка, текущие расходы, налоги, основной долг и оборудование имеют разные основания и графики. В бюджете денег нужен фактический ожидаемый платёж, даже если он не уменьшает прибыль периода.
Связь графика поступлений, оплат, капитальных затрат и финансирования объясняет учебник OpenStax о финансовых бюджетах. Ниже используем эту логику для простой квартальной модели, без обязательной формы отчётности.
Учебный квартал с хорошим конечным остатком
На начало есть 120 000 ₽. Все суммы в следующей таблице приведены в тысячах рублей и заданы условно. Поступления уже определены как деньги, ожидаемые на счетах, а платежи содержат все перечисленные в модели выплаты.
Прокрутите таблицу вбок, чтобы увидеть все столбцы →
| Показатель, тыс. ₽ | Месяц 1 | Месяц 2 | Месяц 3 |
|---|---|---|---|
| Начало | 120 | 70 | 140 |
| Поступления | 300 | 400 | 300 |
| Платежи | 350 | 330 | 350 |
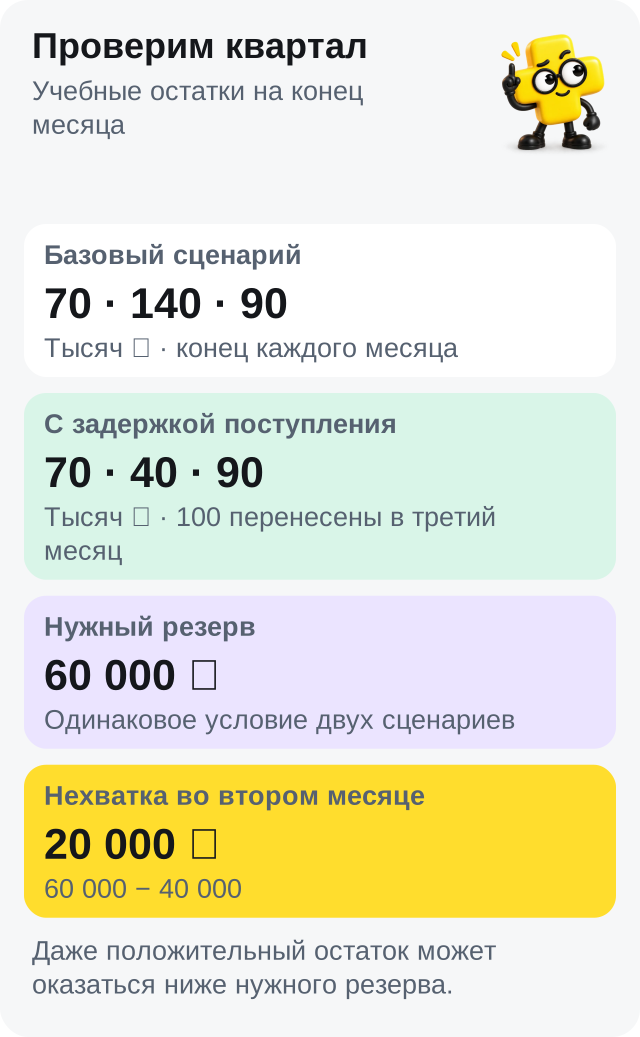
| Конец | 70 | 140 | 90 |
Каждая колонка проверяется одинаково: начало + поступления − платежи = конец. В первом месяце 120 + 300 − 350 = 70. Конец становится началом следующего месяца.
Условие магазина в примере: сохранять резерв 60 000 ₽. Базовый сценарий не нарушает его по месячным итогам. Но это пока только одна версия будущего.
Та же выручка, но выплата пришла позже
Перенесём 100 000 ₽ ожидаемого поступления из второго месяца в третий. Общая сумма за квартал не поменялась, платежи оставляем прежними.
Прокрутите таблицу вбок, чтобы увидеть все столбцы →
| Показатель, тыс. ₽ | Месяц 1 | Месяц 2 | Месяц 3 |
|---|---|---|---|
| Начало | 120 | 70 | 40 |
| Поступления с задержкой | 300 | 300 | 400 |
| Платежи | 350 | 330 | 350 |
| Конец | 70 | 40 | 90 |
Во втором месяце остаётся 40 000 ₽. Это положительный остаток, но на 20 000 ₽ ниже принятого резерва: 60 000 − 40 000. Конечные 90 000 ₽ квартала не исправляют промежуточную нехватку.
Не нужно автоматически закрывать разницу кредитом. Сначала проверьте допустимый перенос закупки, разделение партии, условия оплаты и реальную необходимость резерва. Если финансирование всё-таки нужно, отдельно посчитайте его стоимость и срок возврата.
Откуда брать допущения
План поступлений опирается на реальные документы, историю выплат и текущие условия, а не на одну красивую линию выручки. Для предполагаемых продаж нужны план продаж, доступность товара и сезонность.
У каждого предположения полезно сохранить источник: подтверждённый платёж, согласованный срок или оценка. Не складывайте их без подписи. Отмена оценочного поступления и перенос подтверждённого документа требуют разных действий.
К платежам добавьте собственные операции, которых нет у маркетплейса. Проверьте отпускные, оборудование, обязательный долг и крупные разовые услуги. Сумма в строке «прочее» должна объясняться документами или конкретным допущением.
Месяц может выглядеть лучше своих отдельных дней
Даже месячные 70 000 ₽ не доказывают, что денег хватало каждый день. Поступление последнего дня не оплатит счёт, который нужно было закрыть раньше.
Поэтому после квартального сравнения разложите опасный участок по датам в платёжном календаре. Бюджет выбирает допустимый сценарий и ограничения закупки; календарь проверяет очередность конкретных платежей. Два инструмента продолжают один расчёт.
После завершения месяца замените план фактом из ДДС. Объясните отклонение: меньше продаж, другой срок выплаты, забытый расход или неверное начало. Затем продлите горизонт, сохранив одинаковые правила.
Как использовать Плюсомер
Календарь платежей поддерживает горизонты 30, 60 и 90 дней, отделяет подтверждённые платежи от оценок. Проверьте фактические остатки и полноту своих обязательств, затем используйте доступные данные для квартального бюджета и сценариев в своей таблице.
Оценка поступления не гарантирует будущую выплату. И неполная история счетов не становится полной из-за выбранного горизонта. Перед решением по закупке проверьте конкретные предпосылки, которые дают минимальный остаток.
Начните с одного изменения: что будет, если существенное поступление придёт позже? Именно такой пересчёт часто делает план полезнее ещё одного прогноза роста оборота.
Частые вопросы
БДДС можно построить прямо из плана выручки?
Нужно дополнительно задать сроки превращения продаж в деньги, удержания, график платежей и начальный остаток. Выручка сама по себе их не описывает.
Положительный итог квартала означает отсутствие риска?
Нет. Между началом и концом могут быть недостаточные остатки, а внутри месяца платежи могут наступать раньше поступлений.
Резерв 60 тысяч подходит любому магазину?
Это условие учебного примера. Свой резерв определяют по обязательствам, изменчивости денег и последствиям задержек.
Зачем после бюджета нужен платёжный календарь?
Месячный бюджет показывает общий сценарий, а календарь проверяет конкретные даты. Месячное поступление нельзя использовать для более раннего платежа без дополнительного источника денег.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.