Ликвидность бизнеса: товара много, а завтра нечем заплатить
Как проверить ликвидность бизнеса: деньги, дебиторка, товар и сроки обязательств. Почему хороший текущий коэффициент не защищает от кассового разрыва.
· 4 мин чтения
Содержание
У магазина много товара, прибыль положительная, активы заметно больше краткосрочного долга. Но завтра нужно перечислить поставщику деньги, а на счёте их не хватает. Коробками банковское поручение не оплатить.
Ликвидность бизнеса связана со способностью превратить ресурсы в деньги к сроку обязательств. Коэффициенты помогают оценить состав активов, но конкретный платёж требует проверки дат. Прибыльность, стоимость товара и доступные сегодня деньги нельзя считать взаимозаменяемыми.
У активов разная скорость
Деньги на доступном счёте, подтверждённая сумма к получению и складской запас находятся на разных расстояниях от платежа поставщику. Сумма может быть достоверной, но поступить позднее нужной даты.
Для начала составьте список ресурсов и обязательств в одном контуре на одну дату. Проверьте ограничения по счетам, спорные суммы и собственность товара. Витринная цена всей партии не означает, что такую сумму можно получить сегодня.
В учебнике OpenStax о ликвидности текущие активы рассматриваются вместе с более узким набором быстрых ресурсов. Это полезнее одного общего коэффициента, особенно когда значительная часть активов находится в запасах.
Учебный магазин: коэффициент хороший, дата неудобная
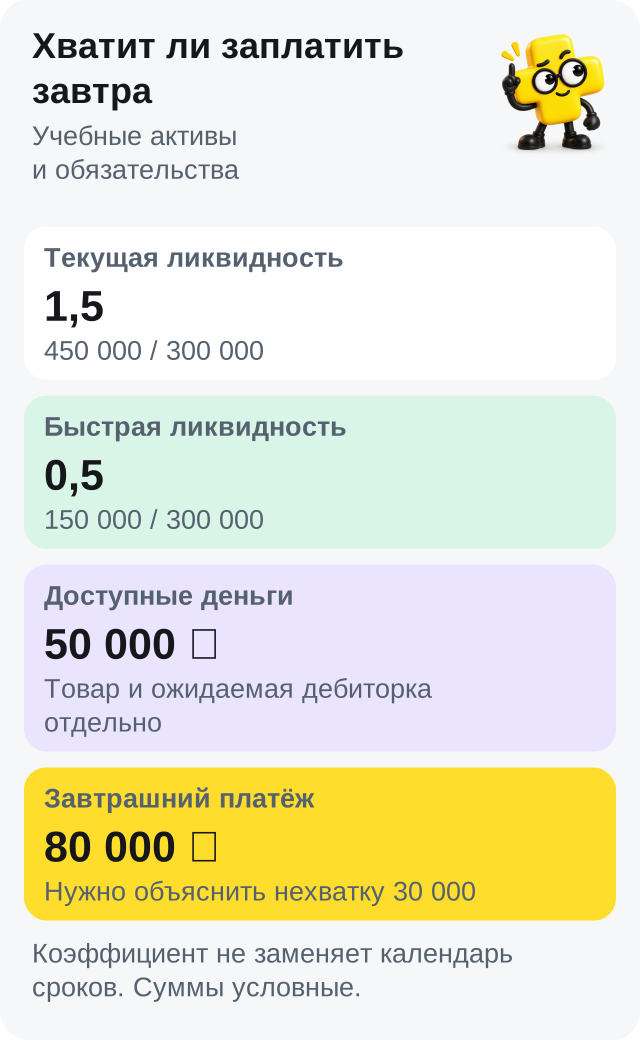
Все суммы ниже условные. В модели есть только перечисленные активы, нет предоплат и других статей. Вся дебиторка краткосрочная и подтверждённая, но ожидается позднее завтрашнего платежа. Продать запас и получить деньги к завтрашней дате не предполагаем.
| Ресурс | Сумма, ₽ |
|---|---|
| Доступные деньги | 50 000 |
| Дебиторская задолженность | 100 000 |
| Запас по принятой стоимости | 300 000 |
| Текущие активы | 450 000 |
| Краткосрочные обязательства | 300 000 |
Текущая ликвидность: 450 000 / 300 000 = 1,5. Вроде бы ресурсов больше обязательств.
Если исключить запас, быстрые активы составят 150 000 ₽. По заданным границам быстрая ликвидность 150 000 / 300 000 = 0,5. Денежное покрытие только доступными деньгами: 50 000 / 300 000 ≈ 0,17, округлённо.
Эти отношения описывают состав ресурсов. Они не проверили дату каждого поступления и платежа.
Завтра нужны восемьдесят тысяч
Из общего краткосрочного долга завтра нужно заплатить 80 000 ₽. Доступно только 50 000 ₽. Нехватка к этой дате составляет 30 000 ₽: 80 000 − 50 000.
Остальные активы в примере не успевают превратиться в деньги. Поэтому положительный коэффициент 1,5 не устраняет конкретную проблему. И фраза «но у нас товара на триста тысяч» не объясняет, чем исполнить обязательство завтра.
Тут нужен платёжный календарь: подтверждённые даты, доступные остатки и допустимые действия. Возможность изменить срок, разделить платёж или получить финансирование зависит от реальных условий. Самостоятельно назначать новую дату поставщику нельзя.
Почему нет одного правильного числа
Одинаковый коэффициент в двух магазинах может скрывать разную картину. У одного запас быстро оборачивается, у другого сезон закончился. У одного дебиторка ожидается по понятному графику, у другого сумма оспаривается.
Не переносите универсальное «должно быть» из случайной таблицы нормативов. Проверьте сроки, качество активов, устойчивость поступлений и условия долга. Сравнивать свой показатель между периодами полезно только при одинаковой методике.
Большой запас способен повышать текущий коэффициент и одновременно связывать деньги. Это объясняется в оборотном капитале. Накопить коробки ради хорошей дроби слишком дорого.
Если цель состоит в оценке заработка ресурсов, нужны другие показатели, например ROA и ROE. Высокая доходность не отменяет даты обязательств, а запас денег сам по себе не доказывает хорошую прибыль.
Как работать с предупреждением
Сначала подтвердите начальные деньги. Затем расположите обязательства по датам и оцените поступления, отдельно отмечая их надёжность. Не считайте ожидаемую продажу уже полученным переводом.
Проверьте сценарий задержки существенного поступления. Если он создаёт нехватку, решение требуется до платежа: обсудить условия, изменить допустимую закупку, сохранить резерв или оценить стоимость источника денег.
Не пытайтесь убрать кассовый разрыв, меняя только строку таблицы. Нужен реальный документ, перенос по соглашению или фактическое изменение денег. Затем вернитесь к причине: медленный запас, неоптимальный график или неполный учёт.
Что посмотреть в Плюсомере
Проверьте доступные счета и календарь платежей, полноту своих обязательств и оценок поступлений. Для коэффициентов добавьте полный состав текущих активов и обязательств из своего учёта.
Сервис не подтверждает платёжеспособность одним числом и не делает дебиторку свободными деньгами. Его данные полезны для конкретной проверки: что действительно доступно и что предстоит оплатить.
Начните с ближайшей даты, на которой денег может не хватить. Успешная проверка заканчивается понятным источником оплаты, а не успокаивающим цветом коэффициента.
Частые вопросы
Текущая ликвидность выше единицы гарантирует оплату завтра?
Нет. Значительная часть текущих активов может находиться в товаре и будущих поступлениях. Для завтрашнего платежа нужна проверка сроков и доступных денег.
Дебиторку можно считать деньгами на счёте?
Нет. Это сумма к получению с собственными сроками и рисками. Фактическая доступность проверяется отдельно.
Большой запас всегда улучшает финансовое состояние?
Он может увеличить стоимость активов, но связать деньги и медленно продаваться. Проверьте качество, срок оборота и потребность в закупке.
Коэффициент 1,5 подходит как норма любому магазину?
Это значение учебного примера. Оценка зависит от состава активов, сроков долга и устойчивости поступлений; универсальную норму здесь не назначаем.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.