Бюджет доходов и расходов: сколько магазин планирует заработать
Как собрать план начисленного результата из продаж, стоимости проданного и расходов. Чем БДР отличается от бюджета денег и закупки партии.
· 4 мин чтения
Содержание
На следующий месяц поставили план выручки. Затем в него вписали закупку, ожидаемую выплату площадки и погашение кредита. Внизу появилась сумма с названием «прибыль». Она не объясняет ни результат продаж, ни остаток денег: в одной колонке встретились разные события.
Бюджет доходов и расходов, БДР, планирует результат периода по выбранной методике начисления. Он связывает будущие продажи, стоимость проданного, услуги и собственные расходы. Бюджет движения денег отвечает на другой вопрос: когда поступят и уйдут деньги. Оба должны описывать один бизнес, но не обязаны давать одинаковую сумму.
Начните с будущих продаж, а не с желаемого итога
Составьте план по SKU или понятным однородным группам. Нужны количество, цена реализации, трактовка возвратов и стоимость товара. Для услуг укажите базу расчёта, а для собственных расходов период и основание.
Если исходных данных мало, не скрывайте неопределённость в одной средней ставке. Задайте проверяемый диапазон и назовите источник. Желаемая выручка без запаса и спроса пока остаётся пожеланием.
В подготовке операционных бюджетов план результата собирается из связанных операционных частей. Для торгового магазина особенно важна связь продаж и запасов: закупка на будущее не становится целиком стоимостью продаж текущего месяца.
Учебный БДР до налогов
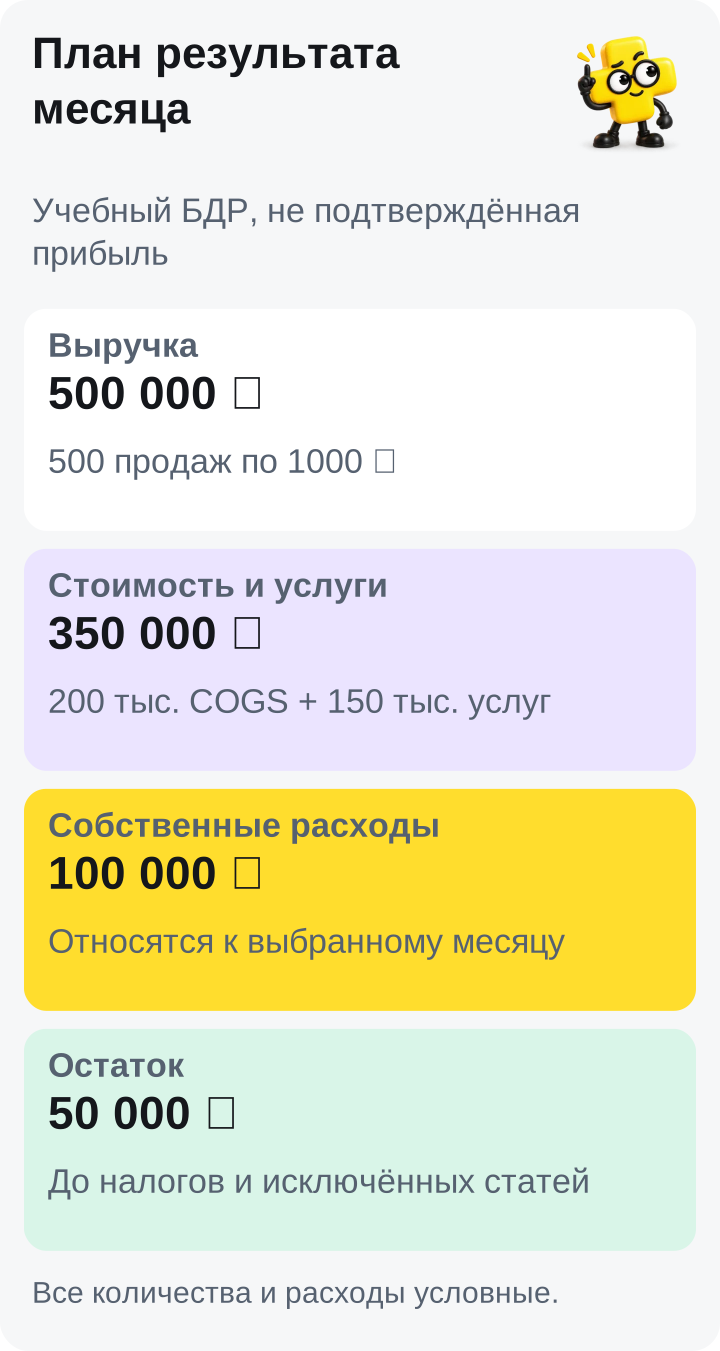
Предположим, на месяц запланированы 500 завершённых продаж одного изделия по 1 000 ₽. Возвратов в этой модели нет. Себестоимость проданного изделия составляет 400 ₽, перечисленные услуги продажи 300 ₽. Собственные расходы месяца равны 100 000 ₽.
| Строка | План |
|---|---|
| Выручка | 500 000 ₽ |
| Себестоимость проданного | 200 000 ₽ |
| Перечисленные услуги | 150 000 ₽ |
| Вклад после этих переменных затрат | 150 000 ₽ |
| Собственные расходы периода | 100 000 ₽ |
| Остаток до налогов и неучтённых статей | 50 000 ₽ |
Расчёт: 500 000 − 200 000 − 150 000 − 100 000 = 50 000 ₽. Если есть проценты, прочие расходы, доходы и применимые налоги, их нужно добавить по принятой методике. Без них итог не назван чистой прибылью.
Затраты 300 ₽ на продажу условные, не действующий тариф конкретной площадки. В рабочем бюджете процентные и фиксированные услуги рассчитывают от своих оснований.
Почему закупка на триста тысяч не ломает эту таблицу
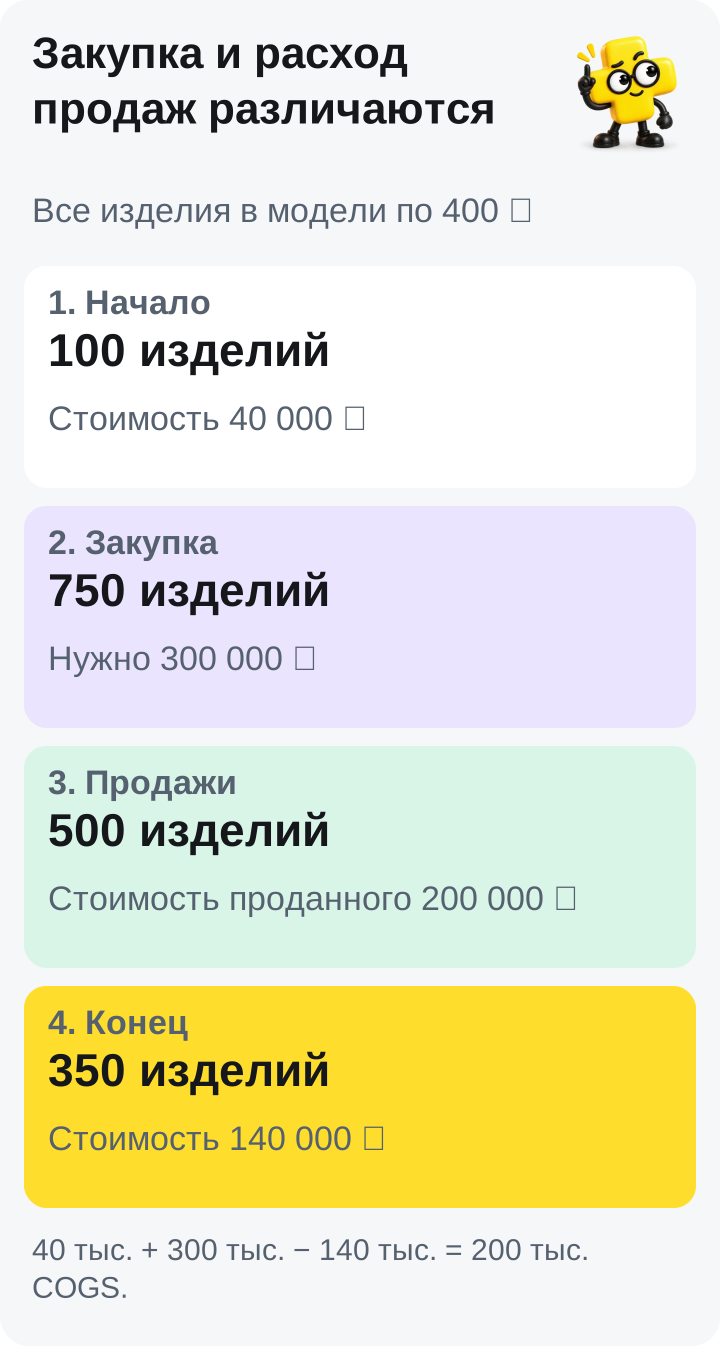
Допустим, начало месяца содержит 100 изделий по 400 ₽, всего 40 000 ₽. Планируем купить ещё 750 изделий по той же цене, на 300 000 ₽. Из доступных 850 продадим 500, останется 350 изделий стоимостью 140 000 ₽.
Стоимость проданного сходится: 40 000 + 300 000 − 140 000 = 200 000 ₽. Закупка 300 000 ₽ и себестоимость продаж 200 000 ₽ различаются, потому что часть изделий останется на следующий период.
Принцип связи запаса с расходом при продаже описан в IAS 2. Налоговые условия конкретного продавца проверяются отдельно, а не выводятся из этого управленческого примера.
Соедините результат с денежными датами
В БДР попадут относящиеся к периоду расходы, даже если оплата произошла раньше или позже по заданной методике. В денежном плане нужны фактические даты и полные платежи, включая погашение основного долга. Сам основной долг не превращается в расход результата.
Запланированная выручка тоже не равна поступлению банка в этом месяце. Проверьте статусы, удержания и расписание выплат. Для этого уже есть бюджет движения денег и сравнение кассового метода с начислением.
Согласуйте два бюджета по одним операциям. Если один человек планировал 500 продаж, а другой запланировал оплату закупки на 100, расхождение не объясняется особенностями методов. Входные данные просто не совпали.
Что сделать после первой версии
Добавьте слабый сценарий. Например, при 400 продажах и тех же цене, затратах на единицу и собственных расходах остаток составит 400 000 − 160 000 − 120 000 − 100 000 = 20 000 ₽. Продажи снизились на 20%, остаток упал сильнее. Это следствие заданной структуры затрат, а не прогноз.
Зафиксируйте версию, дату и ответственных за допущения. Во время месяца сохраняйте исходный план, чтобы потом сравнить его с фактом по план-факт анализу. Постоянно заменяя старые ожидания новыми, легко «выполнить» любой бюджет.
В Плюсомере возьмите подтверждённую фактическую экономику и собственные расходы для подготовки допущений. Сам БДР соберите отдельной таблицей.
Первый БДР полезен, когда продавец может объяснить каждую крупную строку и показать, какими операциями она обеспечена. Сложное оформление к этой проверке ничего не добавит.
Частые вопросы
БДР и PNL описывают разные формулы прибыли?
Они могут использовать одну согласованную структуру результата. БДР содержит план, PNL фактические данные. Состав показателей нужно сопоставить явно.
Закупка целиком уменьшает результат месяца?
В нашей методике расходуется стоимость проданного. Оставшийся пригодный запас учитывается отдельно. Налоговый порядок зависит от применимых правил.
Пятьдесят тысяч в БДР уже можно потратить?
Это плановый остаток после перечисленных расходов. Доступные деньги и обязательства проверяют по отдельному денежному плану.
Нужно переписывать план при каждом отклонении?
Сохраняйте исходную версию и отдельный обновлённый прогноз с причиной изменения. Иначе исчезает база для полезного сравнения с фактом.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.