План-факт анализ: выручка почти по плану, прибыль нет
Как сделать план-факт анализ продаж: посчитать выполнение, разделить влияние количества и цены, проверить вклад товара. Пример, который сходится до рубля.
· 3 мин чтения
Содержание
План-факт анализ сравнивает цель с результатом и объясняет отклонение. Для магазина на маркетплейсе одного процента выполнения выручки мало: нужно проверить количество продаж, цену, расходы и вклад в прибыль.
Почти выполненный план иногда скрывает очень недовыполненную прибыль. Посмотрим, как это происходит.
План выручки выполнен на 99%. А вклад на 60%
Учебный пример одного товара за завершенный месяц:
Прокрутите таблицу вбок, чтобы увидеть все столбцы →
| Показатель | План | Факт | Выполнение |
|---|---|---|---|
| Проданные единицы | 500 | 450 | 90% |
| Средняя цена | 1 000 ₽ | 1 100 ₽ | 110% |
| Выручка | 500 000 ₽ | 495 000 ₽ | 99% |
| Вклад с единицы | 180 ₽ | 120 ₽ | 66,7% |
| Общий вклад | 90 000 ₽ | 54 000 ₽ | 60% |
Здесь вклад означает выручку за вычетом переменных затрат, включая себестоимость и рекламу. Общие расходы и налог еще не вычтены. Если в вашем отчете показатель определен иначе, сравнивайте по его формуле.
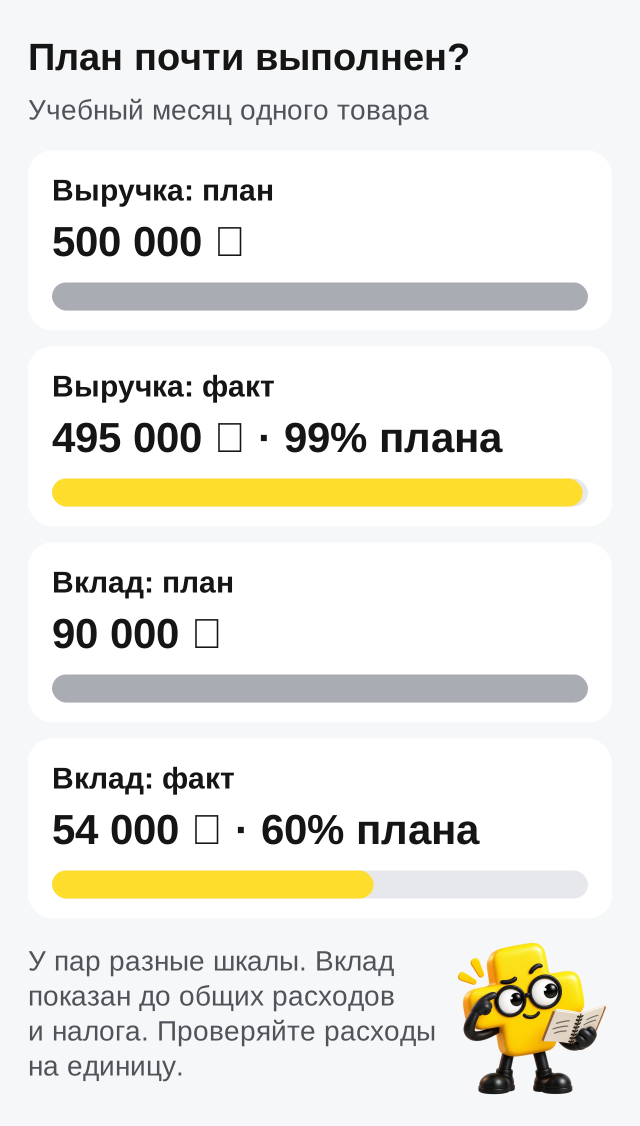
Средняя цена выросла, но переменные расходы на единицу выросли еще сильнее: с 820 до 980 ₽. Поэтому в отчете рядом с выручкой нужны затраты.
Разложите отклонение на причины
Отклонение выручки составляет −5 000 ₽. Чтобы отделить влияние количества от цены, зафиксируем порядок расчета.
Сначала меняем количество при плановой цене: (450 − 500) × 1 000 = −50 000 ₽. Затем меняем цену при фактическом количестве: 450 × (1 100 − 1 000) = +45 000 ₽. Вместе получаем −5 000 ₽.
Порядок разложения влияет на распределение эффектов, поэтому используйте один подход во всех периодах. В этом примере один товар. Для ассортимента считайте по SKU: изменение средней цены магазина может происходить просто из-за другого состава продаж.
Так же разберите вклад. Эффект количества: (450 − 500) × 180 = −9 000 ₽. Эффект вклада с единицы: 450 × (120 − 180) = −27 000 ₽. Всего −36 000 ₽. В этом примере снижение вклада с единицы повлияло на результат сильнее, чем падение количества продаж.
Где искать причину после расчета
Падение количества проверьте по наличию, трафику и конверсии. Рост расходов разберите по закупке, услугам площадки, возвратам и рекламе. Для рекламы полезно сравнить CPO, для товаров себестоимость.
Не называйте причину по одному совпадению. «После акции вклад снизился» еще не объясняет, сколько дала скидка, сколько реклама и сколько новая партия закупки.
Как сравнивать незавершенный месяц
Не ставьте факт за 12 дней рядом с полным месячным планом без подписи. Сравните с планом на прошедшие дни, учитывая распределение по дням недели, акциям и сезонности. Линейная доля месяца подходит только как явно условный ориентир.
Правила учета тоже должны совпадать: одна площадка, валюта, набор SKU, статус продаж и трактовка возвратов. Если факт обновляется с задержкой, укажите время последней загрузки.
Закончите разбор действием
В примере главный вопрос: почему вклад на единицу упал на 60 ₽. Задачу можно записать так: «Сверить расходы этого SKU с прошлой партией, выделить изменение закупки и рекламы, пересчитать допустимую цену к пятнице». У «поднять прибыль» ни даты, ни способа проверки.
Откройте товары в Плюсомере, возьмите один SKU и сравните два одинаковых периода. Сначала проверьте исходные данные, затем зафиксируйте действие. Подготовку самого плана разбираем отдельно в статье план продаж.
Частые вопросы
Как рассчитать процент выполнения плана?
Разделите факт на план и умножьте на 100%. При нулевом плане процент не рассчитывают; показывают абсолютный результат и его причину.
Чем отклонение отличается от выполнения?
Абсолютное отклонение равно факту минус план. Относительное отклонение показывает эту разницу в доле плана, если план не равен нулю.
Почему выручка по плану, а прибыль ниже?
Могли вырасти себестоимость, реклама, услуги площадки или доля возвратов. Еще одна причина: продажи сместились в товары с меньшим вкладом.
Как часто делать план-факт анализ?
Оперативные отклонения смотрите в течение месяца с учетом неполных данных. Итоговый разбор проводите после закрытия периода и сверки начислений.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.