Сколько дней магазин пользуется деньгами поставщика
Расчёт оборачиваемости долга поставщикам по закупкам в кредит. Пример квартала, единицы, средний остаток и отдельная проверка просрочки.
· 4 мин чтения
Содержание
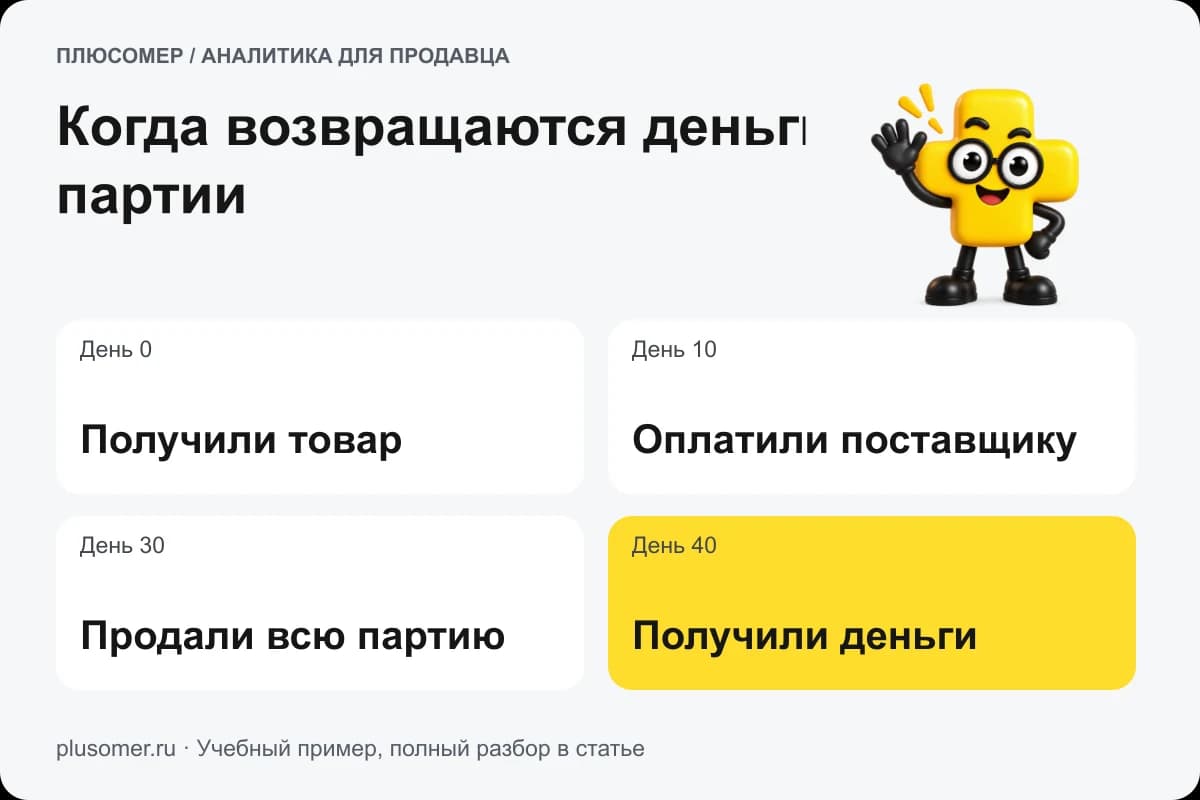
Товар уже продаётся, а поставщику можно заплатить позже. Отсрочка помогает обороту. Но в общей сумме долга смешались свежие накладные, старый спор и аванс, который вообще перечислили в другую сторону. Таблица охотно поделит на этот итог годовую выручку. Расчёты поставщиков такой коэффициент не объяснит.
Оборачиваемость кредиторской задолженности связывает закупки в кредит со средним сопоставимым долгом поставщикам. Она показывает скорость оборота этой задолженности. Для управления оплатой дополнительно нужен реестр конкретных накладных: средние дни не заменяют сроки договора и не обнаруживают каждую просрочку.
Какой именно долг будем считать
В этом разборе рассматриваем торговую кредиторку за полученный товар. Из контура исключаем займы, налоги, зарплату, неподтверждённые требования и авансы, которые сами выдали поставщикам. Это отдельные обязательства или активы с другой природой.
Выберите период и одинаковый подход к суммам. Если закупки учитываете с определённым составом налогов, задолженность должна быть сопоставима с ними. Для первого управленческого примера можно явно исключить налоги. Смешивать сумму счёта поставщика с выручкой после услуг маркетплейса нельзя.
В учебном материале Open University период оплаты связан со средним торговым долгом и закупками в кредит. Когда данные о закупках в кредит недоступны, авторы курса используют себестоимость продаж. Замена требует оговорки: когда запас сильно меняется, закупили и продали на разные суммы.
Учебный квартал без смешения оснований
Все числа условные. За 90 дней магазин получил товаров в кредит на 900 000 ₽. Возвратов поставщикам, налогов, валютных разниц и спорных сумм в этой модели нет. Долг на начало составлял 240 000 ₽, на конец 360 000 ₽.
Средний долг по двум крайним датам равен (240 000 + 360 000) / 2 = 300 000 ₽. Это упрощение: если внутри квартала были резкие всплески, понадобятся более частые остатки.
Коэффициент оборачиваемости: 900 000 / 300 000 = 3 оборота за выбранные 90 дней. Условный средний срок: 90 / 3 = 30 дней. Проверка другим способом даёт то же: 300 000 / 900 000 × 90 = 30.
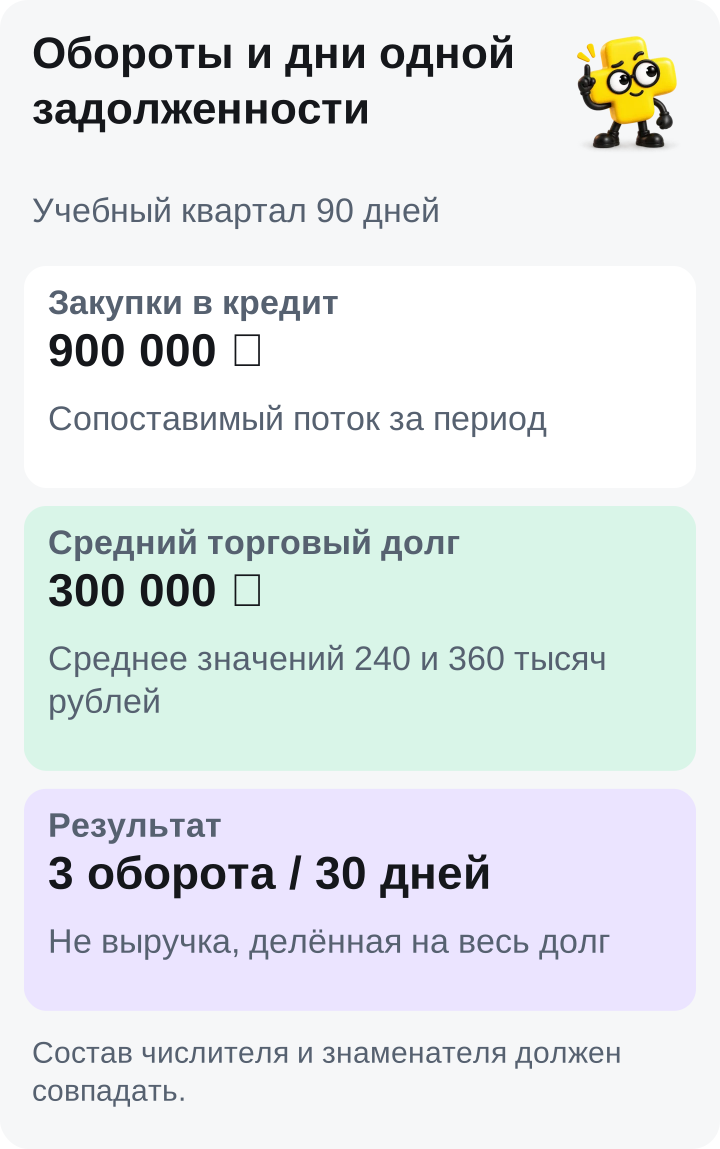
Число дней в формуле относится к выбранному периоду. Нельзя получить три оборота за квартал, подставить 365 и назвать результат фактическим средним сроком этого квартала. Годовое приведение было бы отдельным условным показателем.
Тридцать дней могут скрывать старую накладную
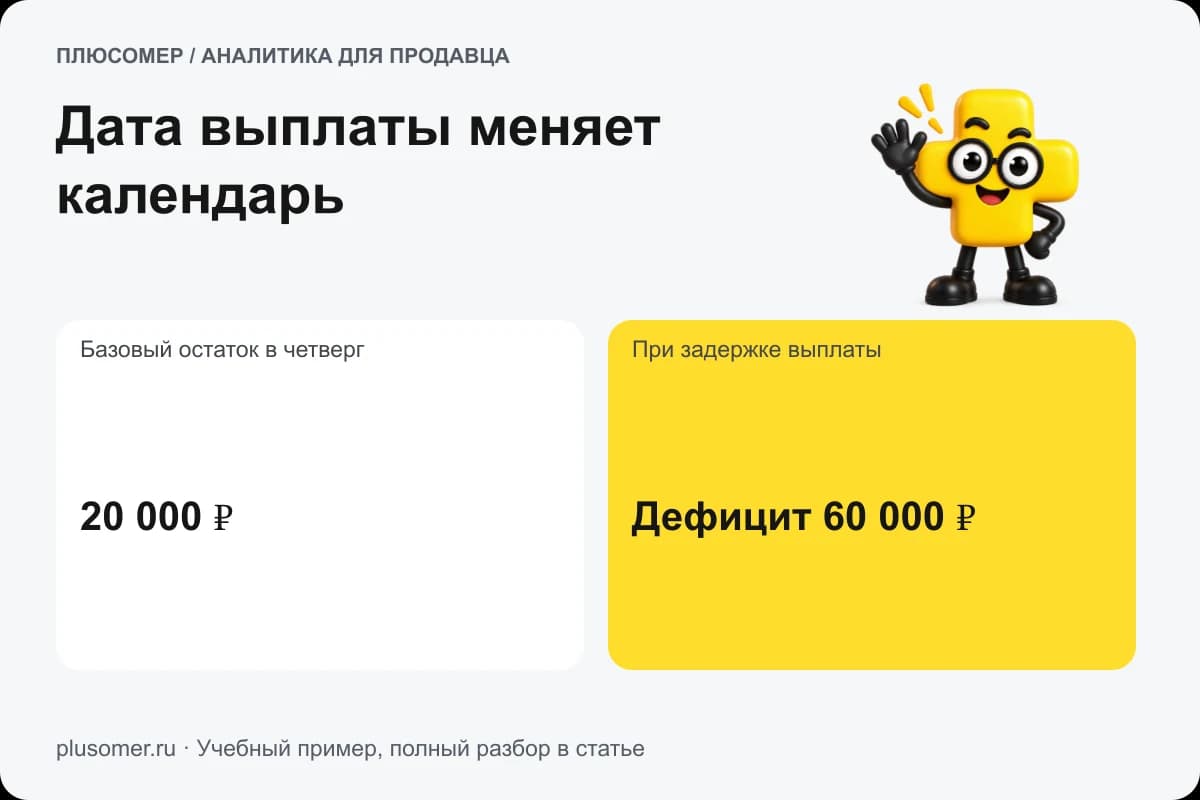
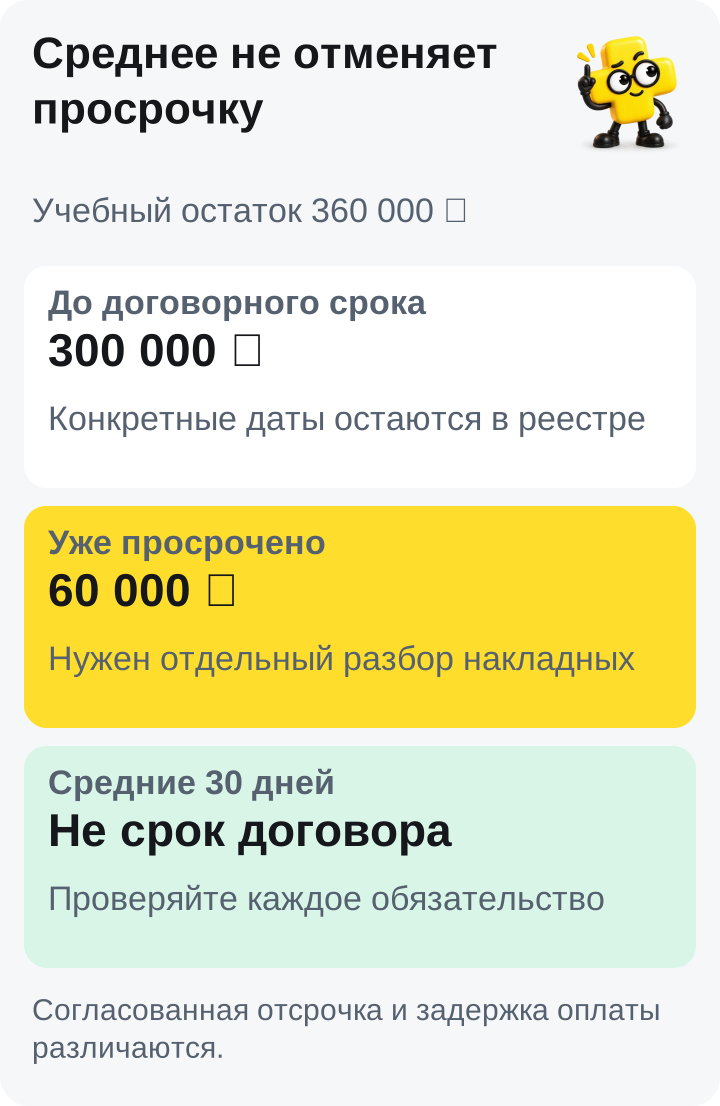
Представим, что на конец периода из 360 000 ₽ долга 300 000 ₽ ещё не подошли к договорному сроку. Остальные 60 000 ₽ уже просрочены. Общее среднее по-прежнему выглядит аккуратно, но поставщику этих 60 000 ₽ нужен конкретный ответ.
Разложите остаток на три группы: срок ещё не наступил, срок наступает в ближайшее окно платежей, уже просрочено. Для спорных сумм оставьте отдельную пометку и основание. Их нельзя просто удалить из реестра, чтобы улучшить картинку.
У каждой строки нужны документ, поставщик, сумма, дата возникновения, срок оплаты, фактический платёж и оставшийся долг. Если договор предусматривает несколько этапов, следите за этапами. Одна дата «оплатить в конце месяца» может потерять обязательство середины месяца.
Рост срока не всегда хорошая новость
Средний срок может увеличиться после согласованной отсрочки. Это один сценарий. Другой: магазин перестал платить вовремя. Число изменилось одинаково, состояние отношений с поставщиком разное.
Сравните условия договоров, долю просрочки и даты доступных денег. Если поставщик сократит отсрочку, потребность в финансировании может вырасти даже при прежних продажах. Связь показателей разбирается в финансовом цикле.
Дебиторка отвечает на вопрос, когда платят вам, кредиторка на вопрос, когда должны платить вы. Для первой есть отдельный разбор оборачиваемости дебиторской задолженности. Менять их местами ради удобного источника данных нельзя.
Какой результат нужен после расчёта
Оставьте рядом формулу и состав данных. Рядом оставьте список ближайших платежей и просроченных накладных. Тогда коэффициент служит началом разговора, а не украшением финансового отчёта.
В Плюсомере сопоставьте доступные деньги и собственные расходы, а договорный реестр поставщиков ведите по подтверждённым документам. В платёжном календаре нужны конкретные даты.
Начните с одного поставщика за квартал. Если закупки, средний долг и список платежей объясняют одну и ту же историю, расширяйте контур. Если нет, сначала найдите, какие документы выпали, а не подбирайте более приятный коэффициент.
Частые вопросы
Можно делить выручку на задолженность поставщикам?
Для этого показателя нужен сопоставимый поток закупок в кредит. Выручка описывает продажи покупателям и не заменяет его автоматически.
Себестоимость продаж подходит вместо закупок?
Только как явно оговорённая приближённая база при подходящих данных. При изменении запасов разница закупок и себестоимости продаж способна исказить вывод.
Большой срок оплаты означает выгодные условия?
Проверьте, согласован ли он договором и нет ли просрочки. Удлинение фактического ожидания поставщика может отражать проблему с платежами.
Что делать, если средний долг равен нулю?
Обычный коэффициент с таким знаменателем не рассчитывают. Покажите закупки, даты и остатки отдельно, проверьте, был ли вообще кредитный контур.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.