Кому отдать аренду: почему прибыль товара меняется от способа расчёта
Один расход аренды, два ключа распределения и разные результаты SKU. Как сохранить итог бизнеса и не перепутать расчёт с реальной экономией.
· 4 мин чтения
Содержание
Менеджер показывает убыточный товар. Ещё вчера он выглядел нормальным, а сегодня на него отнесли большую часть аренды. Ни покупатель, ни поставщик ничего не меняли. Поменялся ключ в таблице.
Распределение косвенных расходов помогает показать, какая часть общего пула относится к товару или магазину по принятой методике. Оно не меняет общую сумму затрат бизнеса. Для полезного вывода нужны понятная база, устойчивое правило и отдельный взгляд на то, какие расходы действительно исчезнут при решении.
Здесь управленческий расчёт. Налоговую классификацию прямых и косвенных расходов и бухгалтерские проводки выбирают по применимым правилам отдельно.
Что собираем в общий пул
Общими могут быть аренда, работа сотрудника с несколькими магазинами, подписка на сервис, часть административных затрат. Но сначала проверьте прямую привязку. Если фотосъёмка выполнена только для одного товара, не обязательно распределять её между всеми SKU.
Не смешивайте две классификации. Прямой расход можно отнести к объекту, косвенный требует базы распределения. Постоянный или переменный говорит о поведении суммы при изменении деятельности. Одна и та же аренда может быть постоянной и косвенной одновременно. Примеры есть в разборе постоянных и переменных расходов.
Для первого расчёта возьмите один пул и понятный период. Модель до последней минуты, для которой никто не собирает исходные данные, быстро превращается в набор догадок с двумя знаками после запятой.
Тридцать тысяч аренды, два разных распределения
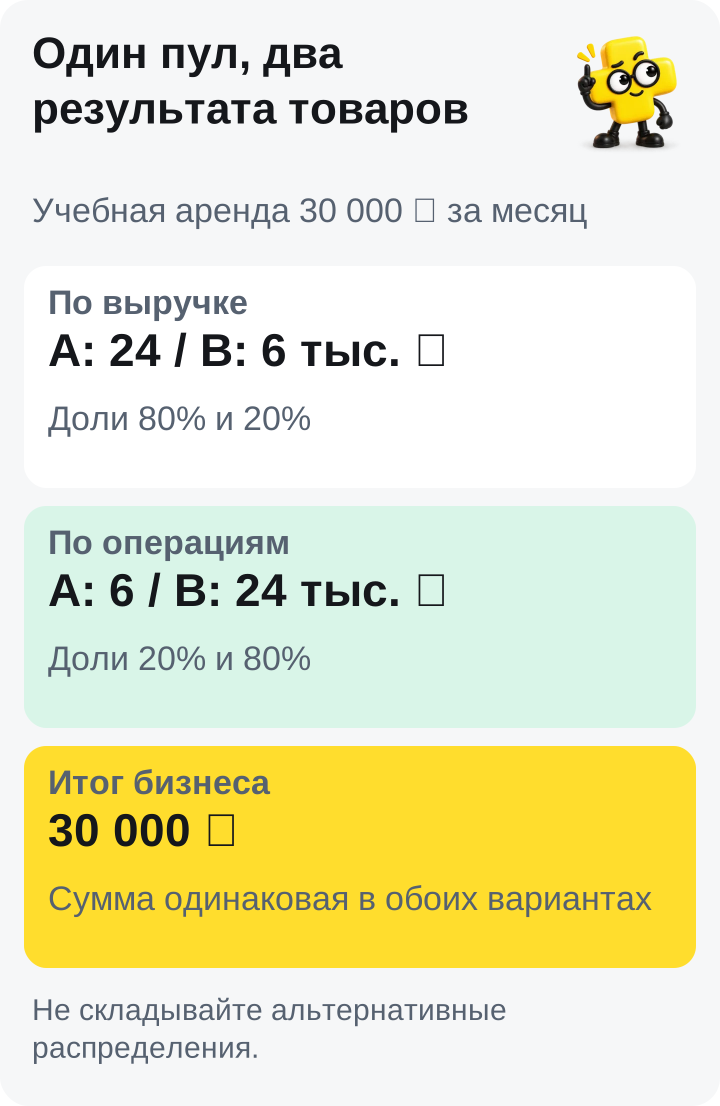
Условный магазин продаёт товары A и B. За месяц общий расход аренды равен 30 000 ₽. В примере нет налогов, возвратов и других пулов. У A 80% выручки, но 20% выбранных складских операций. У B наоборот: 20% выручки и 80% операций.
Прокрутите таблицу вбок, чтобы увидеть все столбцы →
| База | Аренда для A | Аренда для B | Всего |
|---|---|---|---|
| Выручка | 24 000 ₽ | 6 000 ₽ | 30 000 ₽ |
| Число операций | 6 000 ₽ | 24 000 ₽ | 30 000 ₽ |
Расчёт по выручке: 30 000 × 80% = 24 000 ₽ для A. По операциям: 30 000 × 20% = 6 000 ₽. Разница одной позиции равна 18 000 ₽, хотя общий счёт за помещение не изменился.
Это альтернативы. Их нельзя сложить и списать 60 000 ₽. Ещё нельзя выбрать вариант с удобным итогом и выдать его за найденную экономию.
Какая база объясняет конкретный расход
Выручка удобна, когда других данных нет, но дорогой товар не обязательно занимает больше места. Число заказов может объяснять часть работы, а сложная комплектация потребует другого измерителя. Для хранения полезно проверить занятый объём и время, если именно они создают расход.
В учебнике OpenStax распределение связано с деятельностью и её драйверами. Для продавца отсюда следует рабочий вопрос: какое действие или использование ресурса мы пытаемся отнести к товару?
Не требуется сразу внедрять сложный расчёт по каждой минуте. Выберите базу, которую можно объяснить и подтвердить. Если измерения приблизительные, подпишите это. Условная оценка площади лучше выглядит как условная оценка, чем как несомненно точная прибыль SKU.
Запишите, почему правило подходит и когда его пересматривают. После изменения ассортимента или процесса прежний ключ может перестать объяснять работу. Менять правило из месяца в месяц только ради результата нельзя: сравнение потеряет смысл.
Почему после распределения рано выводить товар
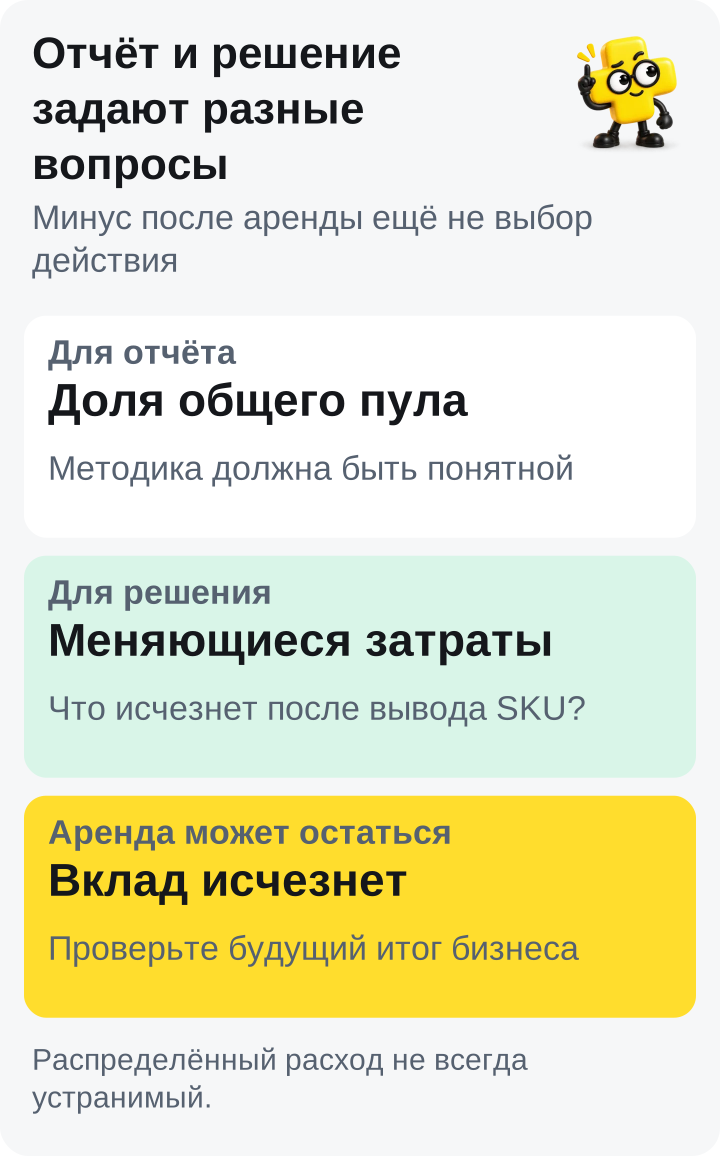
Пусть товар даёт положительный вклад до аренды, но после выбранной доли общего пула показывает минус. Если убрать SKU, аренда может остаться целиком. Тогда исчезнет вклад, а обещанная экономия не появится.
Для решения о выводе сравнивайте будущие доходы и затраты, которые действительно меняются. Этот принцип релевантной информации отличается от задачи распределить весь пул в отчёте.
Оба взгляда нужны. Полный управленческий результат помогает оценить, покрывает ли ассортимент общие расходы. Вклад и устранимые затраты помогают решить, что изменится после конкретного действия. Смешение этих вопросов часто создаёт ложное чувство, будто таблица сама выбрала убыточный товар.
Оставьте след расчёта
В файле нужны сумма пула, период, состав статей, значения базы по объектам, доли и контроль итога. Если объектом выбран магазин, не выдавайте получившуюся сумму за прямую стоимость каждого SKU.
Проверьте учёт расходов без дублей и PNL магазина: одна и та же сумма не должна попасть в итог через общую статью и распределённые строки одновременно.
В Плюсомере собственный расход можно связать с магазином или товаром. Эта привязка помогает учёту, но не выбирает за вас обоснованный драйвер аренды. Сохраните методику отдельно и сравните общий итог до и после распределения.
Лучший первый результат такой работы прост: любой сотрудник может открыть расчёт и объяснить, почему товар получил именно эту долю, а сумма бизнеса сохранилась.
Частые вопросы
Выручка всегда подходит для общих расходов?
Нет. Она может быть удобной управленческой базой, но связь с расходом нужно объяснить. Хранение, сборка и административная работа могут требовать разных измерителей.
Распределение увеличивает точность автоматически?
Точность зависит от основания и исходных данных. Подробная формула с выдуманными долями не делает расчёт достоверным.
Минус после аренды означает, что SKU нужно убрать?
Проверьте вклад и устранимые затраты. Если общая аренда останется, вывод товара может ухудшить результат бизнеса.
Как проверить, что пул не списали дважды?
Сопоставьте исходную сумму и сумму распределённых строк, затем проверьте итоговый PNL. В нём должен остаться один и тот же расход один раз.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.