Анализ продаж: что изменилось кроме итоговой суммы
Как анализировать продажи маркетплейса по товарам, количеству, цене, возвратам и расходам. Порядок разбора и учебный пример без выводов по одному среднему.
· 3 мин чтения
Содержание
«Продажи выросли на 20%». Хорошая новость, пока не выяснилось, что расход рекламы вырос вдвое, выкуп снизился, а прибыль на единицу почти исчезла. Анализ продаж нужен, чтобы за ростом суммы увидеть причину и результат.
Начните с сопоставимых периодов, одинакового состава магазинов и определения показателя. Созданные заказы, окончательные продажи, выручка и выплата на счет отвечают на разные вопросы. Сравнение одного с другим не покажет динамику бизнеса.
Сначала решите, что считать продажей
Плюсомер рядом с графиком пишет источник, период и статус. Сто тысяч заказанных рублей сегодня и сто тысяч выкупленных рублей за прошлую неделю нельзя складывать как одинаковые факты.
Для оперативной проверки полезны заказы и этапы воронки. Для результата периода нужны продажи, возвраты, себестоимость и относящиеся расходы. Учитывайте, что свежие заказы еще могут отмениться, а возвраты появиться позже.
Выберите сопоставимые интервалы с одинаковым числом дней недели. Исключение праздничной недели или дефицита из объяснения способно перевернуть вывод. На уровне ассортимента отдельно смотрите сопоставимые товары и новые позиции.
Один рост, два разных магазина
Учебный пример с окончательными продажами за два периода:
| Показатель | Было → стало |
|---|---|
| Проданные единицы | 100 → 120 |
| Выручка | 100 000 → 114 000 ₽ |
| Средняя выручка на единицу | 1 000 → 950 ₽ |
| Вклад после выбранных переменных расходов | 20 000 → 18 000 ₽ |
Единиц продали на 20% больше, выручка выросла на 14%, а выбранный вклад снизился на 10%. Эти числа совместимы. Нужно проверить изменение цены, состава товаров и расходов, прежде чем поздравлять отдел продвижения.
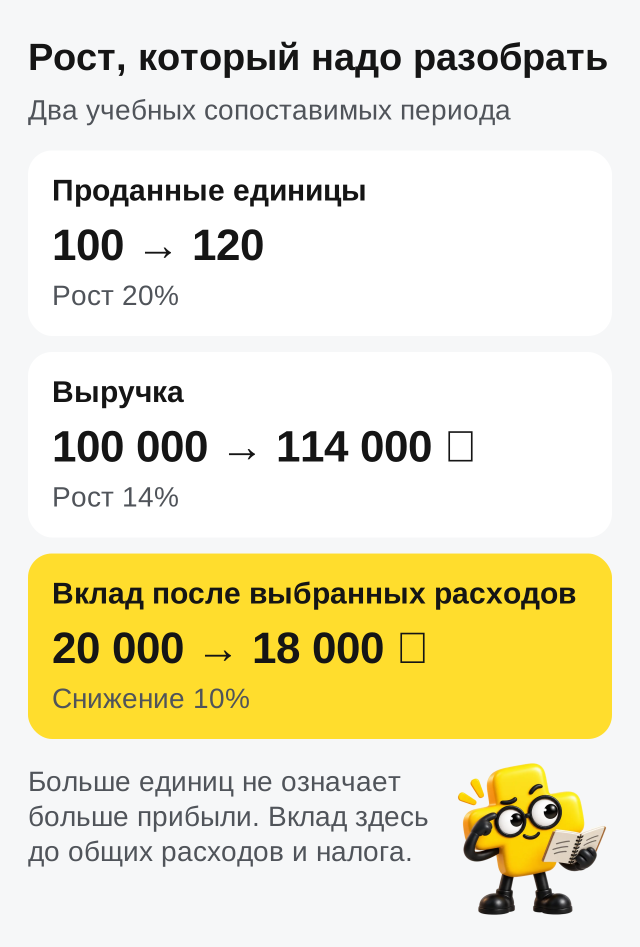
Вклад в примере не равен чистой прибыли: общие расходы и налоги здесь не рассчитаны. Подпись к показателю защищает от более серьезной ошибки, чем лишний знак после запятой.
Разложите изменение до действия
Если выручка упала, посмотрите количество и среднюю выручку на единицу. Если количество сократилось, проверьте наличие, показы, переходы, заказы и выкуп. Если ухудшился результат при прежних продажах, разбирайте себестоимость и расходы.
Падение средней цены может быть обычным изменением товарного состава. Например, в этом месяце чаще покупали недорогой артикул. Сравните сначала один и тот же SKU, затем общий ассортимент. Так вы не начнете отменять скидку из-за изменения состава продаж.
Для детализации используйте ABC‑анализ, а для причин потерь между этапами воронку продаж. Эти методы дополняют друг друга, но не заменяют исходные документы.
Закончите разбор проверяемой гипотезой
«Улучшить продажи» не дает сотруднику следующего шага. «Проверить отсутствие размеров у трех артикулов, сравнить дни наличия и восстановить поставку» уже можно выполнить.
Меняйте по возможности один фактор и записывайте дату. Если одновременно снизить цену, заменить обложку и удвоить бюджет, будет трудно понять, что сработало. Успех оценивайте не только по кликам, но и по результату после возвратов и расходов.
Откройте демо Плюсомера и выберите один товар. Проследите цепочку от продаж до прибыли, затем попробуйте тот же разбор на своем магазине. Первая полезная цель: объяснить расхождение между красивым графиком выручки и деньгами, которые магазин действительно заработал.
Частые вопросы
Что включить в анализ продаж?
Объем, выручку, среднюю выручку на единицу, наличие, выкуп и расходы. Состав зависит от вопроса, который нужно решить.
Рост заказов означает рост прибыли?
Нет. Могут измениться отмены, возвраты, цена, состав товаров и стоимость привлечения продаж.
Как сравнивать месяцы разной длины?
Посмотреть дневные показатели и одинаковые дни недели, отдельно учесть сезон и события. Одного сравнения общих сумм недостаточно.
Какой результат должен остаться после анализа?
Объяснение причины, конкретное действие, ответственный и дата проверки эффекта.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.