Утилизация Ozon: списывается товар, а не только плата за услугу
Как проверить утилизацию товара на Ozon, отделить стоимость запасов от услуги и сравнить с возвратом. Документы, причины и учебная оценка вариантов.
· 3 мин чтения
Содержание
В отчете появилась плата за утилизацию, и ее внесли в расходы. На этом разбор закончился. Но вместе с услугой магазин потерял сам товар по себестоимости. Если забыть эту часть, убыток получится удивительно небольшим.
Утилизацию Ozon проверяют как два связанных события: выбытие конкретных единиц и оплату услуги. Нужны основание, количество, документы, состояние товара и начисление. Возможность вывоза и сроки зависят от ситуации и действующих правил площадки.
Сначала убедитесь, что произошло
Найдите товар, номер операции, причину и дату. Сопоставьте уведомление, документ выбытия и строку начисления. Намерение утилизировать и подтвержденное уничтожение не следует считать одним событием.
Актуальные условия проверяйте в официальном разделе FBO Ozon. Раздел управления вывозом и утилизацией менялся; новость Ozon о его обновлении показывает, почему важно сверять состав и статусы коробок. Указанные в старой новости сроки не заменяют текущие условия вашей операции.
Плюсомер подписывает две строки: «Товар» и «Услуга». Один общий расход без расшифровки не позволит проверить ни остатки, ни начисление.
Учебный пример потери
Допустим, подтвержденно утилизированы 10 единиц с себестоимостью 400 ₽ каждая. Условная плата за услугу 500 ₽ на всю операцию. Это не тариф Ozon.
| Состав потери | Сумма |
|---|---|
| Себестоимость товара | 10 × 400 = 4 000 ₽ |
| Услуга | 500 ₽ |
| Всего в учебной управленческой оценке | 4 500 ₽ |
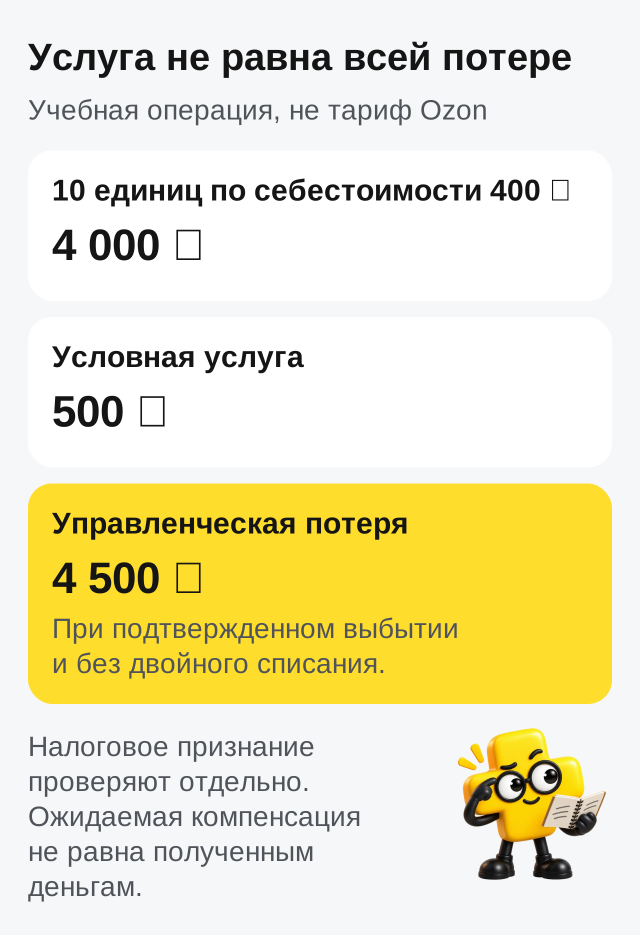
Не списывайте себестоимость еще раз, если она уже попала в учет через подтвержденный документ. Оценку потери и налоговое признание расходов тоже нельзя автоматически приравнивать: для налогов нужны подходящие основания и документы.
Возврат выгоднее не всегда
Если вывоз допустим, сравните ожидаемую выручку от дальнейшей продажи с расходами на возврат, проверку, восстановление упаковки, хранение и новую продажу. Прошлая закупочная стоимость уже понесена; она важна для полного результата, но сама по себе не доказывает выгодность дальнейшего расходования денег.
Возвращать товар без понятного дальнейшего применения иногда означает перенести платное хранение с одного склада на другой. У поврежденной или просроченной продукции могут действовать отдельные ограничения. Проверяйте их прежде, чем считать альтернативную продажу возможной.
Для расчета используйте разбор неликвидного товара. Для возможного возмещения сначала подтвердите основание по правилам, а затем смотрите компенсации Ozon.
Как не пропустить следующую операцию
Сделайте реестр ожидающих решения единиц: причина, возможное действие, срок по текущему уведомлению и ответственный. Напоминание должно приходить до крайней даты. Общая задача «разобрать возвраты» легко переживает еще один отчетный период.
После завершения проверьте остаток, документы и расход. Если количество списано, а услуга появилась позже, сохраните связь между ними. Это поможет объяснить разницу между периодами.
В Плюсомере начните с товара и его накопленных расходов. Сверьте выбытие по источнику, а решение и срок закрепите задачей. Полезная цель: увидеть полную стоимость проблемы, пока она еще не повторилась на новой партии.
Частые вопросы
Утилизация равна только плате за услугу?
Нет. У магазина также выбывает товар с себестоимостью. Обе части проверяют без двойного списания.
Можно вывести любой товар вместо утилизации?
Возможность зависит от причины, состояния и текущих правил. Для отдельных товаров и ситуаций действуют ограничения.
Себестоимость сразу считается налоговым расходом?
Нельзя делать такой вывод только из управленческого расчета. Налоговый порядок и документы проверяют отдельно.
Плюсомер оформляет утилизацию за продавца?
Нет. Действия выполняются по процедуре площадки. Продукт помогает разбирать результат и организовать контроль.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.