Самозанятый на Wildberries: что можно продавать и как считать доход
Какие товары самозанятый может продавать на Wildberries, как проверять доход и передачу чеков. Ограничения НПД и пример учета до удержаний площадки.
· 3 мин чтения
Содержание
Самозанятость выглядит удобным способом проверить товар без сложного учета. Но сначала надо ответить на более короткий вопрос: этот товар вообще можно продавать на НПД?
Самозанятый на Wildberries может продавать подходящую продукцию собственного производства при соблюдении ограничений режима. Покупка готового товара для перепродажи под НПД не подходит. Регистрация кабинета не отменяет налоговых ограничений.
Проверьте товар до карточки
По правилам ФНС о НПД режим ограничен доходом 2,4 млн рублей в год и не допускает работников по трудовым договорам для этой деятельности. Запрещена перепродажа; также есть ограничения по подакцизной и подлежащей обязательной маркировке продукции. Полный перечень исключений проверяют по своему товару.
Wildberries отдельно описывает условия и передачу чеков в инструкции для самозанятых, обновленной 18 мая 2026 года. Там же нужно проверять текущий порядок фискализации и полномочия площадки.
Плюсомер ставит рядом чашку, которую мастер сделал сам, и готовую чашку, купленную оптом. Одинаковая фотография карточки не делает налоговую ситуацию одинаковой. Простая переупаковка покупки не превращает перепродажу в собственное производство.
Выплата меньше продажи, налоговая база другая
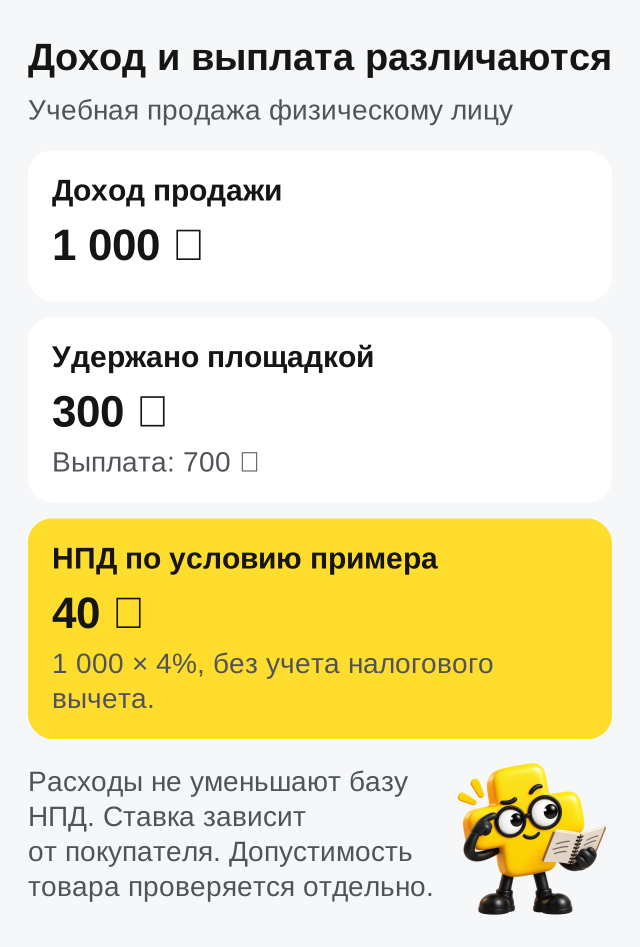
Учебная продажа физическому лицу: товар стоит 1 000 ₽, удержания площадки составляют условные 300 ₽, выплата продавцу 700 ₽. Для НПД расходы на комиссию и изготовление не уменьшают доход от продажи.
При ставке 4% налог с такого дохода составит 40 ₽ без учета налогового вычета. Расчет 700 × 4% = 28 ₽ использует выплату вместо дохода. Ставка зависит от покупателя по правилам режима, а не просто от того, что деньги перечислило юридическое лицо маркетплейса.
Отдельно посчитайте хозяйственный результат: материалы, упаковку, доставку, труд и услуги площадки. Низкий налог не гарантирует прибыльного изделия.
Как не выдать чек дважды
До первой продажи проверьте, кто формирует и передает сведения о расчетах по действующей схеме, какие разрешения вы дали площадке и как операция отражается в «Моем налоге». Не дублируйте автоматически уже переданные сведения.
Сверяйте конкретную продажу, возврат и корректировку. Если доход появился дважды, сначала восстановите источник обеих записей. Удалять незнакомые строки наугад опасно для учета.
Контроль лимита ведите по всем доходам, относящимся к НПД, а не только по одному кабинету WB. При приближении к ограничению заранее обсудите дальнейший режим и порядок изменений с бухгалтером. Статус ИП сам по себе не означает отказ от НПД, но правила его применения всё равно действуют.
Первый тест должен проверить и товар, и экономику
Сделайте небольшую партию, посчитайте материалы и время на единицу, проверьте спрос и возвраты. У ручного производства есть ограничение мощности: рост заказов может увеличить срок изготовления раньше, чем доход.
В Плюсомере можно разбирать продажи, расходы и прибыль загруженного магазина WB. Сведения НПД и чеки проверяйте в налоговом контуре отдельно. Начните с одного изделия и выясните, сколько остается после всех расходов и вашего труда.
Частые вопросы
Можно купить готовый товар и перепродать как самозанятый?
Нет. Перепродажа не подходит для НПД. Необходимо выбрать допустимую форму работы и налоговый режим.
Комиссия WB уменьшает доход для НПД?
Нет. Расходы не уменьшают налоговую базу этого режима. Выплата после удержаний не заменяет доход продажи.
Нужно вручную делать чек на каждую выплату?
Сначала проверьте действующую схему передачи сведений и полномочия площадки. Одна выплата может объединять разные продажи, а сведения могли уже передать.
Лимит считают отдельно для каждого магазина?
Нет. Контролируют совокупный доход, относящийся к НПД, за календарный год.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.