УСН на Wildberries: выплата на счет не заменяет доход
Какие суммы из отчетов Wildberries нужны для УСН: доход до удержаний, возвраты, услуги и даты. Учебная сверка для продавца без смешения с прибылью площадки.
· 3 мин чтения
Содержание
WB перечислил 75 тысяч. Бухгалтеру отправили банковскую выписку и написали: «Вот доход за неделю». В этой короткой переписке уже могла потеряться часть налоговой базы: площадка переводит деньги после своих удержаний.
Для УСН продавца Wildberries исходят из дохода по правилам налогового учета и документов, а не только из суммы выплаты. Доход, услуги, возвраты и корректировки нужно разбирать отдельно. Здесь речь о налогах продавца, а не о налоговых показателях самой компании Wildberries.
Почему выплата не заменяет доход
ФНС в письме от 8 мая 2024 года № СД-4-3/5416@ объясняет учет дохода от продаж через агента: удержанное агентское вознаграждение не превращает полную сумму продажи в одну чистую выплату.
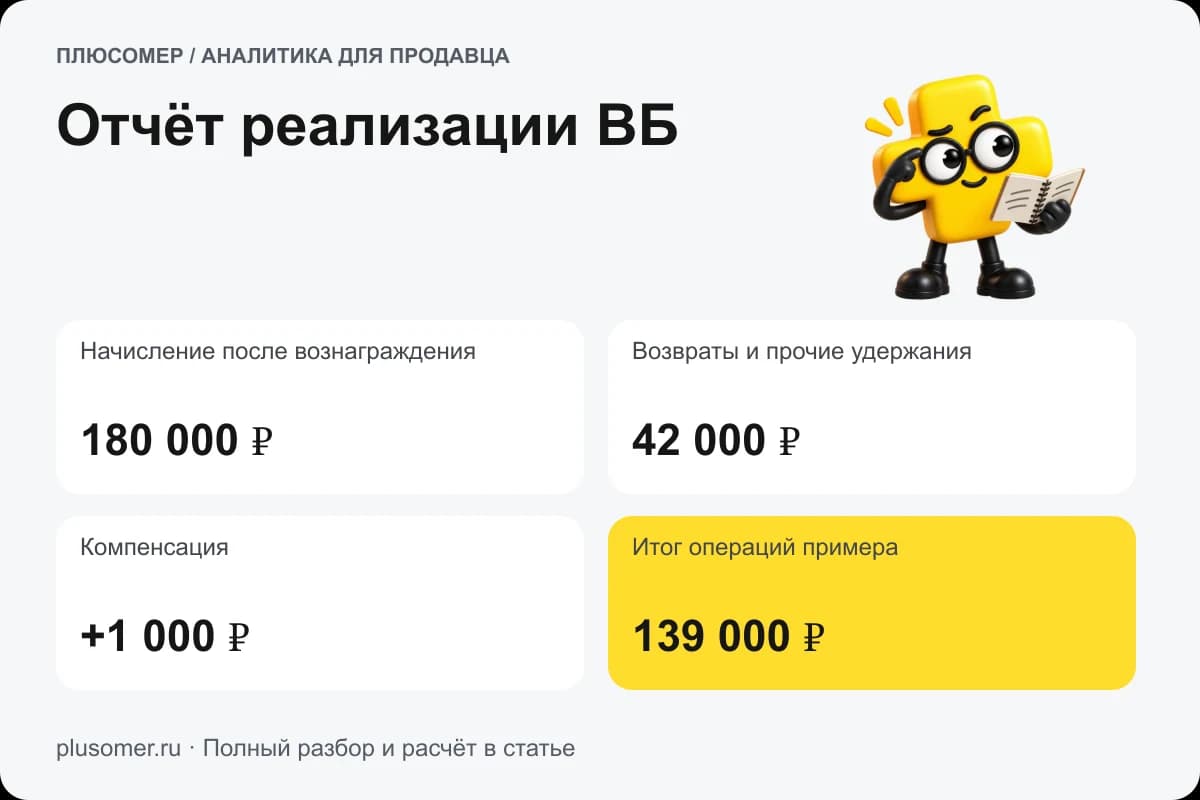
Учебный пример без НДС, специальных скидок и других операций: доход от продаж 100 000 ₽, подтвержденные возвраты, уменьшающие доход в данном примере, 5 000 ₽, услуги площадки 20 000 ₽. Остаток к перечислению составляет 75 000 ₽.
| Величина примера | Сумма |
|---|---|
| Доход после указанной корректировки возвратов | 95 000 ₽ |
| Услуги площадки | 20 000 ₽ |
| Расчетная выплата | 75 000 ₽ |
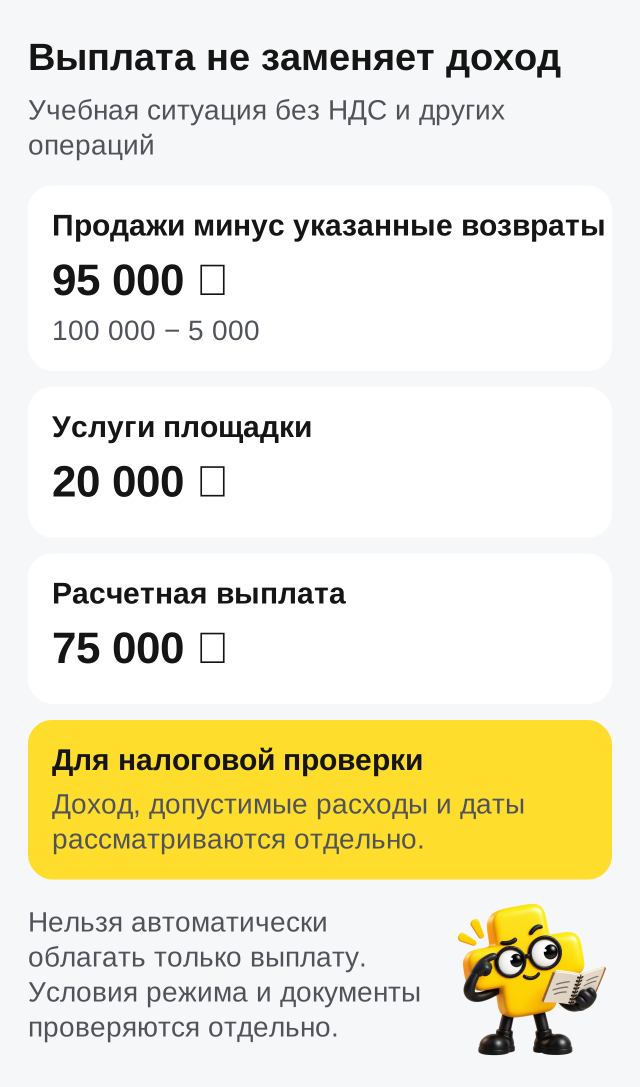
Для УСН «доходы» нельзя автоматически заменить 95 тысяч на 75 и обложить только разницу после услуг. На объекте «доходы минус расходы» учитывают допустимые расходы при соблюдении условий, подтверждения и момента признания. Это не одно и то же правило.
Что взять из отчетов WB
Сохраните отчет о реализации, детализацию, документы услуг, возвратов и корректировок. Сопоставьте строки с определением операции. Не выбирайте базу по одному знакомому названию колонки: структура и смысл отчетов могут меняться.
Убедитесь, что период и дата операции подходят для налогового учета. Поздняя банковская выплата не должна автоматически переносить доход туда, где ее увидели в выписке. Подробный разбор документа есть в статье об отчете реализации WB.
Плюсомер рядом с итогом держит исходную строку. Если бухгалтер не может восстановить происхождение суммы, красивого процента налога недостаточно.
Отдельно проверьте НДС и ограничения режима
В 2026 году освобождение от НДС на УСН зависит от доходов предыдущего и текущего года; граница 20 млн рублей отличается от предельного дохода применения УСН. Действующие условия проверяйте в разделе ФНС о НДС при УСН.
При НДС состав доходов и расходов, цены и документы требуют отдельной проверки. Не переносите приведенный выше упрощенный пример на любую продажу. О разных границах написали в разборе лимита УСН 2026.
Как наладить спокойную сверку
Раз в выбранный период передавайте бухгалтеру одинаковый комплект: исходные отчеты, изменения, собственные расходы, спорные суммы и перечень нерешенных вопросов. У каждой корректировки должны быть источник и объяснение.
Сверяйте бухгалтерский результат с управленческим, понимая различия методик. Прибыль товара, налоговая база и выплата на счет не обязаны совпадать.
В Плюсомере можно разбирать загруженные отчеты WB и экономику товаров. Подтвержденный налоговый учет ведите по полной документации и своему режиму. Начните с одной недели: объясните путь от продажи до выплаты, не пряча услуги внутри дохода.
Частые вопросы
Налог на УСН считают с выплаты WB?
Не автоматически. Выплата после удержаний не заменяет доход по правилам налогового учета.
Комиссия уменьшает доход на УСН «доходы»?
Она не дает основания просто облагать только чистую выплату. Доход и допустимые механизмы уменьшения налога проверяют отдельно.
На УСН «доходы минус расходы» можно учесть любые затраты?
Нужны допустимость, документы и соблюдение условий признания. Управленческая пометка «расход» сама по себе недостаточна.
Возвраты всегда относятся к месяцу банковского перевода?
Нет. Даты и корректировки определяют по правилам учета и подтверждающим документам.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.