Лимит УСН и порог НДС: две границы, которые нельзя путать
Лимит УСН 2026 для продавца маркетплейса: доход 490,5 млн рублей, отдельный порог НДС и контроль выручки до удержаний. Пример и список проверок.
· 3 мин чтения
Содержание
Магазин вырос до 22 млн рублей дохода за год. УСН уже закончилась? Нет. А вот освобождение от НДС могло закончиться. У этих правил разные границы, и ошибка между ними обходится дороже, чем неудачная обложка карточки.
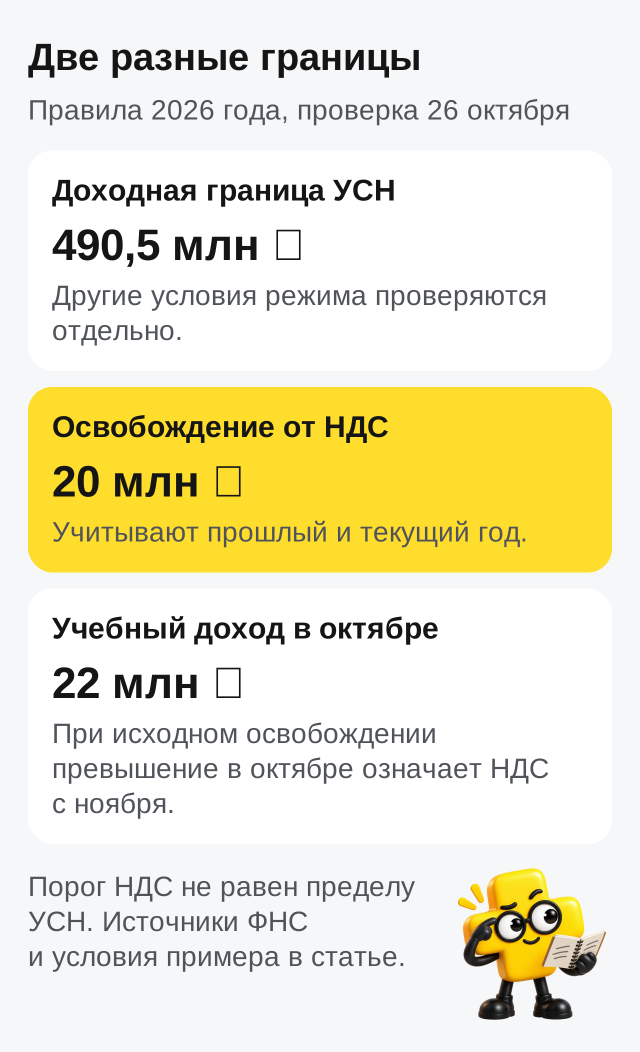
В 2026 году предельный доход для применения УСН составляет 490,5 млн рублей. Порог освобождения от НДС на УСН в 2026 году составляет 20 млн рублей с учетом доходов предыдущего и текущего года. Это два отдельных контроля. Здесь разбираем именно 2026 год, по состоянию на 26 октября.
Две цифры, которые нельзя складывать
Плюсомер кладёт на стол две карточки: «Могу применять УСН» и «Должен считать НДС». Ответ «да» на первую вполне сочетается с ответом «да» на вторую.
| Что проверяем | Доходная граница в 2026 году |
|---|---|
| Возможность применять УСН | 490,5 млн ₽ |
| Освобождение от НДС на УСН | 20 млн ₽ |
ФНС приводит проиндексированный лимит УСН в памятке о реформе с 2026 года. Это ограничение дохода, а не сумма, поступившая от маркетплейса после его удержаний. Другие условия применения режима тоже сохраняются; проверить их можно на странице ФНС об УСН.
Что происходит при росте дохода
Учебная ситуация: доход за 2025 год был ниже 20 млн рублей. В январе–сентябре 2026 года накопилось 19 млн, в октябре ещё 3 млн. Граница в 20 млн пройдена в октябре. По разъяснению ФНС о НДС при УСН обязанность исчислять НДС возникает с первого числа следующего месяца, в этом примере с ноября. Доход в 22 млн всё еще укладывается в предел УСН.
Теперь представьте, что магазин заметил это только по ноябрьской банковской выписке. Выплаты площадки пришли позже продаж и уже за вычетом услуг. Время на подготовку цен, документов и учета потеряно.
Выручку для налогового контроля собирают по правилам налогового учета, включая доходы от остальных направлений бизнеса. Ограничиваться одним кабинетом Ozon или WB нельзя. Возвраты, компенсации и агентские операции разбирают по документам, а не по знакомому названию строки.
Как поставить контроль без ежедневной тревоги
В отдельной таблице держите накопленный доход по месяцам, источник каждой суммы, подтвержденные корректировки и прогноз до конца года. Рядом нужны две границы с подписями и годом действия.
Назначьте собственные предупредительные уровни заранее. Например, при приближении к границе владелец вместе с бухгалтером пересматривает цены, договоры и учет. Это внутреннее правило магазина, не новая норма закона.
Убедитесь, что сотрудник понимает, какую дату брать и что включать в доход. Сверка только банковских поступлений дает аккуратную, но неверную таблицу. Подробнее о суммах до удержаний рассказали в разборе УСН для маркетплейса.
Сначала проверьте экономику будущей продажи
Когда налоговая нагрузка меняется, привычная цена может перестать давать нужный результат. Посчитайте несколько товаров с фактической себестоимостью, комиссией и новой налоговой моделью. Ставку и порядок учета согласуйте с бухгалтером.
В Плюсомере можно разобрать доходы, расходы и прибыль загруженных магазинов. Это помогает проверить ценовой сценарий; налоговый предел всё равно сверяйте по полному контуру бизнеса и подтвержденным документам. Начните с товара, у которого запас прибыли самый небольшой.
Частые вопросы
Лимит УСН в 2026 году равен 20 млн рублей?
Нет. 20 млн относится к освобождению от НДС. Доходная граница применения УСН в 2026 году составляет 490,5 млн рублей.
Можно смотреть только выплаты маркетплейса?
Нет. Выплата после удержаний не заменяет налоговый доход. Нужны данные по правилам учета и по всем направлениям бизнеса.
Лимит УСН и АУСН одинаковый?
Нет. Это разные режимы со своими условиями. Для АУСН есть отдельный материал.
Эти значения можно использовать в следующем году?
Нельзя переносить их автоматически. Год и действующие правила проверяют заново, особенно пороги освобождения от НДС.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.