УСН «Доходы минус расходы»: какие суммы проверять селлеру
Как вести учет на УСН «Доходы минус расходы» при торговле на маркетплейсе. Доход до комиссии, документы по затратам и учебный пример без подмены прибыли налогом.
· 4 мин чтения
Содержание
При УСН «доходы минус расходы» продавец маркетплейса рассчитывает базу из налоговых доходов и признанных расходов. Выплату площадки нельзя автоматически принимать за доход: маркетплейс мог удержать из выручки свои услуги.
Разбор актуален на 24 октября 2026 года. Он поможет подготовить данные для учета; ставку, НДС и спорные операции сверяйте с бухгалтером по условиям своего бизнеса.
Доход начинается до удержания комиссии
Учебный пример без НДС: покупатели оплатили товары на 100 000 ₽, площадка удержала 20 000 ₽ вознаграждения и услуг, на счет пришло 80 000 ₽. Исходный доход от этих продаж составляет 100 000 ₽. Признанные услуги учитываются отдельно в расходах по применимым правилам.
Этот принцип ФНС разъясняет в письме о доходах продавца на УСН. Для конкретного периода нужны также возвраты, компенсации, скидки и другие операции. Их нельзя без проверки свести к одной разнице между продажами и выплатой.
Что изменилось в расходах с 2026 года
С 2026 года статья 346.16 НК РФ дополнена возможностью учитывать иные расходы по правилам главы 25. Это подтверждает памятка ФНС о реформе УСН. Совет «список расходов всегда закрытый» из старой статьи уже недостаточен.
Но расширение перечня не превращает любую оплату в налоговый расход. Нужно проверить основание, связь с деятельностью, документы и условия признания. В статье 346.16 НК РФ на портале ФНС отдельно перечислены, в частности, покупные товары, агентское вознаграждение, реклама и расходы на программы.
| Затрата селлера | Что подготовить к проверке |
|---|---|
| Закупка товара | Документы покупки, оплату, данные о реализации |
| Вознаграждение и услуги площадки | Отчеты, акты, подтверждение расчетов |
| Реклама | Договорные условия, документы услуги и оплаты |
| Упаковка, склад, доставка | Состав затрат и связь с деятельностью |
| Сервис аналитики | Договор, документы и подтверждение оплаты |
Это список для подготовки, а не разрешение автоматически принять все суммы. Одну затрату нельзя включить дважды, например в стоимость партии и отдельный расход.
Почему оплаченная закупка не всегда сразу расход
Для товаров, купленных на перепродажу, важны и оплата, и реализация. Базовый порядок установлен статьей 346.17 НК РФ.
Учебная партия: оплатили 100 одинаковых единиц по 400 ₽, реализовали 30. При указанных условиях в расход по стоимости этих товаров попадает 12 000 ₽. Оставшиеся 28 000 ₽ закупки нельзя списать только потому, что деньги уже ушли поставщику. Доставку и прочие затраты проверяйте по отдельным правилам.
Проверьте минимальный налог по итогам года
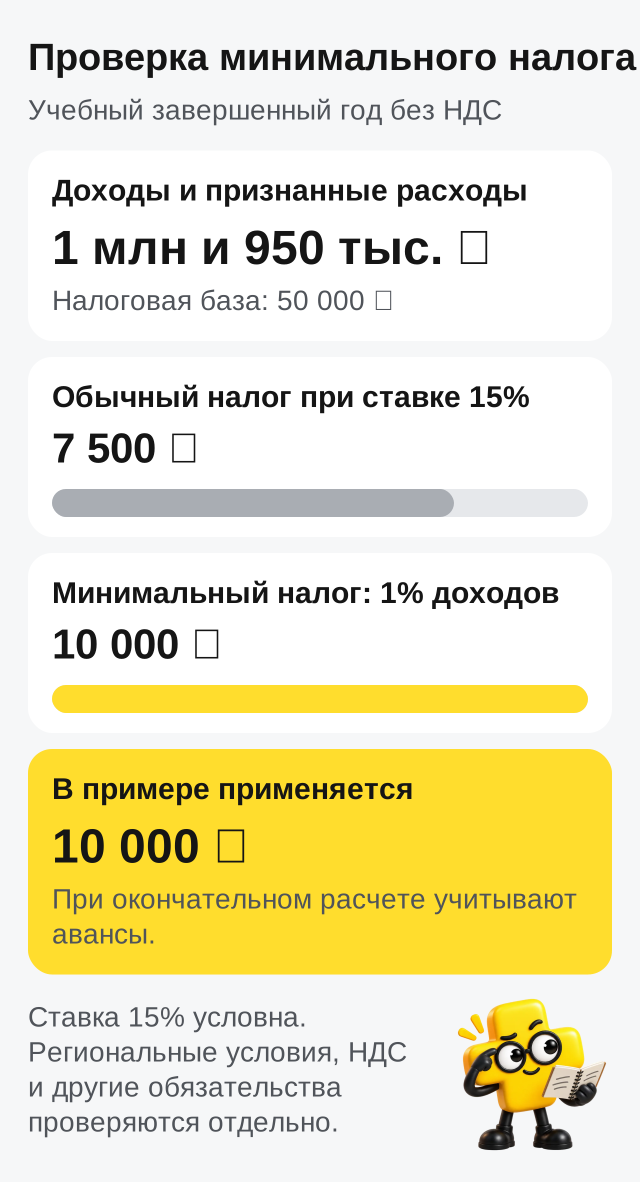
Учебный год: доходы 1 000 000 ₽, признанные расходы 950 000 ₽. При условной ставке 15% обычный налог составляет 7 500 ₽. Минимальный налог 1% доходов составляет 10 000 ₽. В этом примере применяется больший результат, 10 000 ₽; уплаченные авансы учитываются при итоговом расчете.
Правило минимального налога и региональные условия ставок приведены в разделе УСН на сайте ФНС. В примере нет НДС и других обязательств. Нельзя считать, что 15% управленческой прибыли закрывают все налоги магазина.
Как подготовить данные без аврала
Сохраните отчеты площадки и документы собственных расходов, затем свяжите операции с датами и основаниями. Для налогового регистра используйте КУДиР. Для понимания результата бизнеса держите отдельно PNL: налоговая база и управленческая прибыль могут различаться.
Для подготовки данных проверьте в Плюсомере полноту расходов и соберите за один месяц расшифровку дохода и удержаний. Передайте ее вместе с первичными документами бухгалтеру для налогового регистра. Как устроены исходные отчеты, можно посмотреть в демо.
Частые вопросы
Можно ли считать налог с выплаты маркетплейса?
Не автоматически. Выплата может быть уменьшена на удержания. Нужны полные налоговые доходы и отдельно признанные расходы.
Перечень расходов УСН остается закрытым в 2026 году?
С 2026 года добавлено основание для иных расходов по главе 25 НК РФ. Условия обоснования, документов и признания сохраняют значение.
Когда учитывать стоимость товара для перепродажи?
После выполнения условий оплаты и реализации по статье 346.17 НК РФ. Не переносите всю стоимость закупленной партии в расход только по дате платежа.
При маленькой прибыли налог может быть больше 15% от нее?
Да. По итогам года действует минимальный налог 1% налоговых доходов. Управленческая прибыль также может отличаться от налоговой базы.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.