Постоянные и переменные расходы: что вычитать из продажи
Постоянные и переменные расходы магазина: как разделить аренду, сборку, упаковку и рекламу. Пример изменения затрат при росте заказов и новой смене.
· 4 мин чтения
Содержание
Переменные расходы меняются вместе с выбранным объёмом деятельности, постоянные остаются примерно неизменными в определённом диапазоне и на заданном горизонте. Для селлера это разделение помогает оценить дополнительную продажу, безубыточность и последствия роста. Одна статья может вести себя по-разному в разных условиях.
Плюсомер начинает с упаковочного стола. Коробок нужно больше почти с каждым заказом. Арендодатель не присылает новый счёт за каждый моток скотча. Но когда склад перестаёт вмещать товар, аренда внезапно перестаёт казаться вечной константой.
Не путать две разные классификации
Прямой расход можно отнести к конкретному товару или направлению. Постоянный либо переменный описывает зависимость от объёма. Прямой расход не обязан быть переменным: отдельный фиксированный сотрудник одного направления остаётся прямым для него.
Общее деление изложено в материале Т‑Банка о видах издержек. В своей модели укажите единицу объёма: проданные штуки, отправления, часы работы или занимаемые места. Для хранения важнее запас и время, чем число завершённых продаж.
Комиссия в процентах обычно зависит от выручки, упаковка от числа отправлений. Если цена или состав заказа изменились, одна средняя «переменная сумма на штуку» может оказаться неточной.
Как разложить типичные статьи
| Статья | Как исследовать поведение |
|---|---|
| Себестоимость продаж | Меняется с числом реализованных единиц и их составом |
| Коробки и расходники | Обычно зависят от отправлений и упаковки |
| Сдельная сборка | От выполненных операций по условиям оплаты |
| Фиксированный оклад | Постоянный в пределах текущей команды и графика |
| Аренда своего склада | Постоянная в пределах действующего помещения |
| Реклама | От бюджета, кликов, показов или других условий кампании |
| Хранение площадки | От объёма запаса, дней и применимых условий |
Это ориентиры для анализа, а не готовая классификация на все случаи. Рекламный бюджет нельзя автоматически объявить пропорциональным выручке только потому, что расходы показаны рядом с продажами.
Учебный пример роста
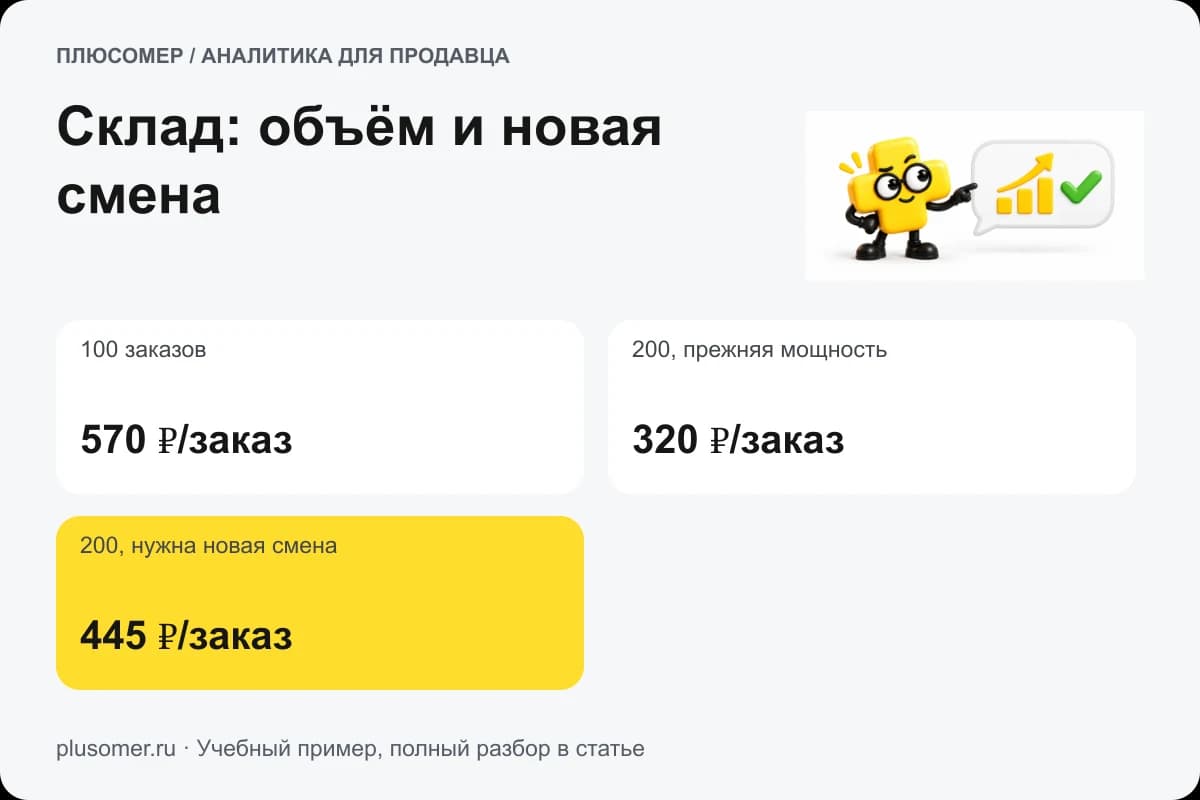
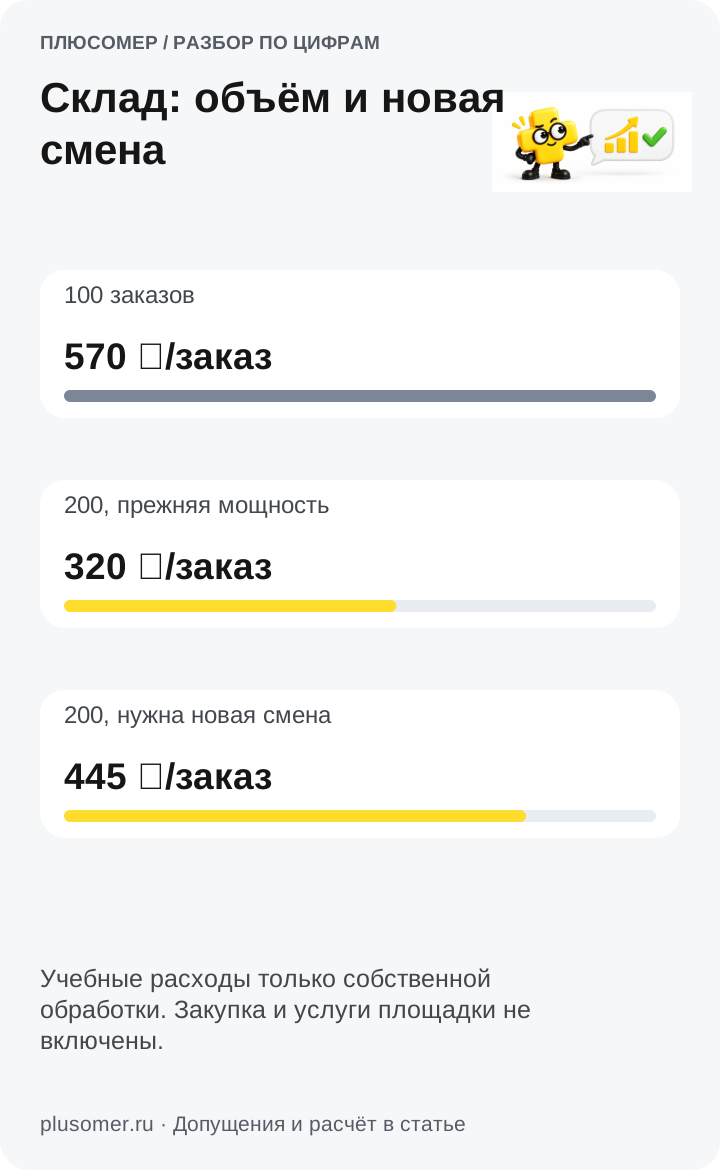
Пусть на 100 заказов нужны коробки по 30 ₽, сдельная подготовка по 40 ₽ и фиксированные расходы склада 50 000 ₽. Всего 3 000 + 4 000 + 50 000 = 57 000 ₽, или 570 ₽ на заказ.
При 200 заказах в пределах той же мощности расход составит 6 000 + 8 000 + 50 000 = 64 000 ₽, или 320 ₽ на заказ. Полная сумма выросла, средняя снизилась.
| Учебный объём | Переменные статьи | Фиксированные | Всего | На заказ |
|---|---|---|---|---|
| 100 заказов | 7 000 ₽ | 50 000 ₽ | 57 000 ₽ | 570 ₽ |
| 200 заказов, прежняя мощность | 14 000 ₽ | 50 000 ₽ | 64 000 ₽ | 320 ₽ |
| 200 заказов, нужна смена за 25 000 ₽ | 14 000 ₽ | 75 000 ₽ | 89 000 ₽ | 445 ₽ |
В таблице нет закупки и услуг площадки: рассматриваем только собственную обработку склада. Добавление новой смены показывает ступенчатый рост условно-постоянных затрат.
Как не вычесть одну зарплату дважды
Если распределили весь фиксированный оклад по товарам, не вычитайте его ещё раз целиком из результата магазина. Храните общую сумму и способ распределения, чтобы итог можно было сверить.
Для решения о дополнительном заказе сначала оцените прирост затрат. Для полного результата периода учтите все расходы. Эти два взгляда могут давать разные ответы без арифметической ошибки.
При отказе от товара проверьте, исчезнут ли приписанные ему постоянные расходы. Если помещение и команда остаются, экономия окажется меньше распределённой суммы.
Как превратить классификацию в решение
Соберите несколько завершённых периодов и сравните расход с его предполагаемой базой. Если статья не ведёт себя как ожидалось, выясните причину: минимальный платёж, изменение ставки, пик нагрузки, новый сотрудник или ошибка данных.
Плюсомер помогает видеть доступные расходы площадок и введённую себестоимость. Собственные договорённости и будущие ступени мощности нужно добавить в модель отдельно. ИИ‑помощник разбирает загруженные показатели, Алиса на Яндекс Станции отвечает о разрешённых данных.
Попробуйте Плюсомер бесплатно, чтобы сопоставить товарный результат со своими затратами. Доступны 14 дней с первой успешной непустой загрузки, без карты. В демо можно заранее посмотреть отчёты.
Частые вопросы
Постоянные расходы никогда не меняются?
Меняются со временем и при переходе на другой масштаб. Важно указать период и диапазон мощности, внутри которых они считаются постоянными.
Все прямые расходы меняются вместе с объёмом?
Нет. Прямое отнесение к товару и зависимость от объёма описывают разные признаки. Фиксированная команда одного направления может быть прямым постоянным расходом.
Хранение зависит от продаж?
Чаще непосредственной базой служат запас, объём и длительность хранения по условиям договора. Низкие продажи могут продлевать срок, но это не делает плату простой суммой на продажу.
Зачем разделять расходы для нового заказа?
Чтобы оценить, какие затраты реально добавятся. При этом итог периода всё равно должен учитывать все расходы без повторного вычитания.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.