Маржинальная прибыль: сколько товар даёт на общие расходы
Маржинальная прибыль: формула и расчёт для товара на маркетплейсе. Как проверить вклад в общие расходы, скидку и дополнительную партию без самообмана.
· 4 мин чтения
Содержание
Маржинальная прибыль, или маржинальный доход, равна выручке минус переменные затраты. Эта сумма остаётся на покрытие постоянных расходов и получение прибыли. Для продавца показатель отвечает на вопрос: что добавит продажа товара при заданной цене и структуре затрат.
Плюсомер не торопится снимать товар из ассортимента после строки «прибыль с распределённой арендой отрицательная». Сначала нужно понять, исчезнет ли аренда вместе с товаром. Обычно договор аренды оказывается удивительно равнодушен к ассортименту.
Что считать переменными затратами
В разборе маржи Т‑Банка маржинальный доход связывается с переменными расходами. Их сумма меняется вместе с выбранным объёмом деятельности. Себестоимость реализованных единиц, процентная комиссия, упаковка на заказ часто относятся к этой группе.
Рекламу классифицируйте по фактическому механизму и задаче решения. Расход кампании не обязательно пропорционален продажам. Для конкретного запуска можно посчитать маржинальный доход до кампании, затем вычесть её дополнительный бюджет отдельной строкой.
Фиксированная зарплата и аренда в пределах доступной мощности обычно не меняются от одной продажи. Но при расширении склада появляется ступень: новый сотрудник, помещение или смена. На большом объёме старая модель затрат перестаёт работать.
Пример на одном товаре
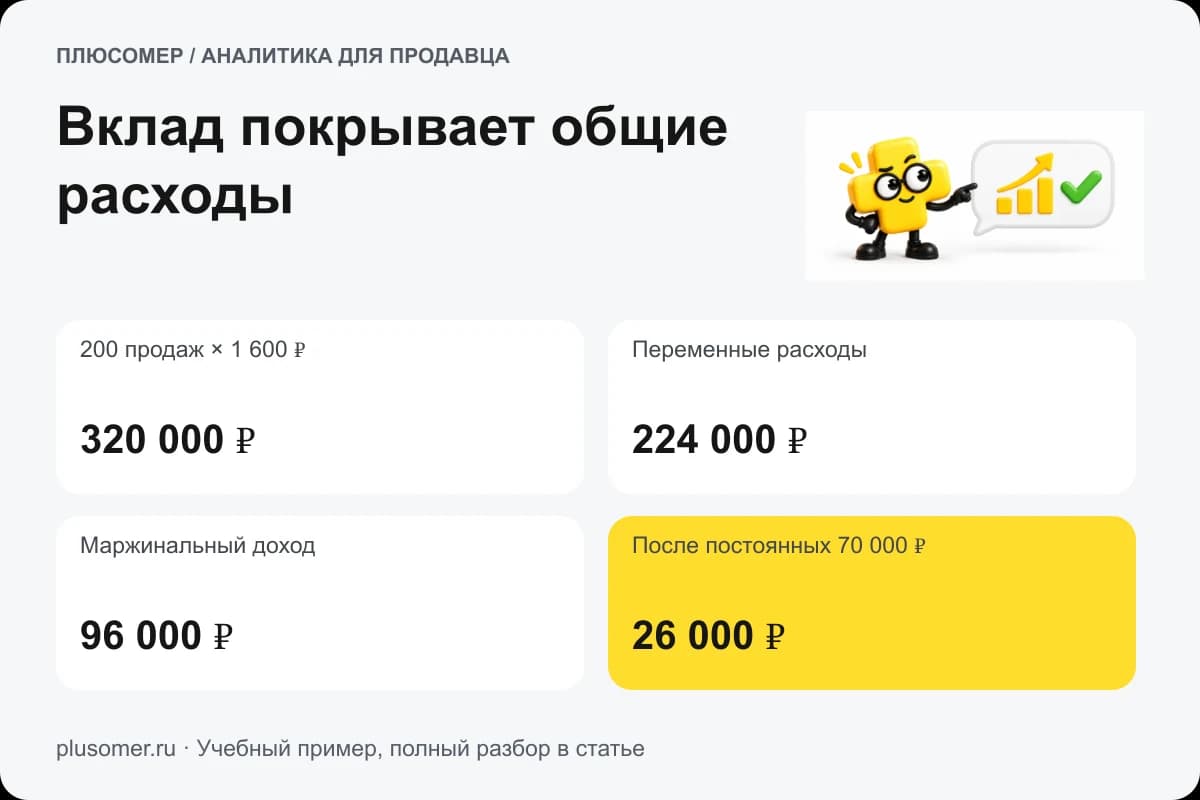
В условном магазине цена завершённой продажи равна 1 600 ₽. Переменные расходы составляют 1 120 ₽: себестоимость 650 ₽, услуги площадки 300 ₽, доставка 100 ₽, упаковка 30 ₽, прочие переменные затраты 40 ₽. Все суммы учебные, не тарифы.
Маржинальная прибыль единицы равна 1 600 − 1 120 = 480 ₽. Маржинальность составляет 480 / 1 600 × 100% = 30%.
| За месяц | Сумма |
|---|---|
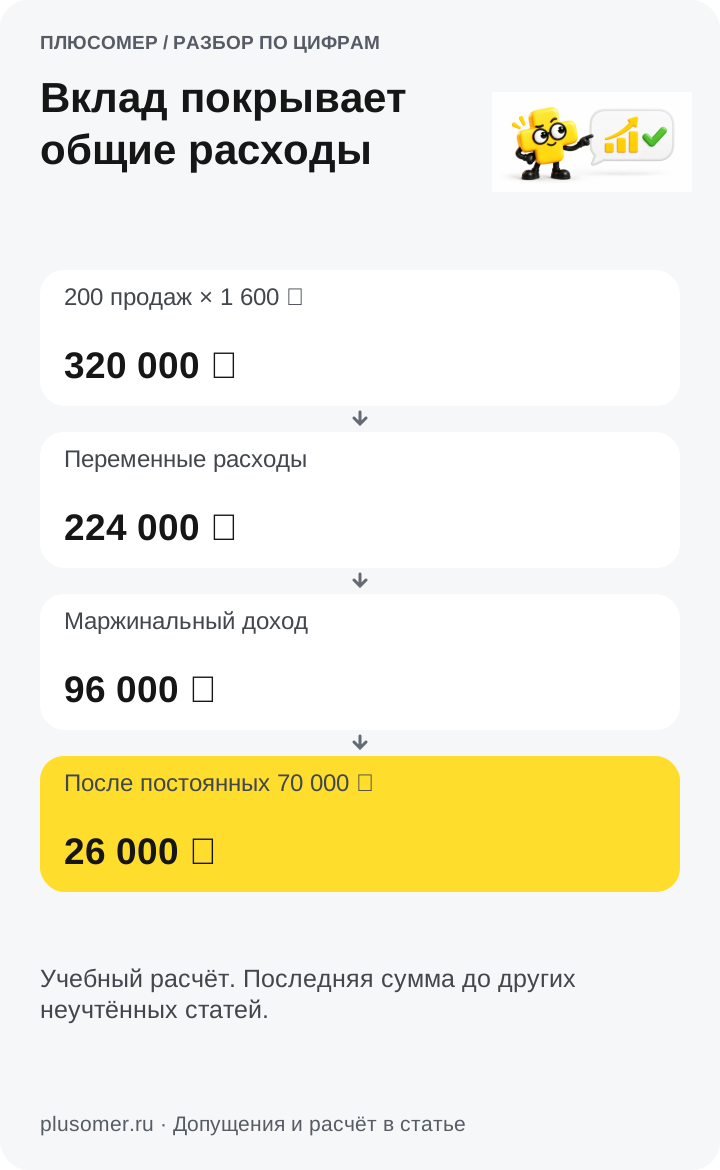
| 200 продаж | 320 000 ₽ выручки |
| Переменные затраты | 224 000 ₽ |
| Маржинальный доход | 96 000 ₽ |
| Постоянные расходы в упрощённом примере | 70 000 ₽ |
| Остаток после указанных расходов | 26 000 ₽ |
Последняя строка не становится чистой прибылью автоматически: финансирование, налоги и другие неучтённые статьи нужно добавить, если они есть.
Если при той же цене и структуре затрат продать только 100 единиц, вклад составит 48 000 ₽. Его не хватит на 70 000 ₽ постоянных расходов. Положительная маржа единицы и положительный результат магазина являются разными проверками.
Стоит ли принимать дополнительную партию
Допустим, покупательская акция даст ещё 30 продаж при прежней марже единицы. Дополнительный вклад равен 14 400 ₽. Если для этого нужна отдельная смена за 18 000 ₽, предложение уменьшит результат на 3 600 ₽, даже без дополнительных расходов рекламы.
Другой сценарий: свободная мощность уже есть, новая смена не нужна. Тогда тот же поток может увеличить вклад на 14 400 ₽. Проверяйте реальное изменение затрат, наличие товара и сроки, а не только распределённую среднюю себестоимость.
Не переносите вывод на бесконечный рост. Бесплатная свободная мощность заканчивается. После её исчерпания расчёт нужно обновить.
Как скидка меняет вклад
На товаре с небольшой маржой скидка может съесть большую часть результата. Процентные расходы при снижении цены иногда уменьшаются, фиксированные на единицу остаются. Поэтому нельзя просто вычесть процент скидки из показателя маржинальности.
Пересчитайте новую цену, процентные статьи, оставшиеся рублёвые расходы и ожидаемый объём. Затем сравните суммарный вклад до акции и после неё. Требуемый прирост продаж должен быть правдоподобным и обеспеченным запасом.
Для связи с общими расходами используйте точку безубыточности. Для сравнения товаров сначала убедитесь, что в их марже учтён одинаковый набор затрат.
Как проверить расчёт в работе
Плюсомер помогает связать выручку, введённую себестоимость и доступные расходы площадок. Прежде чем сравнивать показатель с собственной таблицей, прочитайте состав расчёта. Разница в определениях часто выглядит как ошибка сервиса, хотя один файл просто забыл доставку.
ИИ‑помощник позволяет разбирать загруженные данные вопросами. Например: «Какие товары дают большой оборот и маленький результат?» Алиса на Яндекс Станции удобна для коротких разрешённых показателей; сценарий новой смены и будущую скидку проверяйте отдельно.
Попробуйте бесплатно и возьмите для первого разбора один товар. Плюсомер даёт 14 дней с первой успешной непустой загрузки, карта не нужна. Демо сервиса поможет заранее увидеть отчёты.
Частые вопросы
Какая формула маржинальной прибыли?
Выручка минус переменные затраты. Для единицы товара используют цену и соответствующие переменные расходы одной завершённой продажи.
Положительная маржа означает прибыльный магазин?
Нет. Суммарного маржинального дохода должно хватить на постоянные и другие расходы. Положительный вклад товара ещё не гарантирует положительный итог бизнеса.
Включать ли аренду в маржу единицы?
В базовой модели маржинального дохода постоянную аренду вычитают после него. Если дополнительный объём требует нового помещения, этот дополнительный расход учитывают в сценарии решения.
Почему реклама бывает отдельной строкой?
Её бюджет может зависеть от показов, кликов или решения о кампании, а не напрямую от числа продаж. Состав расчёта нужно обозначить, чтобы не вычитать рекламу дважды.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.