Два товара в одной машине: как разделить стоимость доставки
Как распределить общий транспортный счёт между разными SKU по массе или объёму. Пример, контроль суммы и защита от двойного расхода.
· 4 мин чтения
Содержание
В одной машине приехали лёгкие объёмные корзины и тяжёлые металлические крючки. Счёт перевозчика общий. Если разделить его на количество изделий, каждая маленькая деталь получит такую же доставку, как большая корзина. Счёт сойдётся. Прибыль отдельных товаров может оказаться странной.
Транспортно-заготовительные расходы смешанной партии распределяют по обоснованной базе: массе, объёму, стоимости или другому измерителю, связанному с конкретным расходом. Потом проверяют, что сумма распределённых строк равна исходному счёту. Универсального делителя «на все штуки» для неоднородного груза нет.
Здесь речь об управленческой себестоимости закупки. Налоговые проводки и обязательную методику бухгалтерского учёта статья не устанавливает.
Сначала разберите сам счёт
Один итог перевозчика может включать основной маршрут, забор груза, погрузку и отдельную доплату за хрупкий товар. Иногда часть суммы уже относится к определённому SKU. Эту часть удобнее отнести прямо, а общую перевозку распределить отдельно.
Сохраните дату, валюту и границу услуги. Доставка поставщика до вашего склада и логистика маркетплейса к покупателю возникают на разных этапах. Они не должны прятаться в одной строке с одинаковым названием.
В IAS 2 закупочная стоимость связана с затратами доведения запаса до нужного места и состояния. Этот принцип помогает сформулировать вопрос о закупке, но не выбирает за вас ключ для каждого транспортного счёта.
Учебная партия с тяжёлым и объёмным товаром
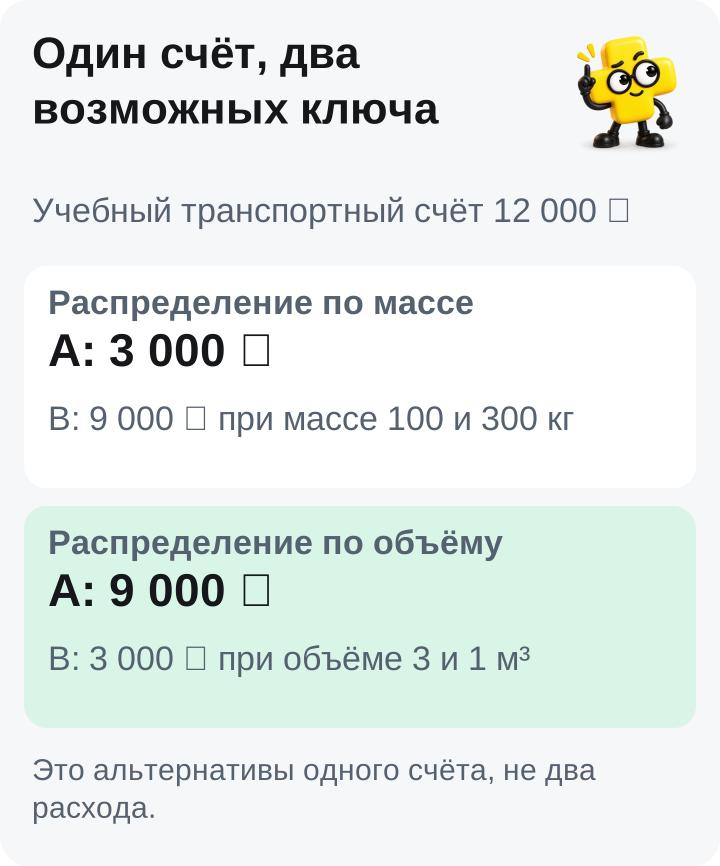
Пусть общий транспортный счёт равен 12 000 ₽. Перевозчик в нашей условной ситуации рассчитывает основную услугу по массе. Никаких других затрат, налогов, возвратов и потерь в примере нет.
Прокрутите таблицу вбок, чтобы увидеть все столбцы →
| Товар | Количество | Масса партии | Доля массы |
|---|---|---|---|
| A | 100 штук | 100 кг | 25% |
| B | 300 штук | 300 кг | 75% |
| Всего | 400 штук | 400 кг | 100% |
Товару A достанется 12 000 × 100 / 400 = 3 000 ₽. Товару B: 12 000 × 300 / 400 = 9 000 ₽. На одну штуку обоих товаров здесь приходится по 30 ₽. Равенство получилось из исходных масс и количеств, а не из правила для любых поставок.
Теперь выясним, что груз считали по занятому объёму. У A он равен 3 м³, у B всего 1 м³. Тогда тот же счёт разделится на 9 000 и 3 000 ₽. На единицу A придётся 90 ₽, на единицу B 10 ₽.
Это две альтернативные модели одного счёта. Складывать их расходы нельзя. В рабочем расчёте выберите ту базу, которая лучше объясняет условия вашей услуги, и сохраните основание.
Когда удобный делитель обманывает
Количество единиц просто получить из накладной. Но штука полотенца и штука стеллажа не занимают одинакового места. Деление пополам удобно для таблицы, перевозчику от него легче не стало.
Стоимость товара подходит для некоторых общих расходов, но не объясняет любую перевозку. Дорогой лёгкий аксессуар не обязательно создаёт больший транспортный расход, чем дешёвая объёмная вещь. Если страхование считают от заявленной стоимости, его можно распределять иначе, чем сам рейс.
В учебнике по распределению затрат рассматривается связь расхода с деятельностью, которая его вызывает. Для магазина полезен сам вопрос: что здесь действительно занимает машину, требует операции или создаёт доплату?
Если детализации нет, допустим понятный управленческий ключ с явным ограничением точности. Гораздо хуже менять его задним числом ради более красивой маржи выбранного товара.
Проверка, которую стоит оставить в файле
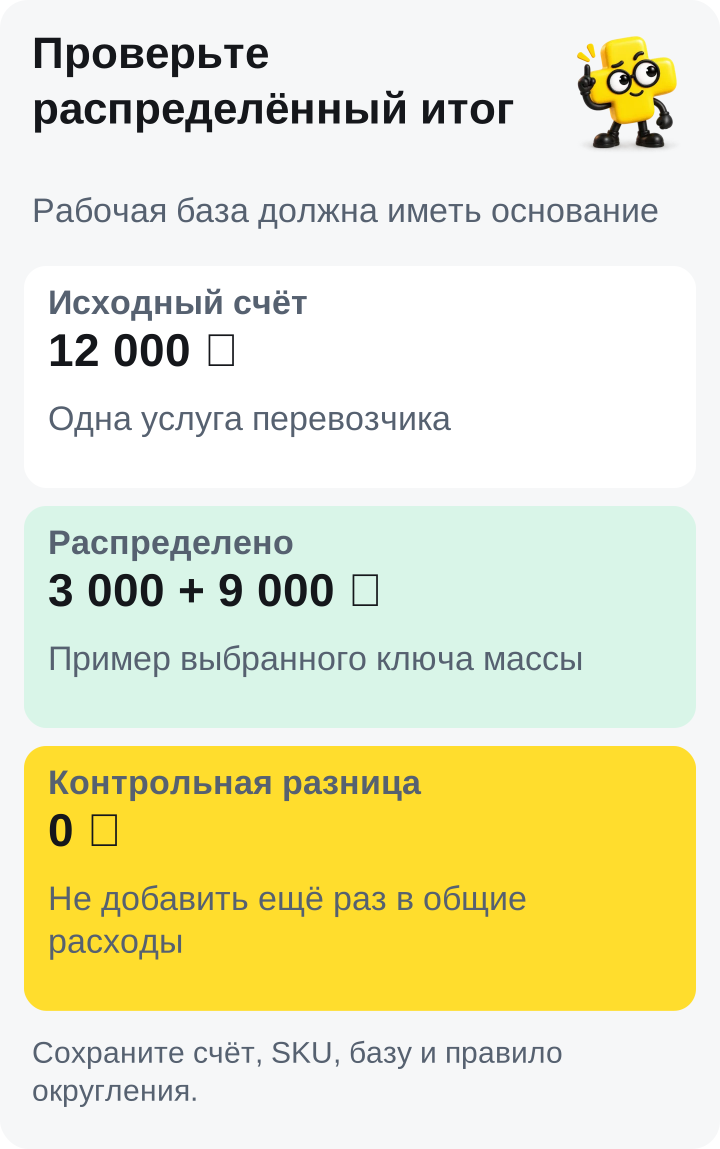
Сохраните исходный счёт, список SKU, базу распределения и значения этой базы. Добавьте долю, сумму на строку и расход на единицу. Внизу нужна контрольная разница между счётом и распределённым итогом.
В нашем примере 3 000 + 9 000 = 12 000 ₽. Контрольная разница равна нулю. Если округляете много строк до копеек, заранее задайте правило для остатка округления. Он не должен молча исчезать или увеличивать счёт.
Как не вычесть доставку второй раз
Если закупочная доставка уже включена в себестоимость проданного товара, повторное списание того же счёта как дополнительного расхода занизит результат. Выберите методику и проверьте обе стороны записи.
В составе себестоимости показано, какие затраты относятся к закупке. В статье про себестоимость проданного объясняется, почему купленная партия и расход периода различаются. Для проверки дублей пригодится учёт расходов магазина.
В Плюсомере проверьте введённую стоимость товара и собственные расходы. Обоснование распределения сохраните рядом с исходным расчётом: выбор магазина или товара в записи расхода сам по себе не рассчитывает подходящую транспортную базу.
Возьмите одну смешанную поставку. Если самая объёмная позиция вдруг получила почти бесплатную доставку, откройте договор перевозки и пересчитайте её долю. Именно такое небольшое расхождение способно поменять решение о следующей закупке.
Частые вопросы
Можно всегда делить доставку на число штук?
Для однородной партии это может быть разумно. Для разных масс и габаритов сначала проверьте, что создаёт транспортный расход и как услугу рассчитали.
Нужно выбирать одну базу для всех статей счёта?
Нет, если услуги имеют разные основания. Прямую доплату конкретного товара можно отнести к нему, а общую перевозку распределить по подходящему измерителю.
Изменился ключ, значит магазин заработал больше?
Изменилось распределение между товарами. Общий расход того же счёта остаётся прежним. Реальная экономия требует изменения самой услуги или её стоимости.
Где хранить основание расчёта?
Вместе со счётом, списком товаров и значениями базы. Следующая сверка должна объяснить суммы без воспоминаний человека, который собирал таблицу.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.