Валовая прибыль: формула и пример для продавца
Валовая прибыль: формула выручка минус себестоимость продаж, пример партии и частых ошибок селлера. Почему закупка и выплата площадки искажают расчёт.
· 4 мин чтения
Содержание
Валовая прибыль равна выручке от продаж за вычетом себестоимости проданных товаров. Она показывает результат на выбранном уровне затрат, но ещё не заработок владельца после всех расходов. Для сравнения периодов нужно одинаково определять и выручку, и состав себестоимости.
Плюсомер просит сначала подписать формулу. В одном файле «валовой» называют разницу цены и закупки, в другом уже вычли комиссию, рекламу и аренду. Оба файла могут красиво зеленеть. Сравнивать их нельзя.
Что именно вычитается
Базовое определение даёт справочник Т‑Банка: выручка минус себестоимость реализованного. В конкретном учёте состав себестоимости зависит от вида деятельности и закреплённой методики.
В учебном расчёте ниже себестоимость включает стоимость приобретения единиц и относящиеся к ним затраты доставки до готовности к продаже. Комиссию площадки, доставку заказа покупателю, рекламу и общие расходы показываем дальше отдельными статьями. Это выбранная управленческая модель, а не универсальный порядок бухгалтерского отражения каждой услуги.
Если ваш отчёт включает часть перечисленных затрат в себестоимость, сначала приведите данные к одинаковому составу. Одну статью нельзя вычесть на двух уровнях.
Учебный пример партии
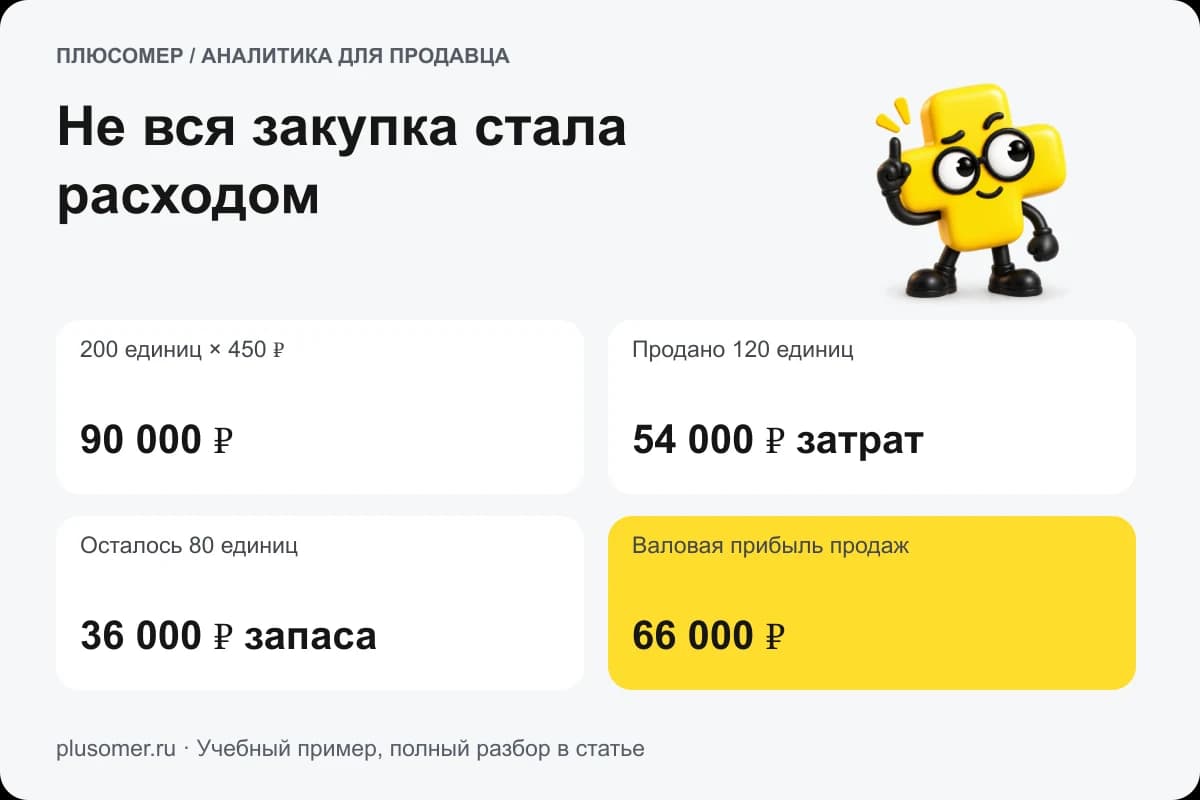
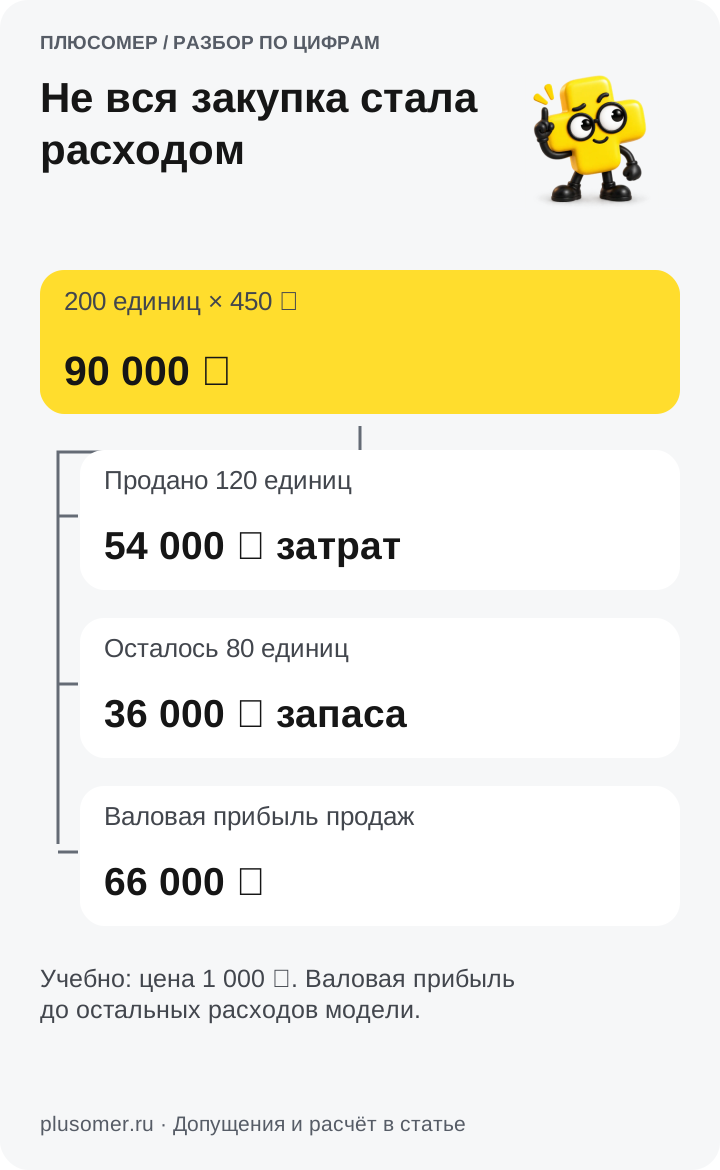
Магазин получил 200 единиц. Совокупная стоимость приобретения и подготовки партии по нашей модели равна 90 000 ₽. Себестоимость единицы составляет 450 ₽.
За период реализовано 120 единиц по 1 000 ₽. Для простоты возвратов и дополнительных корректировок нет, все суммы сопоставимы по налоговому составу.
| Показатель | Расчёт | Значение |
|---|---|---|
| Выручка | 120 × 1 000 ₽ | 120 000 ₽ |
| Себестоимость продаж | 120 × 450 ₽ | 54 000 ₽ |
| Валовая прибыль | 120 000 − 54 000 ₽ | 66 000 ₽ |
| Непроданный запас | 80 × 450 ₽ | 36 000 ₽ |
Если вычесть все 90 000 ₽ стоимости закупленной партии, получится 30 000 ₽. Такой расчёт смешает результат реализованных единиц с ещё не проданным запасом. Деньги на закупку действительно ушли, но это другая задача учёта.
Валовая рентабельность по выбранной модели равна 66 000 / 120 000 × 100% = 55%. Это доля валовой прибыли в выручке, не доходность всех вложений и не чистая рентабельность магазина.
Почему нельзя брать выплату вместо выручки
Выплата площадки обычно уже отличается от продаж из-за удержаний, сроков расчётов и корректировок. Если взять её за выручку, а затем ещё раз вычесть удержанные услуги, результат окажется занижен.
Сначала определите выручку периода с учётом скидок, возвратов и нужных корректировок по своей методике. Затем отдельно соберите себестоимость соответствующих продаж. Налоговый состав числителя и вычитаемых сумм должен быть согласован; статья не задаёт ставку налога для вашего режима.
Проверьте партии с разной закупочной ценой. Средняя стоимость или другой применяемый метод должны использоваться последовательно. Подстановка последней цены закупки во всю историю может изменить прошлые результаты без реального изменения продаж.
Что делать с показателем
При снижении валовой прибыли разделите влияние количества, цены и себестоимости. Больше проданных единиц не гарантируют больший результат, если средняя цена снизилась сильнее.
Сравните категории в одинаковом периоде. У товара с высокой долей валовой прибыли могут быть дорогая логистика и реклама. Поэтому решение о масштабировании принимайте после маржинальной и операционной прибыли.
Отдельно исследуйте возвраты. Нельзя вычесть возврат из выручки, но оставить себестоимость этой же продажи без соответствующей корректировки. Повреждение вернувшейся единицы оценивают отдельно по фактическому состоянию и принятому учёту.
Как перейти от определения к своему товару
Плюсомер помогает смотреть доступную экономику товара вместе с себестоимостью и расходами подключённой площадки. Заполните закупочные данные и проверьте, какие статьи уже включены в отображаемый показатель. Название колонки не заменяет подсказку к расчёту.
ИИ‑помощнику можно поручить сравнение товаров по загруженным данным. Алиса на Яндекс Станции удобна для короткого вопроса о разрешённых показателях. Если в учёте не хватает себестоимости, ответ нужно дополнить данными, а не красивым предположением.
Попробуйте Плюсомер бесплатно: 14 дней с первой успешной непустой загрузки, без карты. Начните с одного артикула и сверки количества проданных единиц. Демо открывается без регистрации.
Частые вопросы
Какова формула валовой прибыли?
Выручка от продаж минус себестоимость реализованных товаров. Состав себестоимости и налоговая база сумм должны быть определены заранее и применяться последовательно.
Нужно ли вычитать всю закупленную партию?
В результате продаж учитывают себестоимость реализованных единиц. Непроданный запас не следует целиком превращать в расходы этих продаж.
Валовая прибыль показывает, сколько можно забрать себе?
Нет. Ещё могут остаться расходы на продажи, управление, финансирование и налоги. Доступные деньги также зависят от сроков поступлений и обязательств.
Почему у двух отчётов разная валовая прибыль?
Проверьте период, возвраты, выручку вместо выплаты, оценку себестоимости и состав включённых затрат. Сравнивать можно только показатели с одинаковыми определениями.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.