Товар числится по закупке: сколько денег из него ещё можно вернуть
Как сравнить стоимость запаса с ожидаемой чистой реализацией. Учебная оценка, её основания и отличие от скидки карточки или утилизации.
· 4 мин чтения
Содержание
В отчёте лежит товар на пятьдесят тысяч рублей. Такую сумму когда-то заплатили поставщику. Сейчас похожие изделия продаются дешевле, а подготовка и доставка съедят ещё часть выручки. Все сто штук физически на месте. Вернуть из них все пятьдесят тысяч уже трудно обосновать.
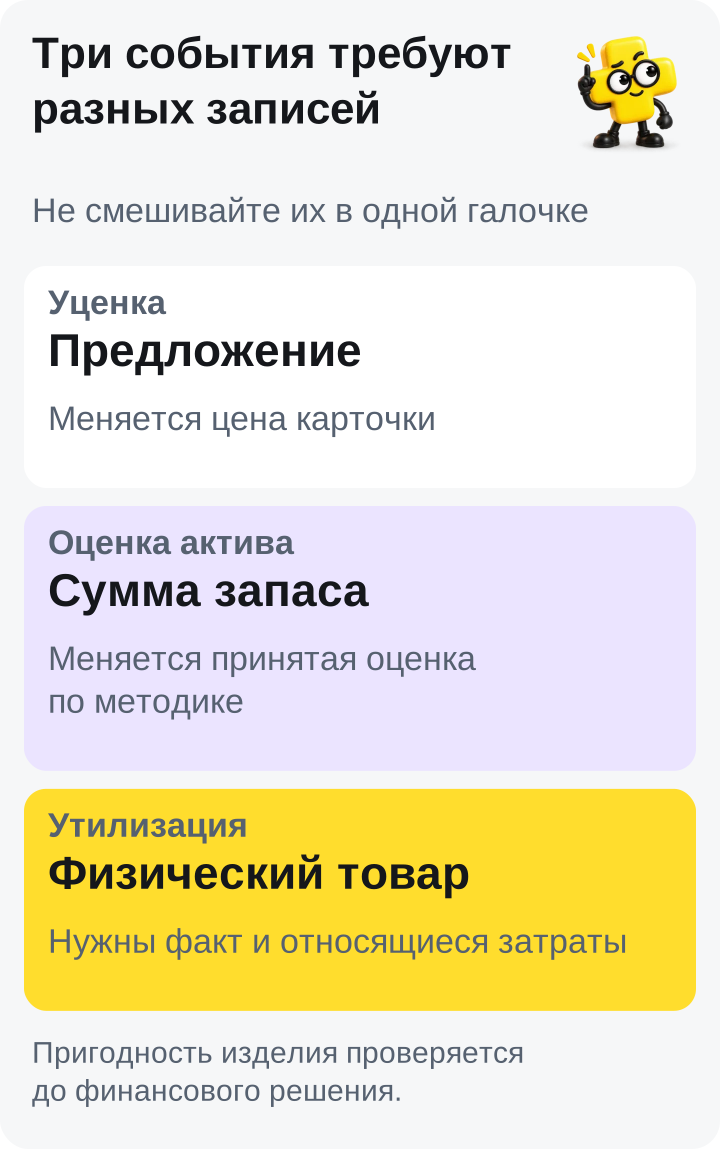
Обесценение запаса связано с оценкой того, сколько можно чисто возместить от товара, а не с исчезновением самих изделий. Для управленческого решения сравните принятую стоимость и обоснованную ожидаемую реализацию после необходимых затрат. Уценку карточки, изменение оценки актива и физическое списание фиксируют как разные события.
Статья объясняет экономический смысл. Обязательные бухгалтерские и налоговые действия зависят от применимых правил продавца и отдельно сверяются с ответственным специалистом.
Что именно стало меньше
Товар может остаться пригодным, но потерять спрос, устареть, потребовать доработки или продаваться только со скидкой. Цена в старой закупочной накладной от этого не меняется. Меняются ожидания, какую сумму удастся вернуть.
В официальном обзоре IAS 2 запасы рассматриваются через стоимость и чистую стоимость реализации. Последняя связана с ожидаемой ценой и необходимыми затратами доведения и продажи. Здесь этот принцип служит понятной моделью, а не утверждением, что любой ИП обязан применять МСФО.
Не переносите одну плохую цену на весь ассортимент. Проверьте конкретный SKU, состояние, канал, комплектность и доступные факты. Слух о скидке конкурента ещё не подтверждает, что ваша партия возместит именно такую сумму.
Учебные сто изделий
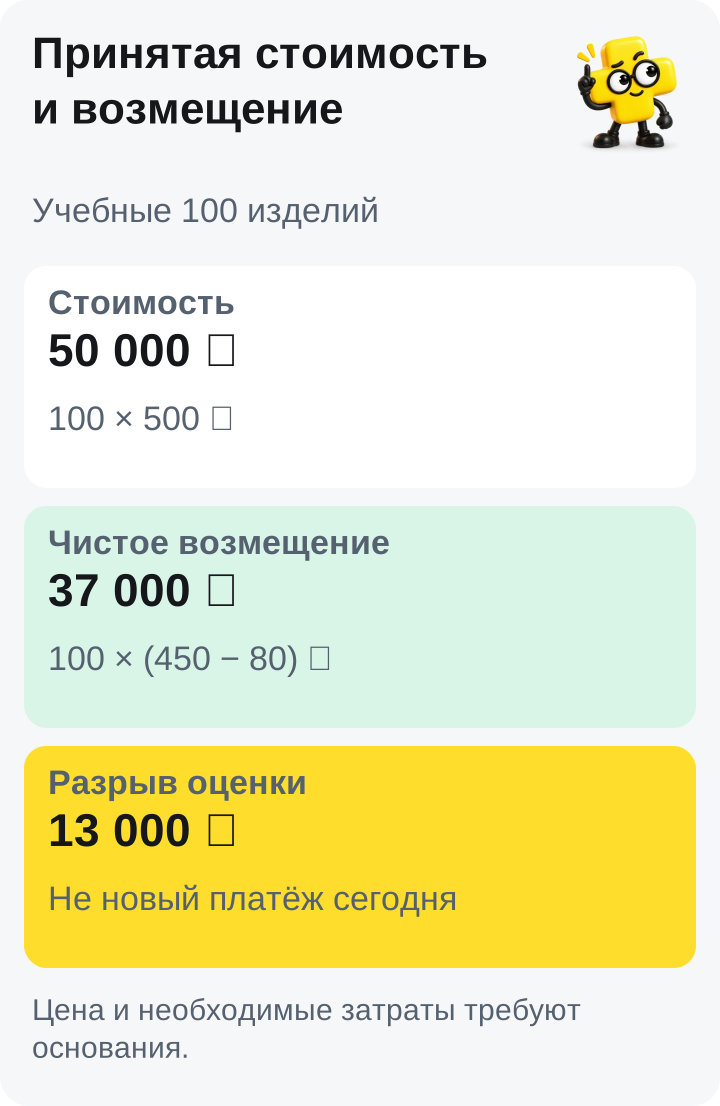
Партия содержит 100 одинаковых пригодных изделий с принятой стоимостью 500 ₽ каждое. Общая историческая стоимость равна 50 000 ₽. Для учебной оценки ожидаемая цена продажи составляет 450 ₽, необходимые перечисленные затраты продажи 80 ₽ на единицу.
Налогов, общих расходов, валютных разниц и дополнительных потерь в модели нет. Доступность указанной цены и объёма предполагается специально, не считается доказанным спросом магазина.
Ожидаемое чистое возмещение единицы: 450 − 80 = 370 ₽. Всей партии: 100 × 370 = 37 000 ₽. Разрыв с принятой стоимостью составляет 50 000 − 37 000 = 13 000 ₽, или 130 ₽ на изделие.
В этих числах 13 000 ₽ обозначают оценку потери стоимости в выбранной модели. Они не означают новый платёж сегодня. Деньги за закупку уже ушли раньше.
Чем оценка отличается от скидки и утилизации
Изменение цены в карточке меняет предложение покупателю. Оно ещё не подтверждает продажу всей партии. Оценка запаса меняет взгляд на сумму актива по выбранной методике. Утилизация означает фактическое действие с товаром и может иметь собственные затраты и документы.
Если предмет повреждён и не может продаваться на заявленных условиях, это нужно учитывать отдельно. Нельзя объявить безопасным любой товар, просто поставив низкую цену. Состояние и ограничения категории предшествуют финансовой таблице.
Для выбора «продать сейчас или ждать» есть разбор неликвида. Там сравниваются будущие варианты. Наша задача раньше: понять, не показывает ли баланс сумму, которую уже трудно обосновать.
Соберите доказательства оценки
Сохраните дату, состав партии, состояние, источники ожидаемой цены и перечень необходимых затрат. Используйте доступные фактические продажи и подтверждённые условия, а не максимальную цену соседней карточки.
Проверьте чувствительность. При ожидаемой цене 500 ₽ и тех же затратах 80 ₽ чистое возмещение составило бы 420 ₽ на единицу, всего 42 000 ₽. Разрыв был бы 8 000 ₽. Разница двух оценок показывает, как сильно вывод зависит от цены, но не выбирает правильную цену за вас.
Если ждать предполагается долго, отдельно изучите сроки, состояние и будущие расходы. Не превращайте ожидание высокой цены в подтверждённый актив. Дата пересмотра оценки нужна особенно там, где товар быстро меняется или сезон заканчивается.
Не вычтите одну потерю два раза
Оценочную корректировку и последующую продажу нужно связать выбранной последовательной методикой. Если сначала отразить потерю, а потом при продаже списать старую стоимость полностью без согласования, можно повторно занизить результат.
Конкретные проводки статья не назначает. В управленческом файле сохраните исходную стоимость, корректировку, новую оценку и её использование при последующей операции. Себестоимость проданного и управленческий баланс должны объяснять одну историю.
Для будущего решения сохраняется принцип релевантных затрат: первоначальные вложения сами по себе не гарантируют, что ждать выгоднее продажи.
В Плюсомере проверьте фактический запас, себестоимость и доступные расходы SKU. Оценку чистого возмещения и необходимые учётные корректировки готовьте отдельно по своей методике.
Начните с одной залежавшейся партии, сумма которой заметна для магазина. Полезный результат проверки: понятная оценка с основаниями и следующий шаг, а не просто более тревожная цифра.
Частые вопросы
Обесценение означает, что товар исчез со склада?
Нет. Физическое количество и оценка стоимости различаются. Сто изделий могут оставаться на месте и возмещать меньшую сумму.
Снижение цены карточки автоматически подтверждает оценку партии?
Нужно проверить состояние, возможный объём продаж и необходимые затраты. Одна назначенная цена не доказывает будущую реализацию.
Тринадцать тысяч требуют нового платежа?
В учебной модели это оценка потери стоимости уже купленного запаса. Она не создаёт отдельный платёж сегодня.
Можно просто списать эту сумму в Плюсомере?
Не переносите пример в проводку без своей методики и проверки. Сначала согласуйте отражение корректировки и последующей продажи, чтобы не учесть потерю дважды.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.