Старая партия прибыльная, а на новую денег уже не хватает
Почему исторический вклад и деньги после пополнения различаются. Старая себестоимость, новый счёт и расчёт будущей экономики без переписи факта.
· 4 мин чтения
Содержание
Партия продалась с положительным результатом. Поставщик прислал новый счёт, и на прежнее количество денег едва хватает. Возникает соблазн переписать себестоимость уже проданного товара по новой цене: тогда отчёт хотя бы будет выглядеть осторожнее. Так прошлый факт смешивается с будущим решением.
Повышение закупочной цены проверяют отдельно от исторической прибыли. Историческая прибыль объясняет состоявшиеся продажи, вторая проверяет, какие деньги понадобятся для новой партии и какую экономику выдержит будущая цена. Два расчёта могут одновременно быть правильными и показывать разные остатки.
Две закупочные цены в одном разговоре
Фактическая стоимость старой партии относится к принятым данным о ней. Будущая цена поставщика относится к ещё не исполненному решению. Если речь об ошибке старой записи, её действительно нужно исправить по своей процедуре. Но рост нового прайса сам по себе не превращает прежнюю стоимость в ошибку.
IAS 2 связывает стоимость запаса и признание её расходом при продаже. Здесь используем этот принцип для разделения периодов, не устанавливая каждому ИП обязательный способ налогового учёта.
Для сравнения сохраните дату нового предложения, количество, комплектацию, условия оплаты и подготовки. Возможно, поставщик изменил товар или минимальную партию. Тогда изменился весь сценарий, а не только одна цена.
Учебная старая партия дала двадцать тысяч
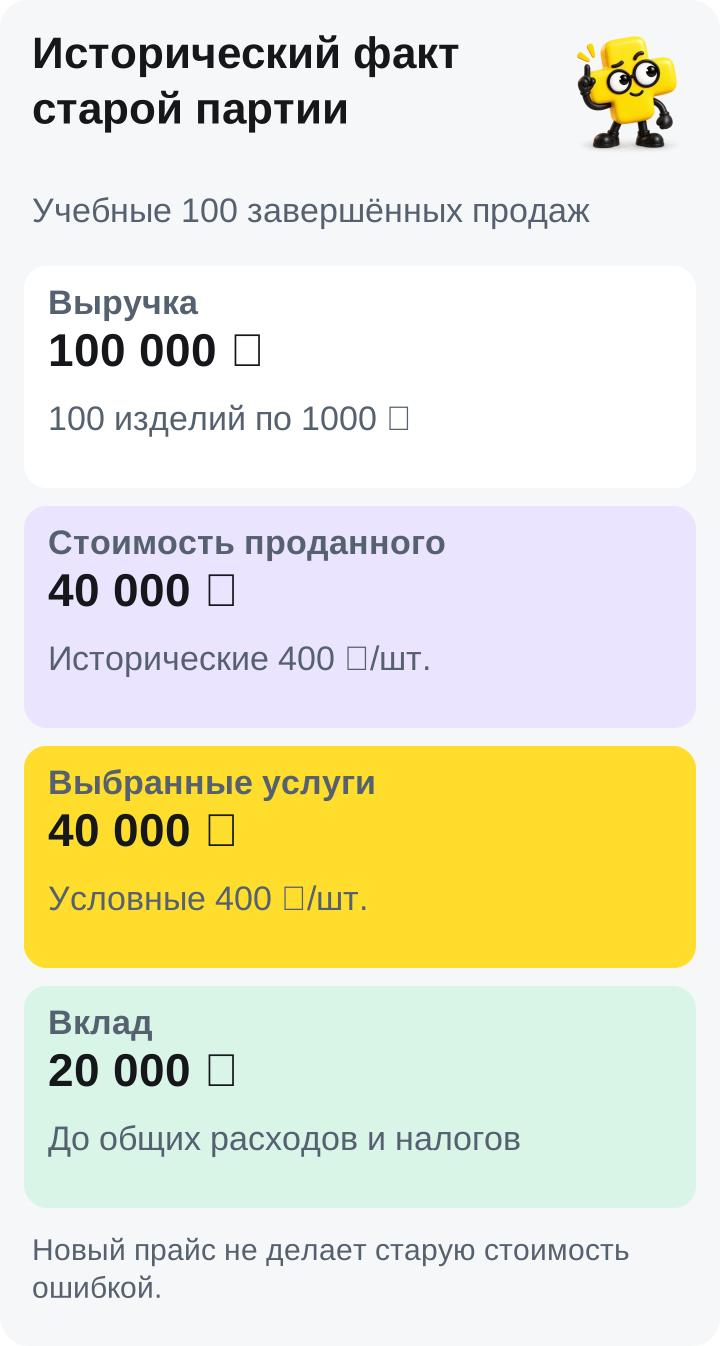
Продано 100 одинаковых изделий по 1 000 ₽. Историческая стоимость равна 400 ₽ на единицу. Перечисленные услуги продажи условно составляют ещё 400 ₽ на единицу. Возвратов, рекламы сверх этих сумм, общих расходов и налогов в модели нет.
Выручка равна 100 000 ₽, стоимость проданных изделий 40 000 ₽, выбранные услуги 40 000 ₽. Вклад после перечисленных затрат: 100 000 − 40 000 − 40 000 = 20 000 ₽.
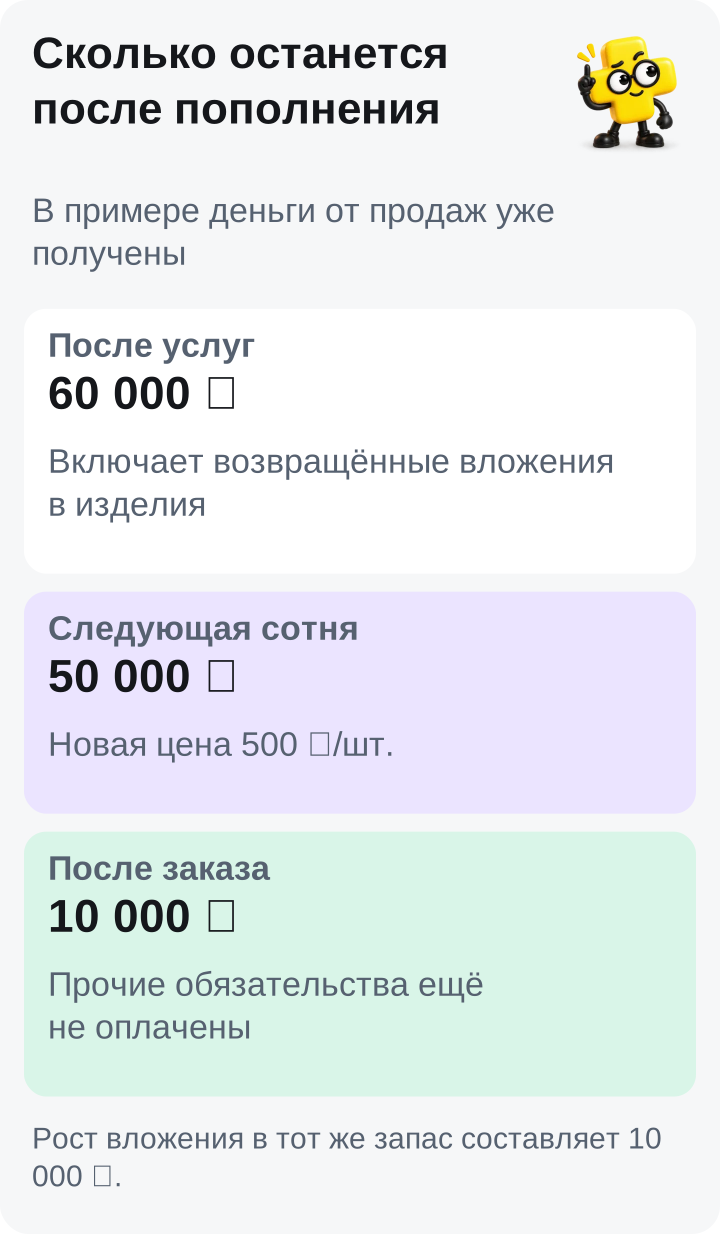
Допустим также, что все продажи уже оплачены и услуги удержаны. После расчётов за эти продажи поступило 60 000 ₽. Это не вклад: в поступлении остаются деньги, которыми ранее оплатили сами изделия.
Следующая сотня требует больше денег
Новая подтверждённая цена тех же подготовленных изделий составляет 500 ₽. Закупка 100 штук потребует 50 000 ₽ вместо 40 000 ₽. Дополнительное вложение в тот же физический запас равно 10 000 ₽.
Если из поступивших 60 000 ₽ сразу направить 50 000 ₽ на эту закупку, останется 10 000 ₽. Это денежный остаток после названного повторного заказа, а не новая оценка исторической прибыли. Общие обязательства магазина из него пока не оплачены.
Раньше такая же по количеству закупка оставляла бы 20 000 ₽. Теперь часть результата поддержала подорожавший запас. Поэтому фраза «магазин заработал двадцать, можно забрать двадцать» опасна даже в нашей упрощённой истории.
Что будет с будущей продажей
Если сохранить условную цену продажи 1 000 ₽ и выбранные услуги 400 ₽, вклад следующей единицы составит 1 000 − 500 − 400 = 100 ₽. Для ста состоявшихся продаж это 10 000 ₽. Такой результат предполагает прежний объём спроса и состав затрат, а они требуют проверки.
При изменении цены пересчитайте процентные услуги, участие в акциях и рекламу. При изменении поставщика проверьте качество, сроки и состав изделия. Нельзя решить весь вопрос прибавлением ста рублей к карточке, не посмотрев на условия продажи.
Операционный бюджет соединяет будущие количества и затраты. Для магазина полезно иметь два столбца: подтверждённый исторический факт и будущая модель с источником каждого допущения.
Не чините прогноз переписыванием прошлого
В себестоимости проданного показано, почему последняя закупочная цена не всегда описывает уже проданную партию. Здесь обратная сторона той же дисциплины: историческая цена не всегда показывает сумму следующего заказа.
Сохраните прошлый отчёт воспроизводимым, а сценарий обновляйте по новым предложениям. Если нужны изменения закрытого периода из-за реальной ошибки, используйте понятную версию и причину по порядку закрытия месяца.
Какой следующий шаг сделать продавцу
Возьмите один товар с новым прайсом. Запишите исторический результат, сумму пополнения того же количества и будущий вклад при проверенных условиях. Затем сверьте дату оплаты и обязательства магазина по оборотному капиталу.
В Плюсомере проверьте введённую себестоимость и её применимость к продажам. Будущий закупочный сценарий храните отдельно от подтверждённого факта. Обновляйте сценарий после подтверждённого изменения предложения поставщика.
Хороший итог такой проверки состоит из двух честных фраз: сколько оставила проданная партия и сколько можно потратить после подготовки следующей. Одно число не обязано отвечать на оба вопроса.
Частые вопросы
Новый прайс делает старую себестоимость неверной?
Сам по себе нет. Сначала отделите исправление реальной ошибки от будущего изменения условий закупки.
Почему остаток после пополнения меньше вклада?
Следующая партия может требовать большего вложения в запас. В примере разница составляет 10 000 ₽ при прежнем количестве изделий.
Можно сразу увеличить цену на величину подорожания?
Проверьте процентные услуги и спрос. Изменение розничной цены может менять расходы продажи, поэтому простого прибавления недостаточно.
Десять тысяч после закупки можно вывести собственнику?
В примере не учтены общие расходы, налоги и другие обязательства. Допустимую выплату определяют по полному денежному плану отдельно.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.