Баллы Яндекс Маркета: услуги, остаток и премия без двойного дохода
Баллы Яндекс Маркета для продавцов: начисление, уменьшение услуг, остаток и премия. Учебная сверка баланса и связь с фактической выплатой.
· 4 мин чтения
Содержание
Покупатель оплатил часть покупки баллами, услуга в отчёте стала дешевле, а позже появилась премия. Если занести каждую из этих строк как отдельную денежную удачу, прибыль магазина быстро станет красивее реальности. Деньги здесь нужно проверять вместе с неденежным зачётом.
Баллы Яндекс Маркета для продавцов учитываются на отдельном виртуальном балансе. Они могут компенсировать предусмотренную скидку уменьшением определённых услуг, а неиспользованный остаток по условиям периода превращается в премию. Начисление баллов, их использование и фактическая выплата описывают этапы расчёта, а не три независимых поступления одной суммы.
Чьи именно баллы лежат перед нами
Покупательские баллы Плюса и баллы Маркета на балансе продавца имеют разные роли. Покупатель применил доступную скидку, площадка отразила предусмотренный механизм расчётов с магазином. Для учёта продавца нужны его документы и баланс, а не только экран покупательской оплаты.
В официальной инструкции баллов Маркета описаны начисление, использование, возвратные операции и остаток периода. Перечень услуг и ограничения проверяют по текущей редакции. Важны даже детали рекламного формата: не все разновидности полок включены в одинаковые условия.
Скидку продавца за свой счёт проверяйте отдельно от баллов. Если продавец сам уменьшил цену, это другое событие. Начните с основания конкретной операции.
Пятьсот баллов не превратились в тысячу рублей
Учебный реестр начинается с нулевого баланса. За период начислено 500 баллов. Из них 300 использовано на уменьшение стоимости допустимой услуги. Других событий с баллами в нашем примере нет.
| Движение учебного баланса | Баллов |
|---|---|
| Начальный остаток | 0 |
| Начислено | +500 |
| Использовано | −300 |
| Осталось | 200 |
Проверка: 0 + 500 − 300 = 200 баллов.
Отдельно посмотрим саму услугу. До уменьшения она стоила 400 ₽. Использованные 300 баллов уменьшили денежную часть этой услуги до 100 ₽. Условия примера допускают такое уменьшение.
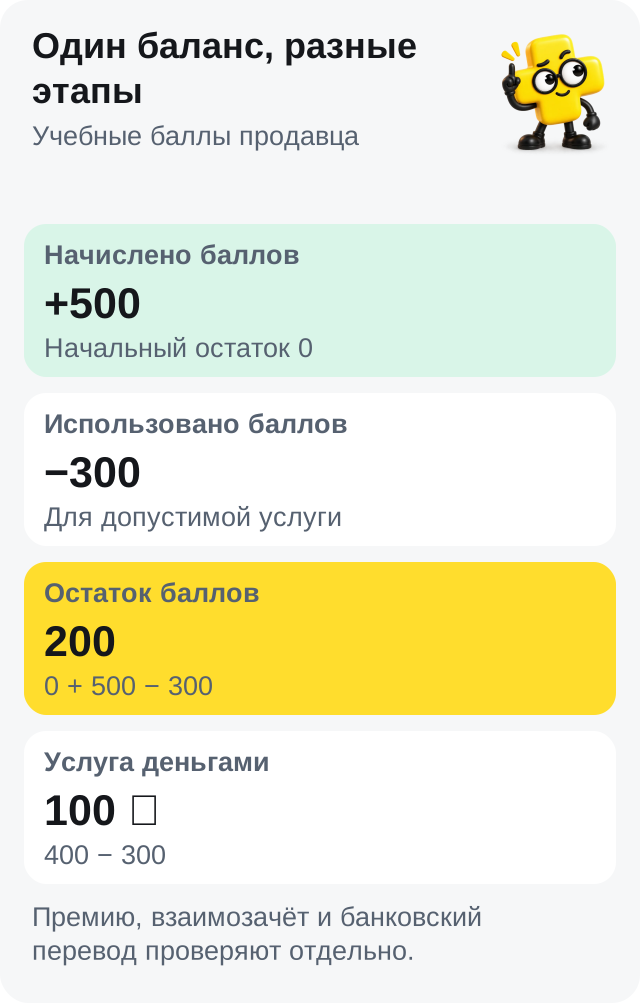
Сложить 500 начисленных, 300 использованных и 200 оставшихся в 1 000 ₽ дохода было бы двойным счётом. Мы проследили судьбу одного баланса на разных этапах. Суммы вымышленные, это не готовый расчёт прибыли или налоговой базы.
Что происходит с остатком периода
По условиям скидки на услуги и премий остаток отражается через предусмотренный порядок расчётов. В нашем простом сценарии 200 оставшихся баллов нужно сопоставить с документально начисленной премией, если других событий не возникло.
Начисление премии не гарантирует отдельный банковский перевод на ту же сумму. Оно может участвовать во взаимозачёте вместе с другими услугами и платежами. Поэтому строку документа, итог к перечислению и деньги на счёте проверяют отдельно.
Для пути денег пригодится разбор выплат WB и Маркета. Прибыль тоже не равна поступлению в банк: в ней есть свой состав продаж и затрат.
Возврат способен изменить обе стороны
Если покупка возвращается, площадка может сторнировать начисленные за неё баллы и отдельно корректировать ранее уменьшенную услугу. Даты этих событий могут различаться. Какие баллы возвращаются, зависит от вида услуги и действующих условий.
Не исправляйте итог баланса одной ручной строкой, пока не нашли исходный заказ и соответствующее движение. Свяжите продажу, возврат платежа, балльное сторно и изменение услуги. Для каждой записи оставьте номер и дату.
Обычный возврат товара на Маркете включает физическое движение и финансовую сторону. Закрытая покупателем заявка не означает, что все связанные расчёты уже отражены в одном месяце.
Как построить проверку без повторов
Выберите магазин и период. Сохраните начальный баланс, начисления, использование, корректировки и конечный остаток. Затем найдите соответствующие услуги и премию в документах.
В проверочной таблице удобно держать четыре разных основания:
- Покупательский платёж или его возврат.
- Начисление либо сторно баллов продавца.
- Услугу и её уменьшение.
- Премию и дальнейший взаимозачёт или выплату.
Каждая строка отвечает на свой вопрос. Список источников разобран в финансовых отчётах Маркета, а общая нагрузка в статье о комиссии.
В разборе агентского отчёта Плюсомер отделяет операции месяца, перечисленное в месяце и раздел «Баллы и скидки в зачёт». Не складывайте эти разделы в одну выручку. Полноту исходного файла и состав операций всё равно нужно проверить.
Для налогового учёта основание определяется отдельно по режиму и документам. Само название «баллы» не доказывает ни нулевой доход, ни универсальную ставку. Этот разбор помогает сверке, а не заменяет проверку налогового основания.
Частые вопросы
Баллы Плюса покупателя и баланс продавца одинаковы?
Нет. Они участвуют в разных частях механизма. Для своего учёта используйте документы и движение баллов продавца.
Использованные баллы нужно ещё раз прибавить к доходу?
Сначала проверьте отражение исходной операции и уменьшения услуги. Одно событие нельзя считать повторным доходом только из-за второго документа.
Остаток в 200 баллов означает отдельную выплату 200 ₽?
Не обязательно. После предусмотренного начисления премии сумма может участвовать во взаимозачёте. Фактический перевод проверяют отдельно.
Почему баланс поменялся после возврата покупателя?
Возврат может породить сторно баллов и отдельную корректировку услуги в разные даты. Нужна связь с исходным заказом.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.