Возвраты Яндекс Маркета для продавца: товар, деньги и расходы
Возвраты Яндекс Маркета для продавцов: как разделить невыкуп и возврат, проверить движение товара и денег, учесть услуги и восстановить запас без дублей.
· 6 мин чтения
Содержание
Возвраты Яндекс Маркета для продавца нужно проверять в трёх связанных разрезах: что произошло с покупкой, куда переместился товар и какие финансовые операции отражены. Невыкуп, возврат после покупки и отдельный вывоз запаса могут иметь разные процессы. Для итогового результата важно не уменьшить выручку дважды и не прибавить товар к остатку раньше его фактической готовности к продаже.
Плюсомер не считает слово «возврат» достаточным объяснением минуса. Иногда товар целый и снова продаётся, иногда требует осмотра, а иногда вопрос касается только корректировки денег. Одна общая колонка для всех случаев слишком быстро становится ящиком с проводами без подписей.
Сначала определите событие и модель
Невыкуп означает, что выбранная покупка не завершилась получением по соответствующим условиям. Возврат после покупки корректирует уже состоявшийся результат. Получение товара продавцом описывает его физическое перемещение и не всегда совпадает по времени с финансовой корректировкой.
В справке Маркета о возвращаемых товарах описаны различия обработки. Например, дальнейший путь единицы зависит от модели. Не считайте, что каждый возврат FBY автоматически едет на ваш собственный склад.
Для DBS и Экспресса используйте отдельные инструкции: возвраты DBS и возвраты Экспресса. Текущие сроки, доступные действия и правила конкретной категории проверяйте по своей ситуации в кабинете.
| Что выяснить | Почему это важно |
|---|---|
| Модель и товар | От них зависит процесс |
| Состояние покупки | Нельзя одинаково учесть невыкуп и состоявшуюся продажу |
| Состояние единицы | Пригодность к продаже не определяется словом «вернулась» |
| Место нахождения | Товар в пути ещё не свободный запас своего склада |
| Финансовые строки | Выручка и расходы могут корректироваться отдельно |
Как проследить путь товара
Найдите заказ и возврат по доступным идентификаторам. Сохраните артикул, вариант, количество, причину и статусы. Если один заказ содержит несколько единиц, не заменяйте их количество числом заказов.
Сопоставьте ожидаемое место получения с фактическим. Для своего склада назначьте пересчёт и осмотр, прежде чем возвращать единицы в доступный остаток. Для запаса на стороне площадки проверьте отражённый статус и возможность дальнейшей продажи.
Если требуется дополнительная проверка или заявлено повреждение, выделите такие единицы отдельно. Физическое наличие не доказывает, что товар можно немедленно продать по прежней цене. Состояние, комплектность и упаковка влияют на следующее решение.
Сохраните подтверждения получения и выявленных расхождений. Для обращений используйте предусмотренный порядок и приложите связанные с конкретным случаем факты. Не записывайте ожидаемую компенсацию как уже полученные деньги до подтверждения.
Учебный пример: выручка после возврата
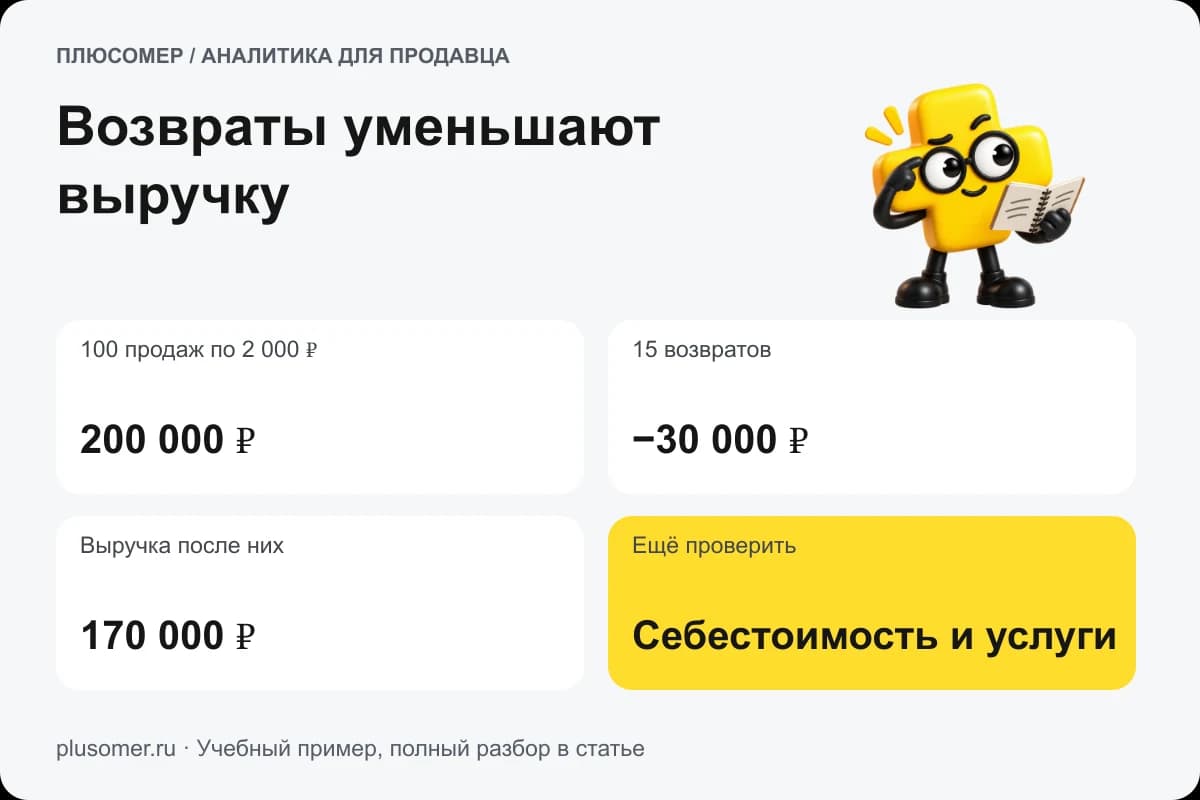
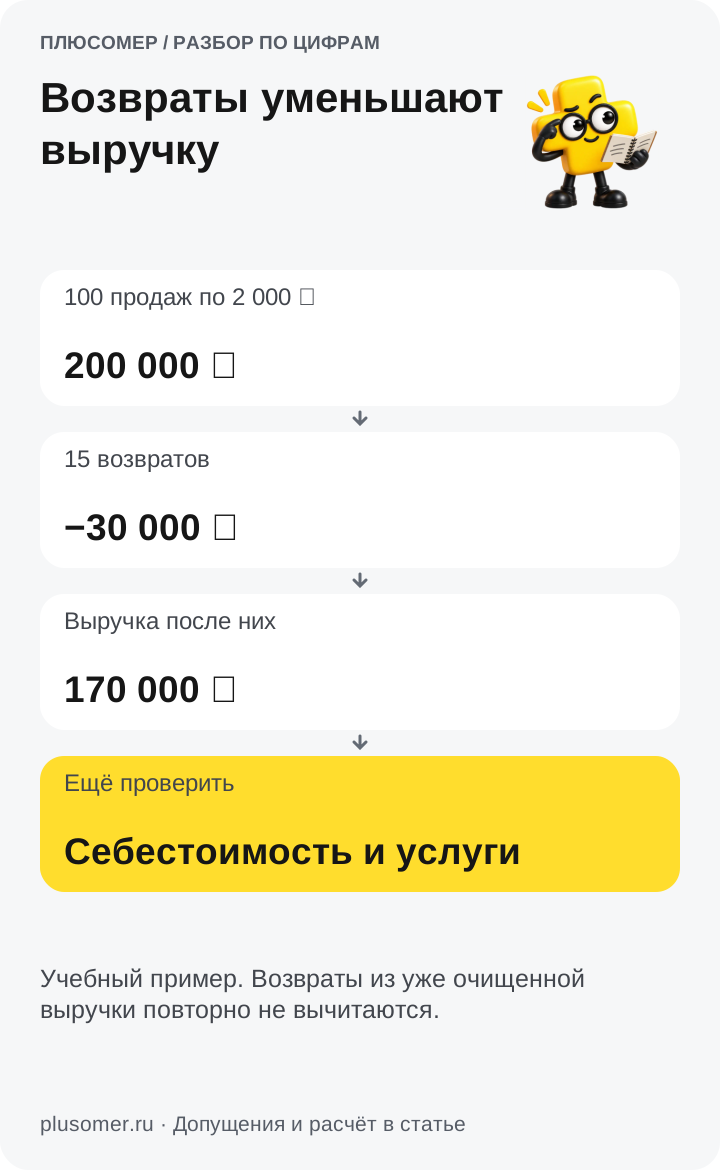
Пусть магазин продал 100 единиц по 2 000 ₽, а затем 15 единиц вернули. Для простоты примера цены одинаковы, все возвраты подтверждены, дополнительных продаж нет. Выручка до корректировок составляет 200 000 ₽, уменьшение по возвращённым единицам 30 000 ₽, после возвратов остаётся 170 000 ₽.
| Показатель учебного примера | Значение |
|---|---|
| Первоначальные продажи | 100 единиц |
| Первоначальная выручка | 200 000 ₽ |
| Возвращённые единицы | 15 |
| Уменьшение выручки | 30 000 ₽ |
| Продажи после возвратов | 85 единиц |
| Выручка после возвратов | 170 000 ₽ |
Если ваш отчёт уже показывает 170 000 ₽ выручки с учётом этих возвратов, повторное вычитание 30 000 ₽ создаст искусственный убыток. Сначала прочитайте смысл итоговой строки и проверьте, какие корректировки она включает.
Пусть себестоимость единицы 900 ₽. На 85 оставшихся у покупателей единиц приходится 76 500 ₽ стоимости товара. Возвращённые 15 единиц имеют исходную стоимость 13 500 ₽, но их дальнейшая оценка зависит от состояния. Пригодный запас и подтверждённая потеря требуют разных действий.
Все числа учебные. В реальном отчёте возможны разные цены, частичные возвраты, услуги и корректировки. Сопоставляйте операции по товарам и периодам, не подгоняя данные под этот упрощённый пример.
Как учитывать состояние полученных единиц
Предположим, из 15 вернувшихся товаров десять готовы к продаже, две единицы ещё проверяют, три требуют отдельного решения по состоянию. Не прибавляйте все 15 к свободному запасу, если часть пока не может выполнять новые заказы.
Определите, кто проводит осмотр и фиксирует результат. Если после переупаковки товар переводится в доступное состояние, это не новый приход ещё одной единицы. Меняется состояние уже полученного запаса.
Отдельно учитывайте расходы на перевозку, обработку, осмотр и восстановление, когда они применимы. Проверьте, какие суммы уже включены в данные площадки или себестоимость. Метод распределения собственных расходов выберите заранее и применяйте последовательно.
Компенсации, списания и уценку подтверждайте по своим основаниям. Не оценивайте все возвраты как полностью потерянную закупку: пригодный товар остаётся активом бизнеса. Но и хранить повреждённую единицу в системе как безусловно продаваемую по полной стоимости тоже неправильно для управленческого решения.
Как сверить финансовую сторону
Выберите завершённый период и соберите операции продажи, возврата и услуг. Уточните даты: оформление заказа, получение покупателем, обращение, физический возврат и отражение финансовой строки могут не совпадать.
Если вы оцениваете финансовый результат месяца, работайте с принятым порядком отражения операций периода. Если исследуете качество партии, дополнительно смотрите завершённую группу заказов. Это два полезных разреза, но они отвечают на разные вопросы.
Проверьте знаки и корректировки услуг. Не считайте любую положительную строку поступлением на банковский счёт и любую отрицательную строку новым штрафом. Некоторые записи уточняют предыдущую сумму, а не создают независимое событие.
Состав документов разобран в статье про отчёты Яндекс Маркета. Для управления доступностью пригодится разбор остатков Маркета. Держать товарный и денежный учёт рядом полезнее, чем заставлять одну таблицу изображать обе задачи без пояснений.
Как уменьшать причины возвратов
Группируйте случаи по реальным причинам и вариантам: размер, ожидания, повреждение, комплектность. Процент показывайте вместе с числом наблюдений. Один случай на малом потоке требует проверки, но не подтверждает устойчивую закономерность.
Проверьте, что обещает карточка и что реально получает покупатель. Если на изображении большой комплект, а продаётся одна единица, рост показов не решит проблему ожиданий. Если повторяются повреждения, изучите упаковку и подтверждения по цепочке движения.
В Плюсомере можно сопоставлять доступные продажи и расходы подключённого Маркета с прибылью по товарам. ИИ‑помощнику задайте вопрос: «По каким артикулам ухудшился результат после возвратов?» Проверьте исходные операции, заполненную себестоимость и полноту загрузки.
Для коротких вопросов о разрешённых показателях есть Алиса на Яндекс Станции. Конкретные возвраты и документы удобнее разбирать на экране. Попробуйте Плюсомер бесплатно: 14 дней с первой успешной непустой загрузки, без карты. Начните с одного товара и свяжите его движения с финансовыми строками.
Частые вопросы
Все возвраты Маркета сразу возвращаются продавцу?
Нет. Дальнейший путь зависит от модели, состояния товара и применимого процесса. Проверяйте статусы и официальную инструкцию своей модели.
Нужно ли ещё раз вычитать возвраты из чистой выручки отчёта?
Сначала проверьте смысл строки. Если выручка уже уменьшена на конкретные возвраты, их повторное вычитание исказит результат.
Вернувшийся товар всегда означает потерю его себестоимости?
Нет. Пригодная единица может снова стать запасом для продажи. Повреждение, уценку и списание оценивают отдельно по фактическому состоянию и основанию.
Почему суммы и товарные статусы отражаются в разные дни?
Это разные этапы процесса. Сопоставляйте связанные операции и документы, учитывая даты событий и правила отчёта, а не требуйте совпадения всех действий в один день.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.