Возврат товара продавцу ВБ: как проверить приход на свой склад
Возврат товара продавцу ВБ: как отличить заявку от получения, проверить количество и состояние, учесть расходы и вернуть пригодные единицы в остаток.
· 6 мин чтения
Содержание
Возврат товара продавцу ВБ завершён для вашего склада тогда, когда единицы фактически получены, пересчитаны и проверены. Заявка и статус отправки ещё не означают, что весь товар уже можно снова продавать. Разделите ожидаемый возврат, полученные единицы и пригодный к продаже остаток, а расходы вывоза учитывайте отдельно.
Плюсомер держит две колонки: «едет» и «лежит у нас». Колонки простые, но спасают от неприятной ситуации, когда менеджер продаёт десять единиц, которые пока существуют только в заявке на возврат.
Когда возврат вообще имеет смысл
Причины различаются: избыток запаса, окончание сезона, необходимость осмотра, изменение ассортимента или другие обстоятельства. Решение зависит от того, что вы собираетесь делать с товаром после получения.
Если единицы вернутся в собственный склад и будут лежать там без плана продажи, деньги освободятся только на бумаге. Расходы перевозки уже возникнут, а закупочный капитал останется в том же товаре. Заранее выберите следующий шаг: осмотр, переупаковка, другая площадка, распродажа или подтверждённое списание непригодного остатка.
Сравните будущее хранение у площадки с возвратом и дальнейшими расходами. Исторические затраты уже совершены; для решения «забирать сейчас или оставить» особенно важны расходы и поступления, которые ещё можно изменить. Как оценивать зависший запас, разобрано в статье про неликвидный товар.
Где оформлять и отслеживать возврат
Порядок описан в официальной инструкции WB о возврате со склада продавцу. На дату проверки, 20 октября 2026 года, в ней указаны разделы «Управление остатками» и «Возвраты со склада», а также план изменения доступных способов. Поэтому начинайте с актуального кабинета и инструкции, а не со старого скриншота.
Проверьте выбранные артикулы, варианты, количество и место получения. Стоимость смотрите по применимым условиям, а состояние движения по доступному отчёту возвратов и перемещений. Доступ к действиям может зависеть от роли пользователя.
Сохраните номер заявки и выгрузку её состава. Если количество менялось при оформлении или часть единиц недоступна, в учёте должен остаться фактически подтверждённый состав, а не первоначальный план из переписки.
При получении следуйте актуальным правилам WB. Если обнаружено расхождение или повреждение, зафиксируйте состояние товара и упаковки, идентификаторы и доступные подтверждения. Дальнейший порядок обращения выбирайте по типу случая и официальным требованиям.
Как организовать приёмку на своём складе
До приезда возврата назначьте ответственного и подготовьте место для осмотра. Не смешивайте прибывшие единицы с уже проверенным запасом. Особенно если товары похожи внешне, но различаются размерами, комплектацией или баркодами.
Проверка должна отвечать на четыре вопроса: что получили, сколько получили, в каком состоянии и что с этим делать дальше. Для разных категорий глубина осмотра отличается, но простого числа коробок обычно недостаточно.
| Этап | Что фиксировать |
|---|---|
| Ожидание | Заявку и подтверждённый состав |
| Получение | Дату и фактическое число единиц |
| Осмотр | Вариант, комплектацию, состояние |
| Решение | Продажа, переупаковка, дополнительная проверка |
| Отражение в учёте | Пригодный остаток и отдельные расходы |
Если единица требует проверки, оставьте её в отдельной группе. Она физически у вас, но пока не входит в доступный к обещанию покупателю запас. Это полезное различие даже в небольшой команде из двух человек.
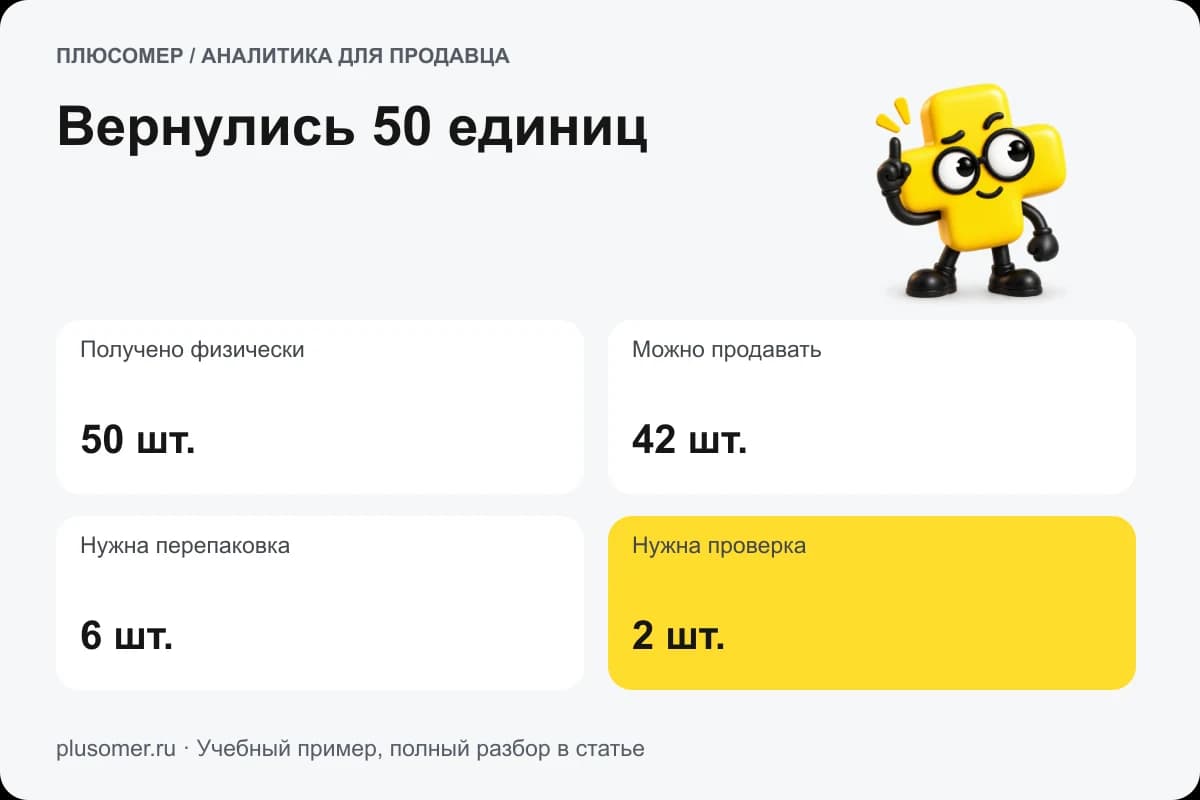
Учебный пример: из 50 единиц в продажу попали 42
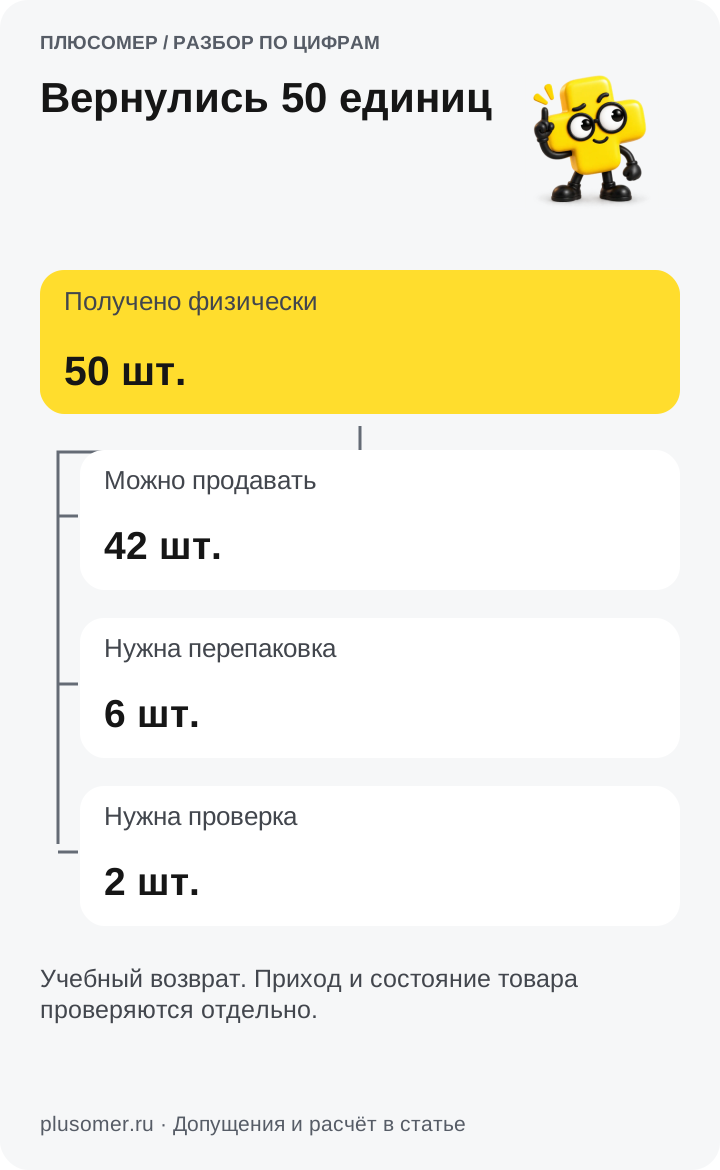
Предположим, по заявке магазин ожидал 50 единиц. Все 50 получены, но после осмотра 42 готовы к продаже, шесть требуют переупаковки, ещё две нуждаются в дополнительной проверке. Себестоимость одной единицы в примере 350 ₽.
| Состояние после осмотра | Количество | Учётная стоимость по заданной себестоимости |
|---|---|---|
| Готовы к продаже | 42 | 14 700 ₽ |
| Требуют переупаковки | 6 | 2 100 ₽ |
| На дополнительной проверке | 2 | 700 ₽ |
| Получено всего | 50 | 17 500 ₽ |
В физическом наличии 50 единиц, в доступном для продажи остатке 42. Нельзя одновременно прибавить все 50 к доступному остатку и ещё раз прибавить шесть после переупаковки. Второе действие меняет состояние уже учтённого товара, а не создаёт новый приход.
Допустим, перевозка возврата стоила условные 2 000 ₽, а переупаковка шести единиц ещё 180 ₽. Вместе получаем 2 180 ₽ будущих или фактических расходов по заданным условиям примера. Это не действующие ставки WB. Способ включения в управленческую себестоимость определите заранее и применяйте последовательно, избегая двойного вычитания.
Как сверить товар и финансовые операции
У физического движения и начисления могут быть разные даты. Заявка создана в одном периоде, товар прибыл в другом, расход отразился позже. Поэтому проверяйте два связанных списка: движение единиц и финансовые строки.
Для движения используйте номер заявки, артикул и количество. Для денег добавьте вид услуги, дату, сумму и корректировки. Разница дат сама по себе не означает ошибку, но не должна теряться в итоговой таблице.
Если пришло меньше товара, не подгоняйте фактический приход под заявку. Сохраните расхождение и выясните статус оставшейся части: она может ещё находиться в пути или требовать отдельного разбора. Конкретную причину подтверждают документы и сведения площадки.
Отличайте эту задачу от обратной логистики после отказа покупателя. Расходы и статусы двух процессов могут пересекаться по товару, но это не основание считать каждую строку одной и той же операцией.
Как не повторить историю с лишним запасом
После получения пересмотрите план поставок. Если вернули медленный размер, его следующее пополнение должно опираться на спрос, а не на прежнюю пропорцию коробки. Отдельно проверьте, почему запас оказался лишним: сезон закончился, изменилась карточка, снизился выкуп или партия изначально была слишком большой.
Поставьте короткую задачу с результатом: «проверить 50 единиц и определить доступный остаток», а не «разобраться с возвратами». Укажите ответственного и срок. После осмотра сохраните итог по состояниям, чтобы следующий сотрудник не начал пересчитывать всё заново по догадке.
В Плюсомере можно сопоставлять доступные остатки и расходы подключённого магазина с финансовым результатом товара. Возможности конкретной интеграции проверяйте в кабинете. Не считайте, что статус площадки заменяет физический осмотр или автоматически доказывает приход на собственный склад.
ИИ‑помощник поможет найти товары с большим запасом и слабой отдачей, если доступны необходимые данные. Алиса пригодится для коротких вопросов о разрешённых показателях, а список состояния возврата удобнее проверять на экране. Попробуйте Плюсомер бесплатно: 14 дней с первой успешной непустой загрузки, без карты. Начните с одного возврата: сверьте заявку, приход и расходы.
Частые вопросы
Когда прибавлять возврат к своему остатку?
После фактического получения и пересчёта. Отдельно определите, сколько единиц готово к продаже, а сколько требует проверки или переупаковки.
Заявка на 50 единиц гарантирует получение всех сразу?
Нет. Проверяйте подтверждённый состав, статусы и фактические поступления. Расхождение сохраняйте отдельно и выясняйте по данным площадки и документам.
Можно ли считать возврат товара доходом?
Само перемещение запаса не создаёт выручку. Пригодные единицы возвращаются в товарный запас, а связанные расходы и возможные компенсации учитываются по своему основанию.
Чем возврат продавцу отличается от невыкупа?
Невыкуп относится к незавершившейся покупке клиента. Возврат продавцу описывает физическое получение товара продавцом по соответствующему процессу. Не каждый невыкуп немедленно пополняет собственный склад.
Сделали сервис для своего магазина и открыли другим продавцам. Статьи объясняют расчёты, учебные примеры обозначены в тексте. Источники и правила публикаций описаны на странице команды.